

Secondo l’Energy Transition Outlook (ETO 2025), rapporto di punta di DNV,Ente di certificazione e Società di consulenza leader a livello globale, la transizione energetica rimane troppo lenta per raggiungere gli obiettivi dell’Accordo di Parigi: le emissioni nette zero non saranno raggiunte prima della seconda parte del secolo, con un pericoloso riscaldamento globale di 2,2 °C entro il 2100.
–Entro il 2040 le energie rinnovabili nel mix elettrico globale saliranno al 65% e al 2060 l’elettricità sarà quasi interamente non fossile.
–Nel 2040la domanda globale di elettricità per il funzionamento dell’intelligenza artificiale sarà del 3%, ma la sua crescita esponenziale iniziale diventerà più lineare nel tempo, raggiungendo l’11% della domanda di elettricità entro il 2060.
–La riduzione delle emissionial 2050 da oggi sarà del 43%, con un ulteriore taglio del 63% nel 2060.
–Il riscaldamento globale nel 2100 salirà a + 2,2 °C.
Sono gli highlight dell’Energy Transition Outlook (ETO 2025) il Rapporto di punta di DNV, Ente di certificazione e Società di consulenza leader a livello globale, lanciato l’8 ottobre 2025 nel corso di un evento in streaming, che offre unadettagliata proiezione su come si evolverà il sistema energetico mondiale, sia a livello globale che in 10 regioni del mondo.
Giunto alla sua IX edizione, l’ETO 2025 estende, per la prima volta,le previsioni complete fino al 2060 per riflettere la continua trasformazione del sistema energetico dopo il 2050, mostrando che, sebbene il sistema energetico sarà significativamente cambiato entro la metà del secolo, in molte aree la transizione sarà ancora della metà. Inoltre, si prevede che la transizione rimarrà troppo lenta per raggiungere gli obiettivi dell’Accordo di Parigi:le emissioni nette zero non saranno raggiunte prima della seconda parte del secolo, con un pericoloso riscaldamento globale di 2,2 °C entro il 2100.
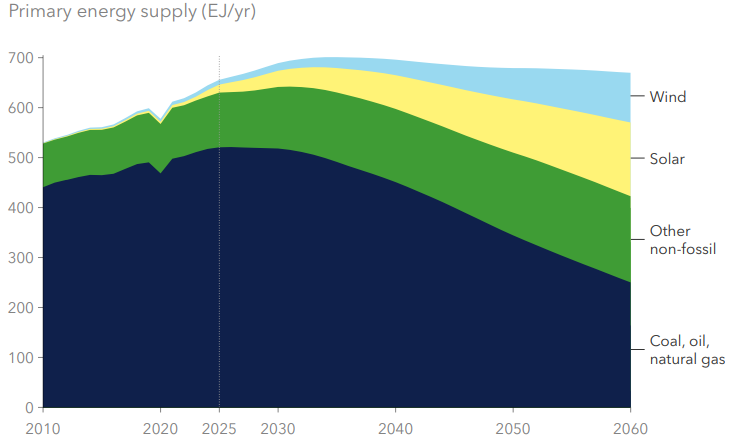
“L’Energy Transition Outlook annuale di DNV ha costantemente previsto un passaggio dall’attuale mix energetico primario 80/20 (fossile/non fossile) ad un mix 50/50 entro il 2050– ha dichiaratoRemi Eriksen, Presidente e Ceo del Gruppo DNV –Questa è la nostra previsione anche quest’anno. Sebbene alcuni aspetti della transizione siano accelerati e stiano procedendo rapidamente, altri aspetti hanno incontrato turbolenze e sono in ritardo”.
La Transizione energetica globale
–La transizione energetica è previstaleggermente più lenta rispetto a quella dello scorso anno, sia in termini di emissioni che di quota fossile di energia primaria.
– Negli Stati Uniti, le inversioni di tendenza politiche stanno rallentando notevolmente la transizione del Paese: ad esempio, le riduzioni delle emissioni sono state ritardate di 5 anni rispetto alle nostre previsioni precedenti.
–LaCina continua a stabilire record nello sviluppo delle energie rinnovabili e le sue esportazioni di tecnologie pulite continuano a promuovere la transizione nel resto del mondo.
–L’Europasta cercando di bilanciare l’azione per il clima e la competitività, ma i settori più difficili da decarbonizzare stanno progredendo lentamente e losviluppo delle energie rinnovabili rimane relativamente forte, ma non raggiungerà gli obiettivi UE per il 2030.
–Nel resto del mondo,la maggior parte dei paesi sta adottando le competitive tecnologie verdi cinesi, con una crescita annua delle installazioni pari a circa il 25%. Anche l’uso di energia fossile sta aumentando, ma non altrettanto rapidamente.
Sicurezza energetica
–Le priorità in materia di sicurezza energetica che promuovono le fonti energetiche nazionali si traducono in unadiminuzione delle emissioni nei paesi importatori di energia, mentre ipaesi esportatori tendono a vederne un aumento. Questa tendenza persiste nonostante la crescente enfasi sulla produzione nazionale di carbone in Cina e India.
–Le misure di sicurezza energetica adottate nel loro insieme riducono le emissioni globali dell’1% o del 2% a seconda dell’anno.Per l’Europa, l’effetto è significativo: emissioni inferiori del 9% nel 2050.
–Nel 2060 l’energia nucleare rappresenterà quasi un decimo dell’approvvigionamento elettrico. Senza l’aumento della sicurezza energetica, la quota di energia nucleare sarebbe stata inferiore di un terzo.
–Esistono diversi gradi di disponibilità a importare tecnologie cinesi a basso costo; creare una produzione nazionale efficiente e catene di fornitura alternative è invariabilmente costoso.
Veicoli elettrici ed energia verde
–Ad oggi ci sono più di50 milioni di veicoli elettrici in circolazione. La maggior parte di essi(60%) si trova inCina, seguita dall’Europa(21%) e dalNord America(13%).Entro il 2032, i veicoli elettrici rappresenteranno il50% delle vendite globali di veicoli nuovi.
–Entro la fine del2025, la capacitàsolare fotovoltaica globale supererà i 3.000 GW, con il 47% installato in Cina e il 20% in Europa, le due regioni principali.
– Grazie al calo dei costi,le soluzioni solari/batterie “behind-the-meter” (BTM) sono diventate interessanti per una vasta gamma di famiglie e aziende. Entro il 2060, il BTM rappresenterà il 13% di tutta l’energia generata.
–A livello globale, l’elettricità aumenterà del 120% da oggi al 2060, passando da una quota del 21% della domanda energetica globale al 43%. Nello stesso periodo,laquota di energia fossile nell’approvvigionamento elettrico scenderà dal 59% ad appena il 4%.
–La quota diidrogenonel mix energetico del2050 è prevista in discesa dal 4,8% al 3,5%.
Consumo dell’intelligenza artificiale (AI)
– La crescita esponenziale iniziale della domanda di energia da parte dell’Al lascerà il posto, nel tempo, a un andamento più lineare.
–Il consumo energetico dei data center sarà quintuplicato entro il 2040, raggiungendo il 5% di tutta l’elettricità globale (3% per l’intelligenza artificiale e 2% per i data center generici), con grandi differenze regionali: in Nord America la quota al 2040 sarà del 16% di tutta l’elettricità, di cui il 12% per l’intelligenza artificiale; InEuropa, la crescita della ricarica dei veicoli elettrici supererà di gran lunga la crescita della domanda dell’intelligenza artificiale; così come la ricarica dei veicoli elettrici e il raffreddamento degli edifici in Cina e India.
Emissioni
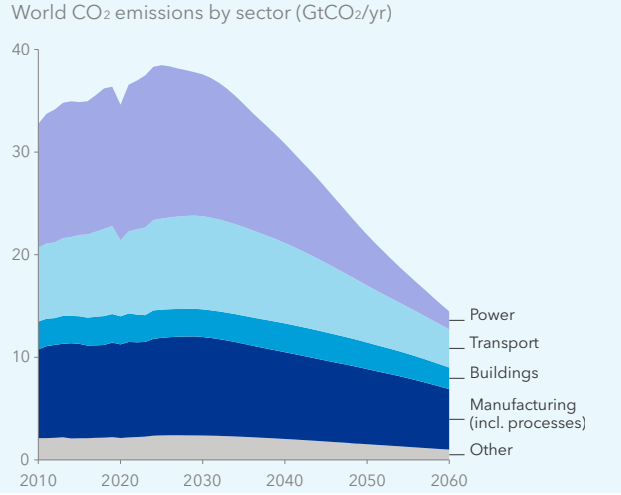
–Le emissioni globali di CO2 si ridurranno del 43% da oggi al 2050 e del 63% entro il 2060, raggiungendo lo zero netto solo dopo il 2090, e saranno più marcate nel settore energetico (88%), seguito dai trasporti (58%).
– Letecnologie CCS e a emissioni nette negativeda oggi al 2060 elimineranno 35 Gt di emissioni, pari al 4% delle emissioni cumulative nel periodo.
– Il budget di carbonio per 1,5 °C si esaurirà nel 2029 e per 2 °C nel 2052;limitare il riscaldamento globale a 1,5°C senza un superamento temporaneo non è più possibile.
– Le emissioni previste sono correlate ad unaumento della temperatura di 2,2 °C rispetto ai livelli preindustriali entro il 2100.
– Limitare il riscaldamento globale a “ben al di sotto dei 2°C” è ancora possibile e per garantirlo sonofondamentali azioni urgenti in tutti i settori, in tutti i paesi e in tutte le regioni.
“Quest’anno le nostre previsioni arrivano al 2060, poiché la transizione non si completerà al 2050, sviluppandosi con una dinamica molto importante nel decennio successivo, man mano che il mondo si muove ulteriormente verso un mix energetico decarbonizzato– ha concluso Heriksen –Questa tendenza è inarrestabile ma troppo lenta e crea gravi rischi per le generazioni future. Nelle nostre previsioni, l’obiettivo di emissioni nette pari a zero verrà raggiunto solo verso la fine di questo secolo, e l’accumulo di emissioni fino ad allora ci porterà a superare i 2 °C di riscaldamento entro il 2100. La scienza ha dimostrato senza ombra di dubbio che l’umanità sperimenterà allora, con elevati costi, quanto ogni decimo di grado di riscaldamento globale sia critico per il nostro pianeta e la nostra società”.