

E&S Group del POLIMI ha presentato lo Smart Mobility Report 2026 che offre una fotografia aggiornata del settore automotive e della mobilità sostenibile in Italia e in Europa, mettendo a fuoco segnali di ripresa, ostacoli ancora presenti e prospettive al 2030 e al 2035.
Dopo un 2024 caratterizzato da trend negativi sia in Europa che in Italia, il 2025 segna un’inversione di tendenza con una crescita sia in Europa, ma soprattutto in Italia, ma gli obiettivi fissati dal PNIEC al 2030 restano assai lontani senza adeguati incentivi e rete di ricarica capillare.
Lo rileva loSmart Mobility Report 2026“L’evoluzione delle mobilità, le turbolenze del mercato automotive e la sfida delle emissioni zero”, giunto alla X edizione e realizzato daEnergy&Strategy della School of Management del Politecnico di Milano, che è stato presentato nei giorni scorsi nel corso di unConvegno dedicatodal titolo “L’evoluzione delle mobilità, le turbolenze del mercato automotive e la sfida delle emissioni zero”.
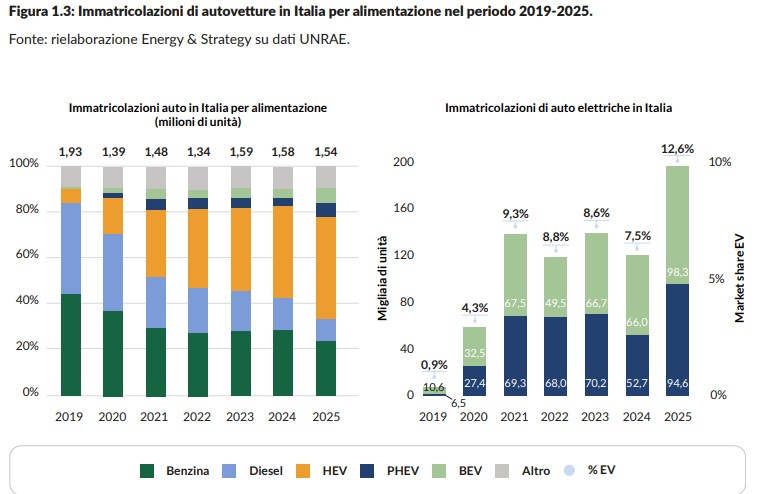
Il 2025 è stato un anno positivo per l’ecosistema della mobilità elettrica in Europa e in Italia, sia sul fronte dei veicoli sia su quello delle infrastrutture. InEuropa sono state immatricolate circa 3,9 milioni di autovetture elettriche, di cui2,6 milioni di BEV(100% elettrica) e1,3 milioni di PHEV(veicolo ibrido), e la quota di mercato è cresciutadal 22,7% del 2024 al 26,8%.In Italia, le immatricolazioni di auto elettriche hanno raggiuntocirca 193 mila unità, quasi equamente distribuite tra98 mila BEVe95 mila PHEV. La market share è salita al 12,6% (circa 5% in più rispetto al 2024), ma è ancora pari ameno della metà di quella europea.
L’accelerazione del mercato coincide con l’entrata in vigore dei nuovi limiti alle emissioni delle autovetture di nuova immatricolazione previsti dal Regolamento (UE) 2019/631, confermando ilforte legame tra andamento del mercato e quadro normativo. Una dinamica analoga si osserva nei veicoli per il trasporto merci:tra 2024 e 2025 la quota dell’elettrico nei veicoli commerciali leggeri è passata dal 7% al 12% in Europa e dal 2% al 5% in Italia; tra i veicoli industriali da 3,5 a 16 tonnellate è salita dall’8,6% al 15,4% in Europa e dal 3,9% all’11% in Italia, anche in questo caso in concomitanza con l’entrata in vigore di nuovi standard emissivi europei.
“I dati mostrano chiaramente come il mercato della mobilità elettrica sia ancora piuttosto policy-driven– ha osservatoVittorio Chiesa, Direttore di Energy&Strategy e responsabile del Report –Servono stabilità, chiarezza e meccanismi di supporto pluriennali per sostenere gli investimenti degli operatori».
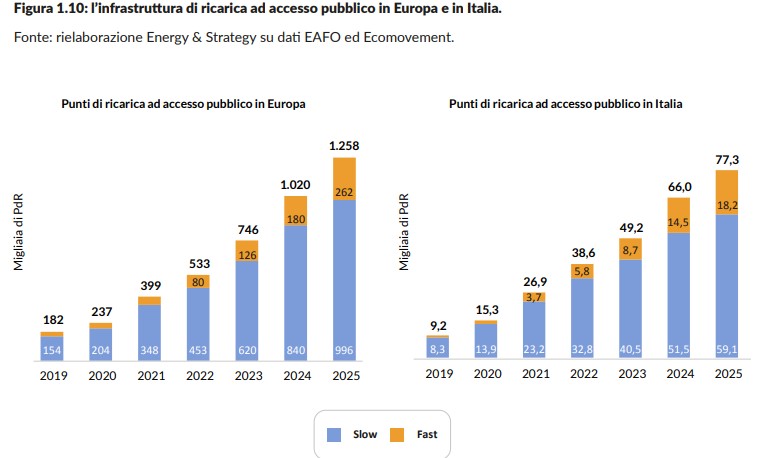
Èpositivo anche l’andamento delle installazioni di infrastrutture di ricarica, che continuano a crescere: a fine 2025 erano presenti circa 1,3 milioni di punti di ricarica pubbliciin Europa (+23% sul 2024) e77 mila in Italia (+17%), con unacrescita più rapida dei dispositivi fast.
L’offerta di autovetture BEV sul mercato italiano è aumentata del 49%, raggiungendo 183 modelli a giugno 2026. Restano peròcriticità sul fronte dell’accessibilità economica: il68% dei modelli appartiene ai segmenti C-F(dalle medie compatte alle berline di lusso) esolo 5 hanno un prezzo di listino inferiore a 20.000 euro.
Proprio nei segmenti più piccoli e accessibiliaumenta la pressione dell’industria automotive cinese: nel 2025 le importazioni di autovetture dalla Cina verso l’UE hanno raggiunto 13,8 miliardi di euro, superando gli 8,4 miliardi di esportazioni europee verso la Cina e determinando un saldo negativo di 5,4 miliardi. Il quadro normativo europeo è intanto oggetto di una profonda revisione, al fine di affiancare agli obiettivi di decarbonizzazione una maggiore attenzione alla competitività industriale. IlPacchetto Automotiveintroduce ulteriori flessibilità sugli standard emissivi e nuove misure sulle flotte aziendali e sulla produzione europea. La proposta di revisione del Regolamento 2019/631 potrebbe modificare sensibilmente la traiettoria del mercato: secondo le elaborazioni del Rapporto, la proposta della Commissione porterebbe nel 2035 a una quota di BEV pari all’89% delle immatricolazioni, mentre le ulteriori flessibilità contenute nella prima bozza di rapporto del Parlamento la ridurrebbero al 58%. Le emissioni effettive dei nuovi veicoli,assumendo unicamente immatricolazioni di BEV e PHEV, passerebbero così da 2,35 a 8,92 MtCO2/anno, a causa di un maggior numero di auto ibride.
Un ruolo rilevante nella transizione può essere svolto dalleflotte aziendali, che rappresentanoil 46% delle immatricolazioni di autovetture in Italia e registrano percorrenze annue fino a tre volte superiori alla media nazionale. Unsondaggiocondotto su 219 imprese mostra però unlivello di elettrificazione ancora limitato rispetto alle ambizionitracciate dalla proposta normativa europea: BEV e PHEV costituiscono il 25% delle flotte di autovetture analizzate, manel 2025 il 44% delle aziende non ha immatricolato alcuna BEV. Tra le grandi imprese, solo il 14% presenta già una quota di immatricolazioni a zero emissioni coerente con il target europeo proposto per il 2030.
L’esperienza di utilizzo è invece positiva: il 79% delle aziende che impiegano auto elettriche le reinserirebbe in flotta e il 60% rileva benefici economici. Le imprese indicano soprattuttoincentivi all’acquisto e leve fiscali come strumenti per accelerare ulteriormente l’elettrificazione. Lo sviluppo della mobilità elettrica rende strategico anche ilriciclo delle batterie, soprattutto per ridurre la dipendenza europea dalle importazioni di materie prime critiche. Nel 2025 erano operativi nel mondo circa 200 impianti di riciclo, con 3,5 Mt di capacità di pretrattamento e 2,9 Mt di trattamento, cui si aggiungono circa 7 Mt di nuova capacità in progettazione, costruzione o espansione. InEuropala pipeline mostra unacrescente attenzione agli impianti dedicati al recupero dei materiali, segnalando il passaggio da una logica di gestione del rifiuto a una di valorizzazione delle materie prime seconde. La stessa evoluzione emerge dall’ecosistema dell’innovazione: sono 24 le startup europee fondate tra il 2016 e il 2026 attive nel riciclo delle batterie al litio;tra gli operatori fisici, il 43% adotta un modello integrato che combina pretrattamento e recupero dei materiali.
Come di consueto, il Rapporto si conclude congli scenari di diffusione della mobilità elettrica, che mostrano una revisione al ribasso delle prospettive di breve periodo: iltarget PNIECdi 6,6 milioni di autovetture elettriche al2030 appare sempre più difficile da raggiungere. Al 2030, il parco elettrico raggiungerebbe 3,1 milioni di autovetture nello scenario Business As Usual (BAU), 3,6 milioni nello scenario Boosted e 4,2 milioni nello scenario Decarbonization.Al 2035le differenze tra gli scenari diventano ancora più marcate: nello scenario Decarbonization il parco elettrico raggiungerebbe 11,4 milioni di autovetture, pari al 28% del parco circolante;le autovetture tradizionali rappresenterebbero ancora il 57% dello stock.
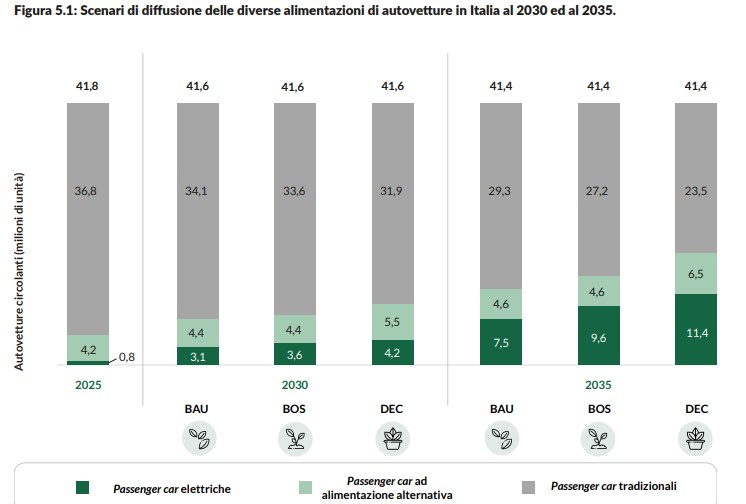
Leemissioni medie delle nuove immatricolazioni al 2035 variano da 61 gCO2/km nello scenario BAU a 35 gCO2/km nello scenario Boosted e 14 gCO2/ km nello scenario Decarbonization. Anche l’infrastruttura di ricarica cresce in tutti gli scenari:i punti di ricarica pubblici passerebbero dai 77 mila del 2025 a circa 93 mila nello scenario BAU, 103 mila nel Boosted e 113 mila nel Decarbonization al 2030, per raggiungere rispettivamente circa 137 mila, 160 mila e 175 mila punti al 2035. La quota di punti fast salirebbe a circa il 30% nel 2030 e al 35% nel 2035. Ancorapiù marcata è la crescita della ricarica privata: dai circa 630 mila dispositivi del 2025 si arriverebbe al 2030 a 2,4 milioni nello scenario BAU, 2,7 milioni nel Boosted e 2,9 milioni nel Decarbonization, fino a 5,2-6,3 milioni di dispositivi al 2035.