

La relazione della Corte dei conti europea (ECA) formula un ennesimo giudizio negativo sulla spesa del bilancio UE. I giudici contabili hanno rilevato che il livello di errore stimato è salito al 3,8% nell’esercizio 2025, registrando un peggioramento rispetto al 3,6% del 2024 e segnando il settimo anno consecutivo di bocciatura. In particolare, per l’Italia l’L’ECA ha rilevato casi di inosservanza delle norme UE o nazionali in materia di appalti pubblici.
–Si stima che il 3,8 % del bilancio dell’UE sia stato speso in modo irregolare nell’esercizio 2025.
–Il meccanismo di ripresa dalla COVID è inficiato da pagamenti irregolari e debolezze.
–I prestiti assunti dall’UE potrebbero raggiungere i 1 000 miliardi di euro entro il 2027.
È quanto segnala la Corte dei conti europea (ECA) nelleRelazioni annualisull’esecuzione del bilancio dell’UE per l’esercizio finanziario 2025 e sulle attività finanziate dal nono, decimo e undicesimo Fondo europeo di sviluppo (FES) per l’esercizio finanziario 2025, pubblicate l’8 ottobre 2026.
Ogni anno l’ECA controlla le entrate e le spese del bilancio dell’UE e formula un giudizio sul grado di affidabilità dei conti annuali e sulla misura in cui le entrate e le spese rispettano la normativa. Gli auditor della Corte sottopongono a verifica campioni di operazioni per ottenere stime, su base statistica, della misura in cui le entrate e i vari settori di spesa sono inficiati da errore (il “tasso di errore“).
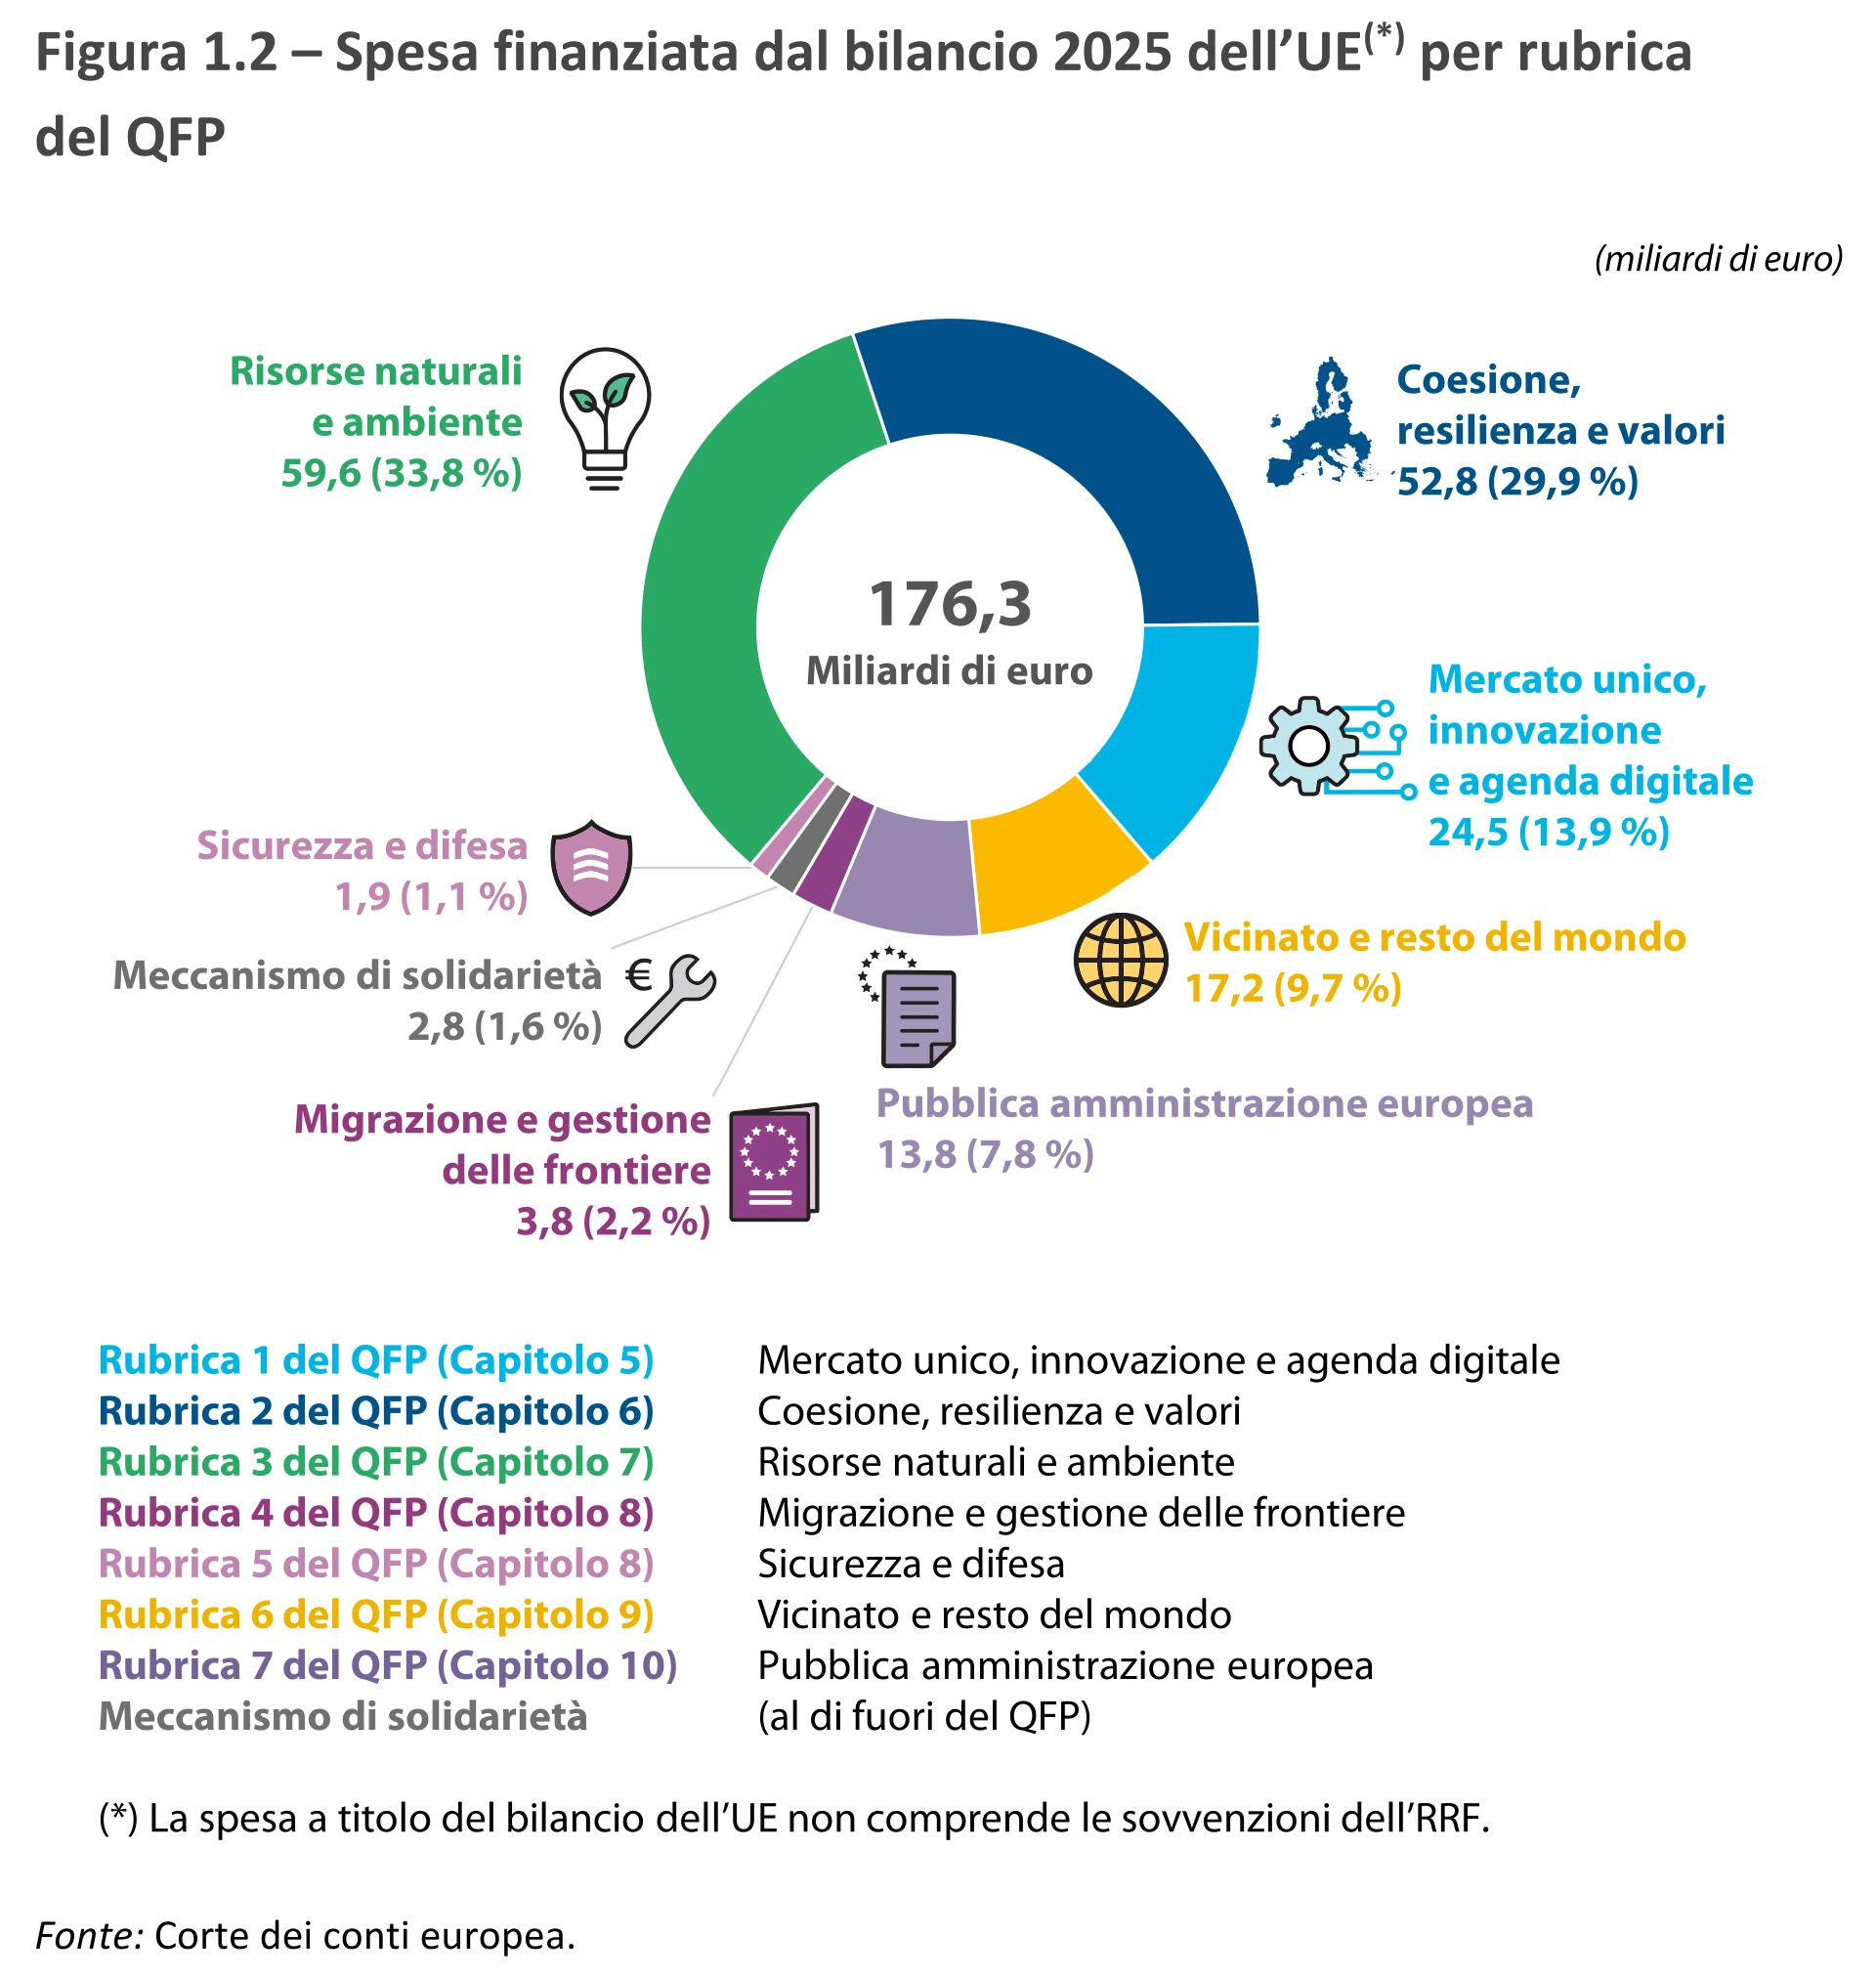
Nel 2025 la spesa dell’UE è ammontata in totale a 216,4 miliardi di euro: 176,3 miliardi di euro sono stati finanziati dal bilancio dell’UE e altri 40,1 miliardi di euro sono stati erogati nel quadro del dispositivo per la ripresa e la resilienza (RRF).
La Corte esprimedue giudizi distinti sulla legittimità e regolarità delle spese:uno sul bilanciodell’UE e l’altro sull’RRF.
Ogni anno, il Parlamento europeo ed il Consiglio adottano il bilancio dell’UE nell’ambito di un quadro finanziario pluriennale (attualmente il QFP 2021‑2027). Al bilancio dell’UE si aggiungeNextGenerationEU(NGEU), un pacchetto temporaneo per la ripresa composto di fondi aggiuntivi finanziati emettendo obbligazioni. IlFondo per la ripresa e la resilienza (RRF) rappresenta circa il 90 % dei fondi dell’NGEU.
Assicurare che la dotazione di bilancio sia spesa in maniera appropriata è, in primo luogo, responsabilità della Commissione UE, congiuntamente alle altre istituzioni e agli altri organismi dell’UE. Per circadue terzi della spesa, principalmente quella riguardante le risorse naturali e la coesione, tale responsabilità è però condivisa con gli Stati membri.
Nelle relazioni,segnala che il livello di errore stimato nella spesa dell’UE rimane troppo alto. Ciò ha importanza per i cittadini, perché la debolezza dei controlli sulla spesa compromette la fiducia che i fondi vadano a progetti ammissibili e che ottengano i risultati voluti. Ha importanza anche per i decisori politici, poiché i negoziati sul prossimo bilancio a lungo termine (2028-2034) dell’UE sono tuttora in corso.
La Corte evidenzia che Il “tasso di errore” è passato dal 3,6 % del 2024 al 3,8 %.nel 2025 Gli auditor hanno rilevato irregolarità anche nei 45,4 miliardi di euro spesi a titolo dell’RRF.Il dato misura il mancato rispetto delle regole, non le frodi o gli sprechi. Gli auditor hanno comunque segnalato alle autoritàcompetenti 17 casi di presunta frode.
“Bilanci ambiziosi richiedono misure di salvaguardia ugualmente ambiziose– ha commentato il Presidente della Corte,Tony Murphy–Se l’UE passa a un nuovo modello di bilancio nel quale il finanziamento non è più collegato ai costi, dobbiamo imparare dall’esperienza e ovviare a ciò che in passato non ha funzionato, in modo che i fondi dell’UE conseguano gli effetti voluti per i cittadini”.
Nell’ambito del RRF, di cui il 2025 era il penultimo anno di attuazione,i paesi dell’UE ricevono i fondi a fronte del conseguimento di traguardi e obiettivi predefiniti. A fine 2025, erano stati erogati 237,5 miliardi di euro dei 359,9 miliardi di euro impegnati in questo contesto; un terzo dei fondi disponibili per le sovvenzioni, ossia più di 122 miliardi di euro, dovrà pertanto essere pagato nell’ultimo anno dell’RRF. Tuttavia, vi sono notevoli differenze tra gli Stati membri nella percentuale degli importi assegnati per le sovvenzioni RRF che è stata utilizzata:solo tre Stati su 27 avevano utilizzato almeno l’80 % dei fondi.
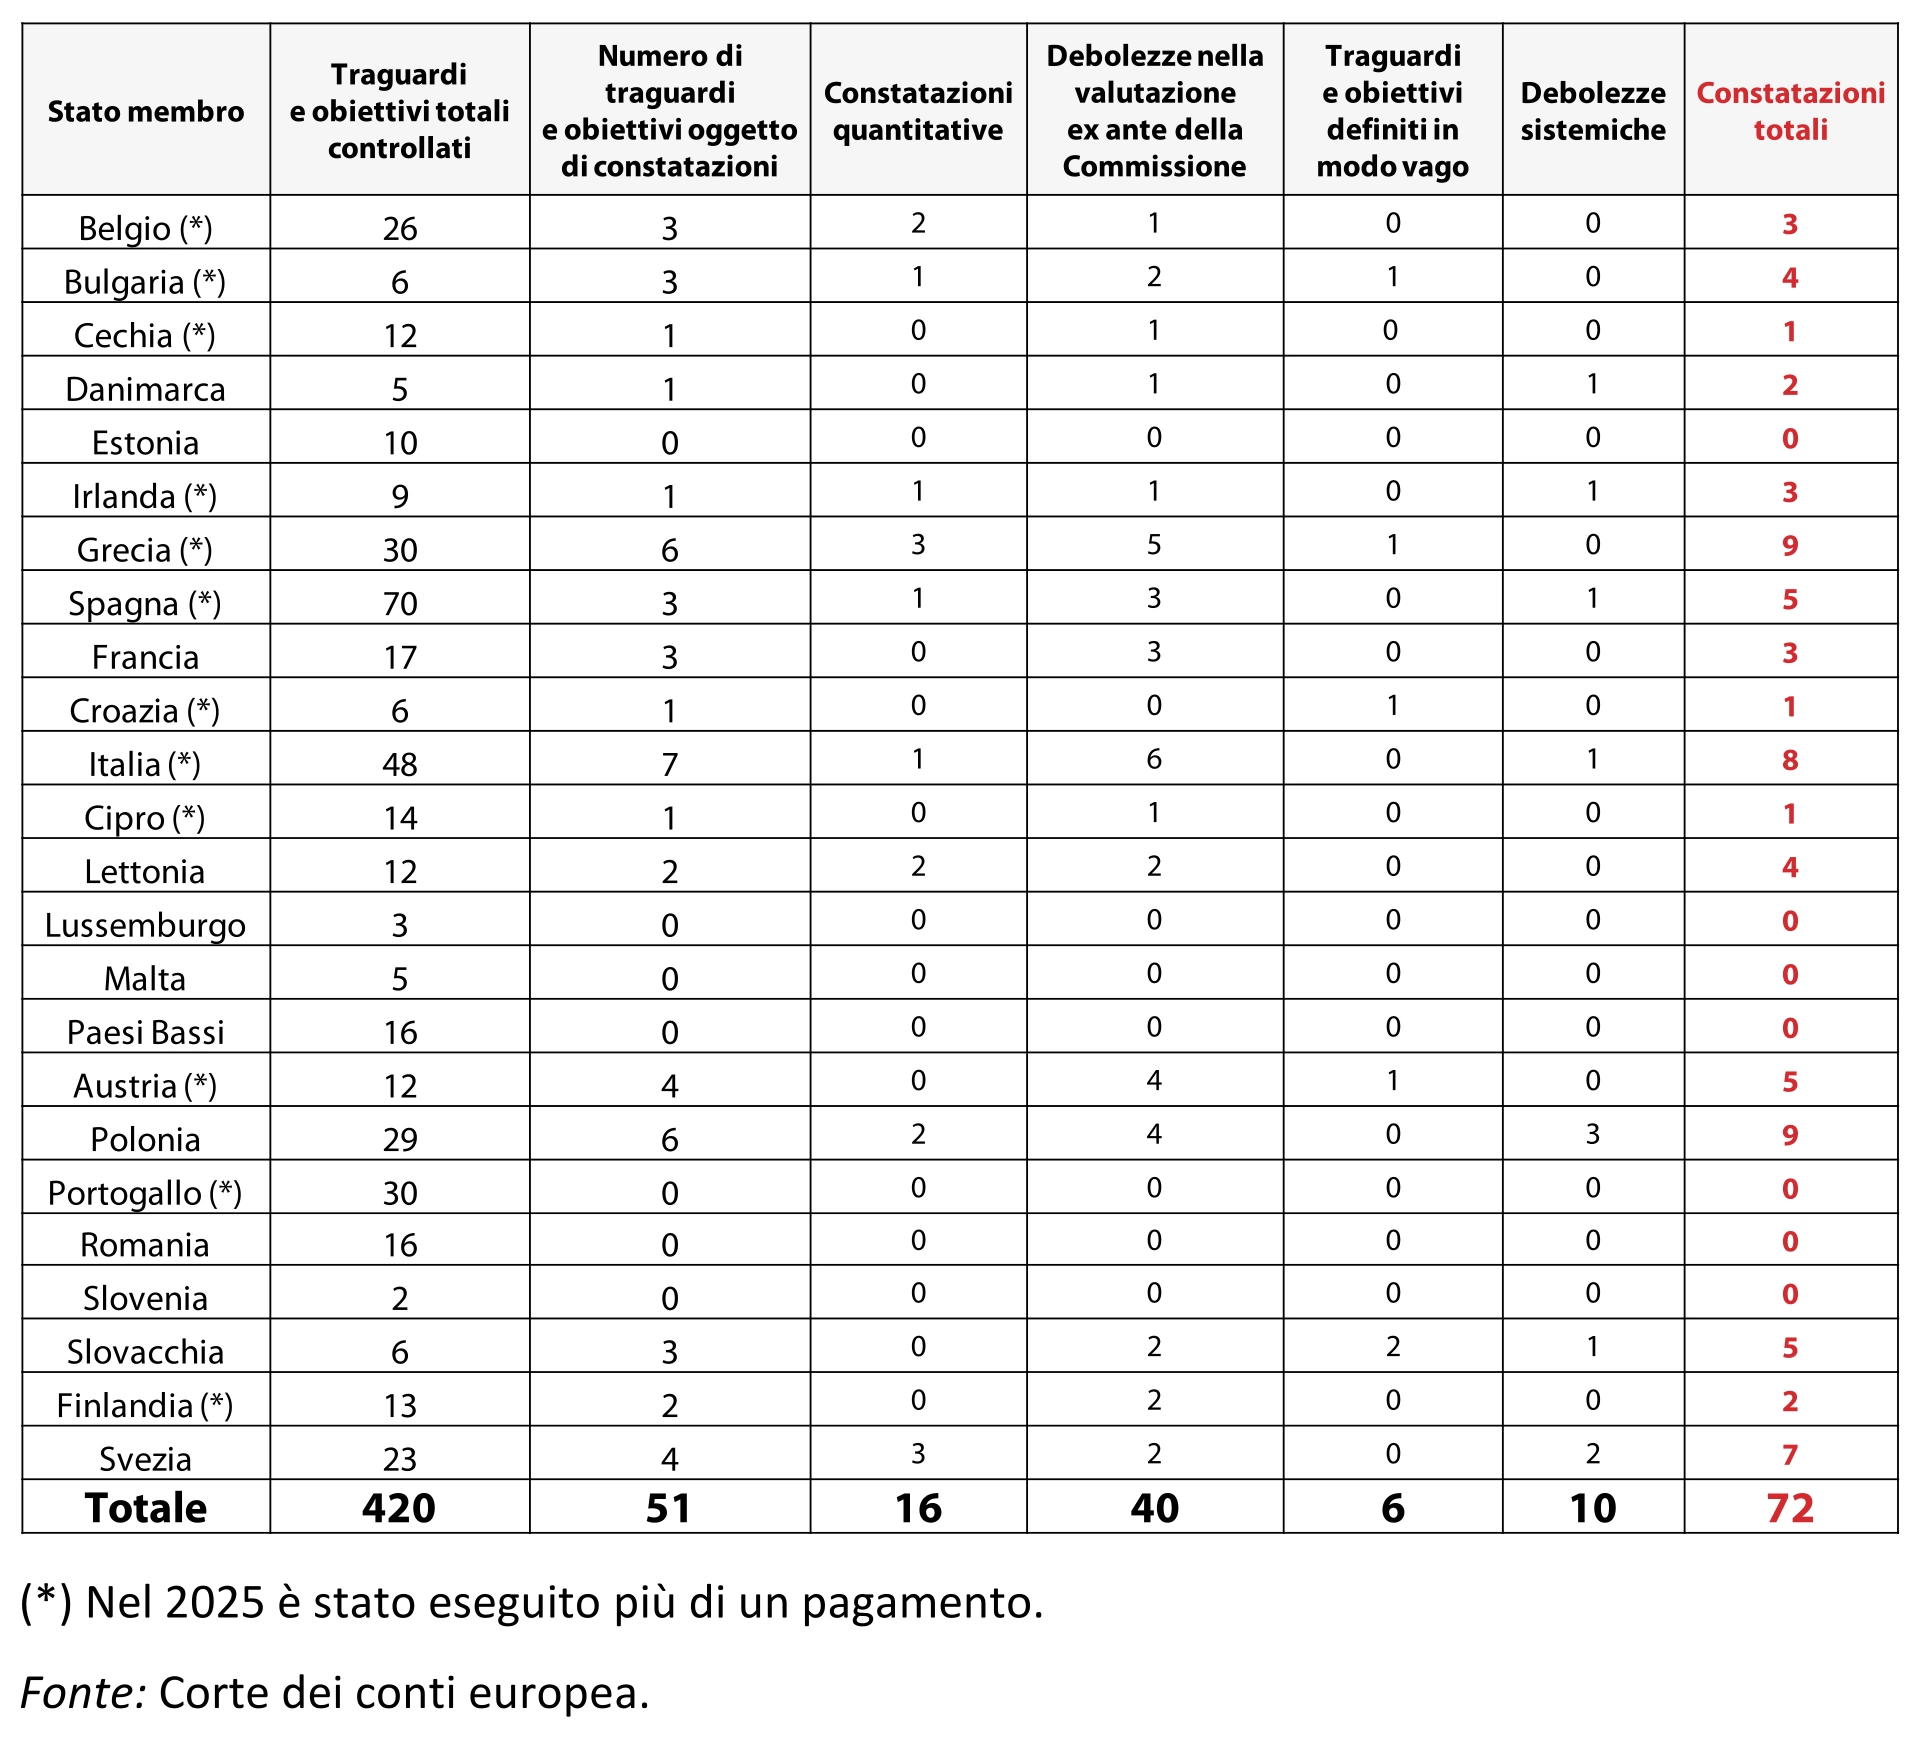
Le norme e le condizioni stabilite non sono state rispettate per 9 dei 37 pagamenti per sovvenzioni effettuati in favore degli Stati membri nel 2025. Ad esempio, gli auditor della Corte hanno rilevato ilnon soddisfacente conseguimento di traguardi e obiettivi,violazioni delle norme in materia di appalti pubblicieirregolarità concernenti gli aiuti di Stato. Hanno altresì individuatopunti deboli nella definizione dei traguardi e degli obiettivi,lacune nel monitoraggio effettuato dalla Commissioneeproblemi persistenti circa l’affidabilità dei sistemi di controllo degli Stati membri.
La Corte ha quindi formulatoun giudizio con rilievi sulla spesa a titolo dell’RRF. Per di più,ai paesi dell’UE è stato a volte consentito di semplificare i rispettivi impegni in materia di piani di ripresa o di renderli meno estesi, senza che detti paesi fornissero motivi ed elementi probatori convincenti. In alcuni casi, le modifiche sono state apportate solo dopo che il paese in questione aveva chiesto il pagamento alla Commissione. Ciò genera ilrischio che gli Stati possano ricevere fondi UE per ottenere meno di quanto originariamente promesso.
Per laspesa di bilancio tradizionale dell’UE, la Corte ha constatato chegli errori erano sia significativi che diffusi. Ha pertanto formulato, per il settimo anno di seguito, ungiudizio negativo sulla spesa dell’UE. Itassi di errore più alti erano nei finanziamenti per la coesione, che sostengono l’occupazione, la crescita e lo sviluppo regionale, nonché nellaspesa per agricoltura e ambiente. Il tasso di errore nei fondi per la coesione è passato dal 5,7 % del 2024 al 6,6 % nel 2025, mentre quello per agricoltura e ambiente è aumentato dal 2,6 % al 3,9 %.I problemi più comunemente rilevati sono stati il finanziamento di progetti o costi non ammissibilied ilmancato rispetto della normativa in materia di appalti pubblici.
Delle 64 operazioni del campione di spese in regime di gestione concorrente selezionato dalla Corte che comportavano procedure di appalto, in 18 la Corte ha individuato casi di inosservanza delle norme UE o nazionali in materia di appalti pubblici in Cechia,Italia, Portogallo e Regno Unito e in progetti Interreg. In particolare, la Corte segnala che il tipo di errore relativo agli appalti pubblici riscontrato si verifica quando leamministrazioni aggiudicatrici accettano che il contraente modifichi in misura sostanziale il contratto originario. Sebbene i contratti possano essere modificati, le direttive e le norme nazionali in materia di appalti pubblici devono essere rispettate. Simili errori sono stati riscontrati errori simili in progetti attuati in Cechia, inItaliae nel Regno Unito, sia in regime di gestione concorrente che in regime di gestione diretta.
La Corte ha individuato inesattezze nelle domande di pagamento in quattro Stati membri:Italia, Polonia, Slovacchia e Svezia. In due di essi (Italiae Svezia), la Corte ha riscontratoproblematiche nelle dichiarazioni di gestione. Scopo di tali dichiarazioni è fornire garanzie riguardo alla completezza, esattezza e affidabilità delle informazioni presentate con le richieste di pagamento. Nelle dichiarazioni di gestione alla Commissione, gli Stati membri dovrebbero all’occorrenza includere riserve per evidenziare gli elementi probatori mancanti. La Corte ha appuratoche questi due Stati membri sapevano, al momento della presentazione della domanda di pagamento, che gli elementi attestanti il soddisfacente conseguimento di alcuni traguardi e obiettivi erano insufficienti. Tuttavia, nessuno di questi due Stati membri ha apposto una riserva nella rispettiva dichiarazione di gestione evidenziando che un traguardo/obiettivo era stato raggiunto solo parzialmente al momento della domanda di pagamento.
La Corte avverte, inoltre, che ilcrescente onere del debito dell’UE potrebbe pesare molto sui bilanci futuri.I prestiti assunti dall’UE potrebbero raggiungere i 1 000 miliardi di euro entro il 2027, per lo più a causa dell’NGEU, mentre le solespese per interessiper il sostegno a fondo perduto dell’NGEUnel corso del periodo 2028-2034 potrebbero giungere a 93 miliardi di euro.
Le proposte presentate dalla Commissione per il prossimo bilancio consentirebbero inoltreun ingente ulteriore indebitamento per sostenere l’Ucraina, ipiani nazionali degli Stati membrie l’eventuale ricorso al meccanismo per le crisi gravi. Le somme in questione potrebbero essere considerevoli. Ad esempio, i prestiti a favore dell’Ucraina approvati o concordati a partire dal 2014, compreso il prestito di 90 miliardi di euro inaiuto dell’Ucraina deciso all’inizio del 2026, sono ammontati in totale a 170,1 miliardi di euro, di cui alla fine del 2025 erano già stati erogati 70,3 miliardi di euro.
Raccomandazioni della Corte alla Commissione
– Adottare misure volte adaumentare la sensibilizzazione delle autorità di gestione degli Stati membri in relazione ai loro obblighi concernenti l’attribuzione di sovvenzioni e l’aggiudicazione di appalti pubblici, in particolare per quanto riguarda:
(a) lemisure necessarie per garantire l’assenza di conflitti di interesse e l’adeguata documentazione di tali misure;
(b)le potenziali conseguenze della violazione delle norme nazionali o dell’UE in materia di modifica di appalti pubblici;
(c)l’obbligo per i beneficiari di conservare una documentazione sufficiente a giustificare i costi dichiarati.
La Corte invita quindi alla cautela per quanto riguarda ibilanci futuri:senza un accordo su nuove fonti di entrate, il bilancio dell’UE potrebbe far fronte ad una significativa carenza di fondi, che imporrebbe scelte difficili, quali contributi nazionali più alti e ambizioni minori.
Per i progetti a gestione diretta, la Commissione dovrebbe riesaminare, e se necessario,potenziare i controlli per verificare che:
(a) i beneficiari abbiano adottato misure per accertare l’assenza di conflitti di interesse e abbiano adeguatamente documentato tali misure;
(b)i beneficiari abbiano rispettato le norme nazionali e dell’UE in materia di modifica di appalti pubblici;
(c) la documentazione conservata dai beneficiari sia sufficiente a giustificare i costi dichiarati.