

Presentato in occasione della IX edizione di Shopping Tourism – Forum Italiano (Parma, 18 settembre 2026), Tourism Italian Monitor 2026, il report di ricerca ideato da Risposte Turismo, delinea un quadro chiaro sulle dinamiche, i trend e la geografia del turismo dello shopping in Italia.
Qual è il ruolo dell’Italia nella geografia mondiale dello shopping tourism?
Quali strategie e azioni è possibile adottare per consentire al nostro Paese di esprimere pienamente il proprio potenziale e competere con le grandi shopping destination internazionali?
Sono le domande su cui si è sviluppata la IX edizione diShopping Tourism – Forum Italiano(Parma, 18 settembre 2026), la giornata d’incontro persostenere lo sviluppo del turismo dello shopping nel nostro paese e contribuire alla sua conoscenza quale fenomeno dal potenziale particolarmente elevato, organizzato daRisposte Turismo, Società italiana di ricerca e consulenza specializzata nel settore turistico, che supporta operatori pubblici e privati nella pianificazione strategica e nella gestione operativa, con il sostegno diAPT Servizi Emilia-Romagna,Ministero del Turismo,Fondazione Parma Welcome, occasione di incontro, dibattito e business networking per gli operatori interessati a conoscere dinamiche e prospettive future di un fenomeno turistico che vede nell’Italia una destinazione dalle grandi potenzialità per i turisti desiderosi di trascorrere vacanze all’insegna dello shopping, nel corso del quale à stato presentato “Shopping Tourism. Italian Monitor Report 2026”.
“Sono quasi dieci anni che Risposte Turismo si occupa di analizzare e seguire le varie dinamiche relative allo shopping tourism, in Italia e nel mondo, organizzando la giornata annuale di studio, confronto e dibattito dedicata a questo segmento della macro industria turistica– ha dichiaratoFrancesco di Cesare, Presidente diRisposte Turismo –Siamo felicissimi che quest’anno Shopping Tourism sia ospitato da Parma, una destinazione dalle tante vocazioni che sta lavorando per essere pronta ad intercettare anche i segmenti di domanda particolarmente interessati allo shopping in viaggio”.
Perché un monitor sullo shopping tourism in Italia?
La risposta, che poi coincide con la motivazione che ha portatoRisposte Turismoad interessarsi al tema ed a lavorare su di esso, poggia su una verificata assenza di metodo e continuità, da parte di possibili soggetti pubblici o privati, nell’inquadrare tale mercato contribuendo alla conoscenza dei piani quantitativo e qualitativo con cui si manifesta in Italia.
È possibile tornare indietro fino alGrand Tour, precursore del fenomeno turistico moderno, in cui l’Italia, senza necessità di fare alcun marketing territoriale, era al centro del mondo quale destinazione non solo di viaggio ma anche di acquisto di prodotti (e tra essi anche vere e proprie opere d’arte) spesso realizzati ad-hoc contestualmente all’arrivo del viaggiatore.
Si viaggia per shopping alla ricerca di prodotti che è possibile reperire (ed acquistare) solo in determinati luoghi, o perché alcuni luoghi sono riconosciuti come aree e contesti produttivi di provenienza, quasi delle aree di elezione, per determinate produzioni. Si viaggia per shopping anche perchéspinti da motivazioni di natura economica: il prodotto potrebbe essere disponibile anche nel luogo di residenza ma si viaggia (o si modifica il proprio itinerario di viaggio) per poter sfruttare destinazioni o particolari punti di acquisto più convenienti.
Ma quando dall’identificazione del turista, non facile, si passa alla quantificazione del fenomeno, è giusto comprendere in esso anche tutte quelle dinamiche – e conseguenti comportamenti – afferenti aituristi che, pur mossi da altre motivazioni, assegnano allo shopping una importanza, ed un investimento in tempo e denaro, comunque di rilievo. Ad un simile fenomeno non è possibile non dedicare attenzione ed impegno con l’obiettivo di assicurarsi vantaggi e risultati.
Dopo aver approfondito, nelle scorse edizioni, i mercati statunitense, francese e tedesco, quest’anno l’analisi della domanda si concentra, oltre che sull’Italia, sulRegno Unitoe sullaSpagna, mercati particolarmente rilevanti per l’incoming nazionale.
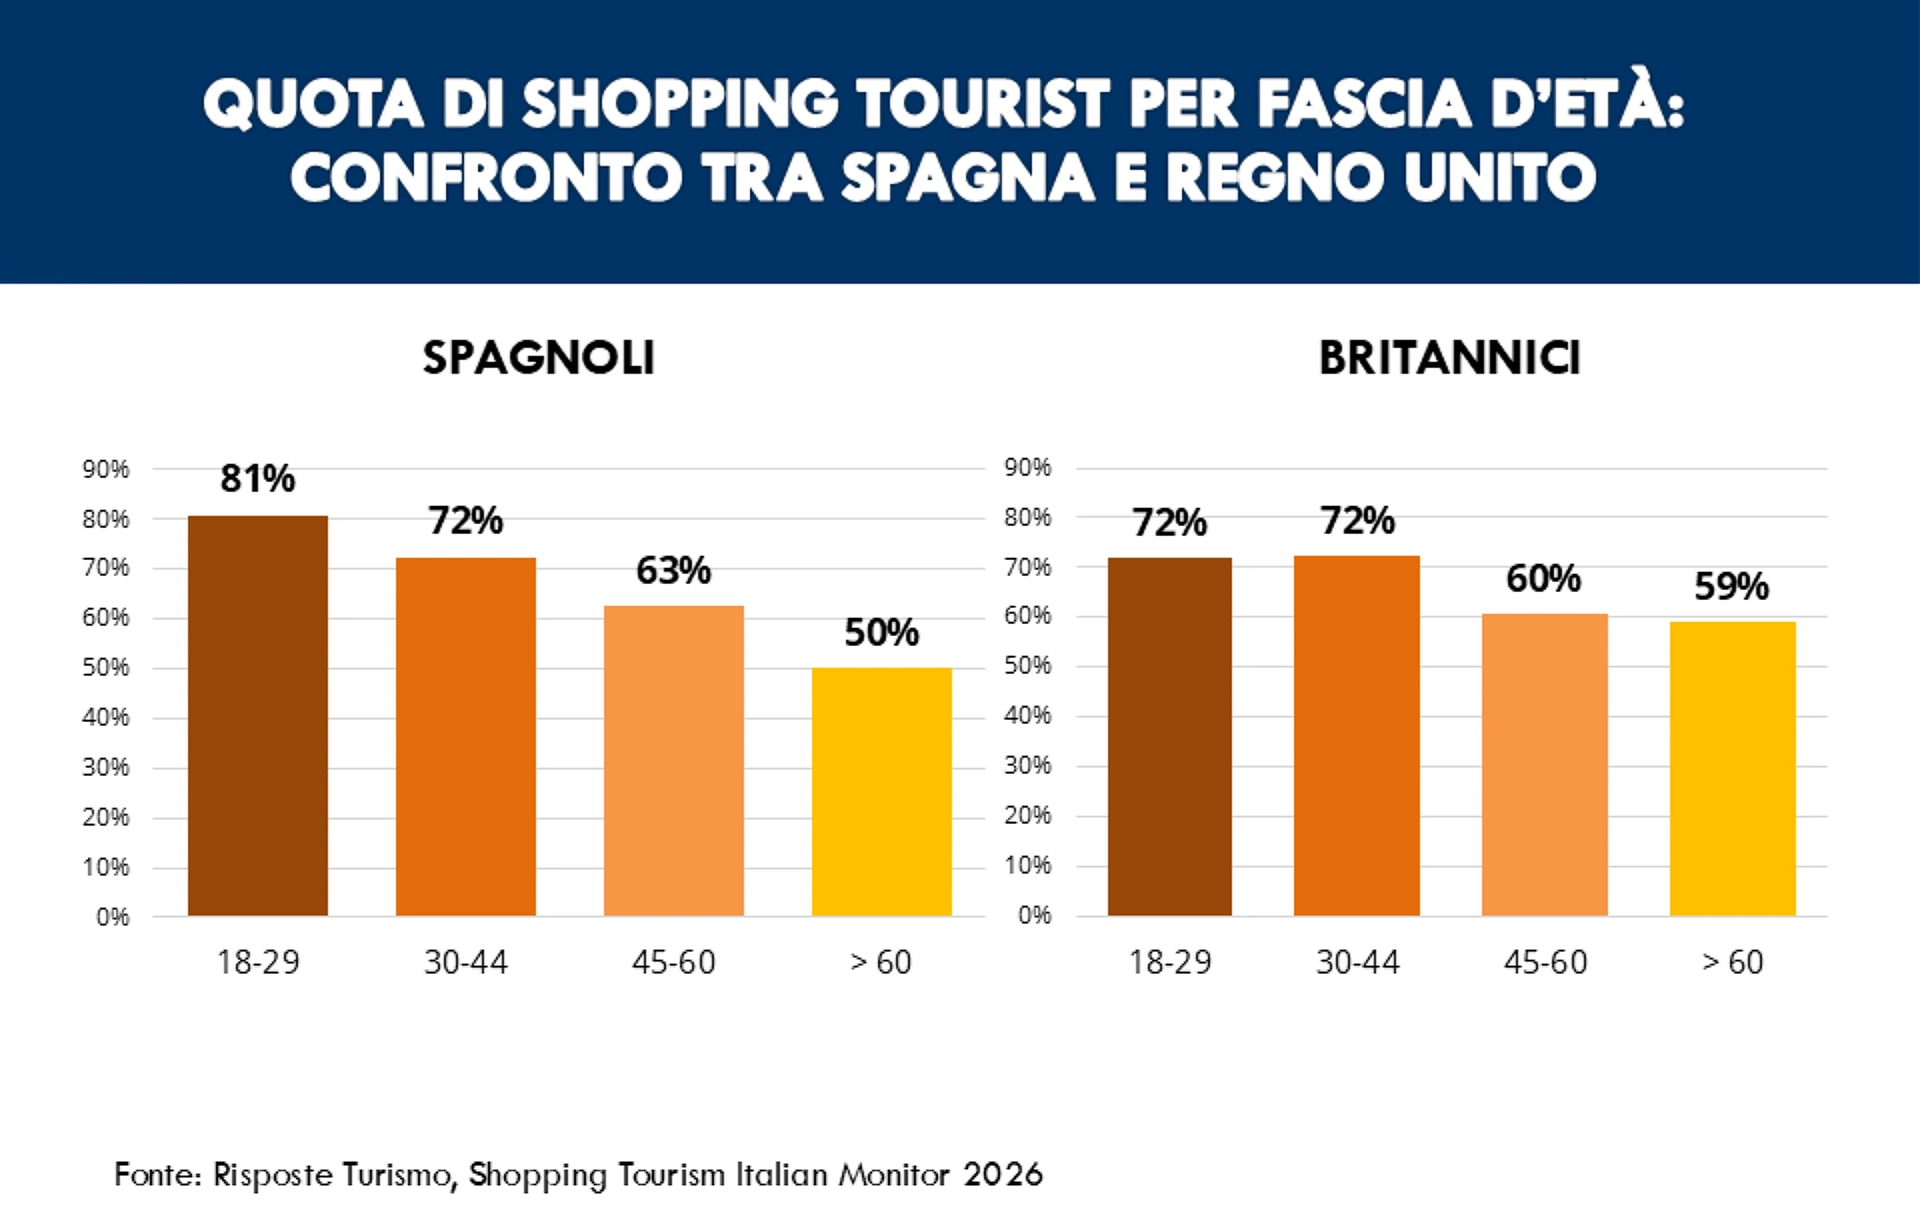
La fotografia che emerge, in particolare, dal campione intervistato (britannici e spagnoli) evidenzia in primo luogoun’alta propensione ai viaggi per shopping da parte dei turisti stranieri: il 71% dei turisti spagnoli e il 67% di quelli dal Regno Unito dichiarano di averlo già fatto. Confrontando gli shopping tourist di Spagna e Regno Unito emerge, per quel che riguarda le fasce d’età, chein Spagna e nel Regno Unito sono i più giovani (18-29 anni) a muoversi per fare acquisti (rispettivamente, 81% e 72%). Con riferimento alla spesa, invece, l’indagine evidenzia come, tra gli shopping tourist, ibritannici destinano agli acquisti la quota più elevata del budget di viaggio rispetto alle altre voci di spesa turistica(30%) apoca differenza dagli spagnoli(24%).
Nel dettaglio, emerge un’elevata capacità di spesa dei due mercati esteri, con il78% degli spagnoli e il 77% dei britanniciche dichiarano una spesa dipiù di 50 euro al giorno(percentuali che scendono, rispettivamente,al 45% e al 49% per chi spende oltre 100 euro).
Le categorie acquistate sempre o quasi sempre sonoabbigliamento,calzatureepelletteriaper glispagnoli(68%) eciboebevande analcoliche per i britannici(67%).
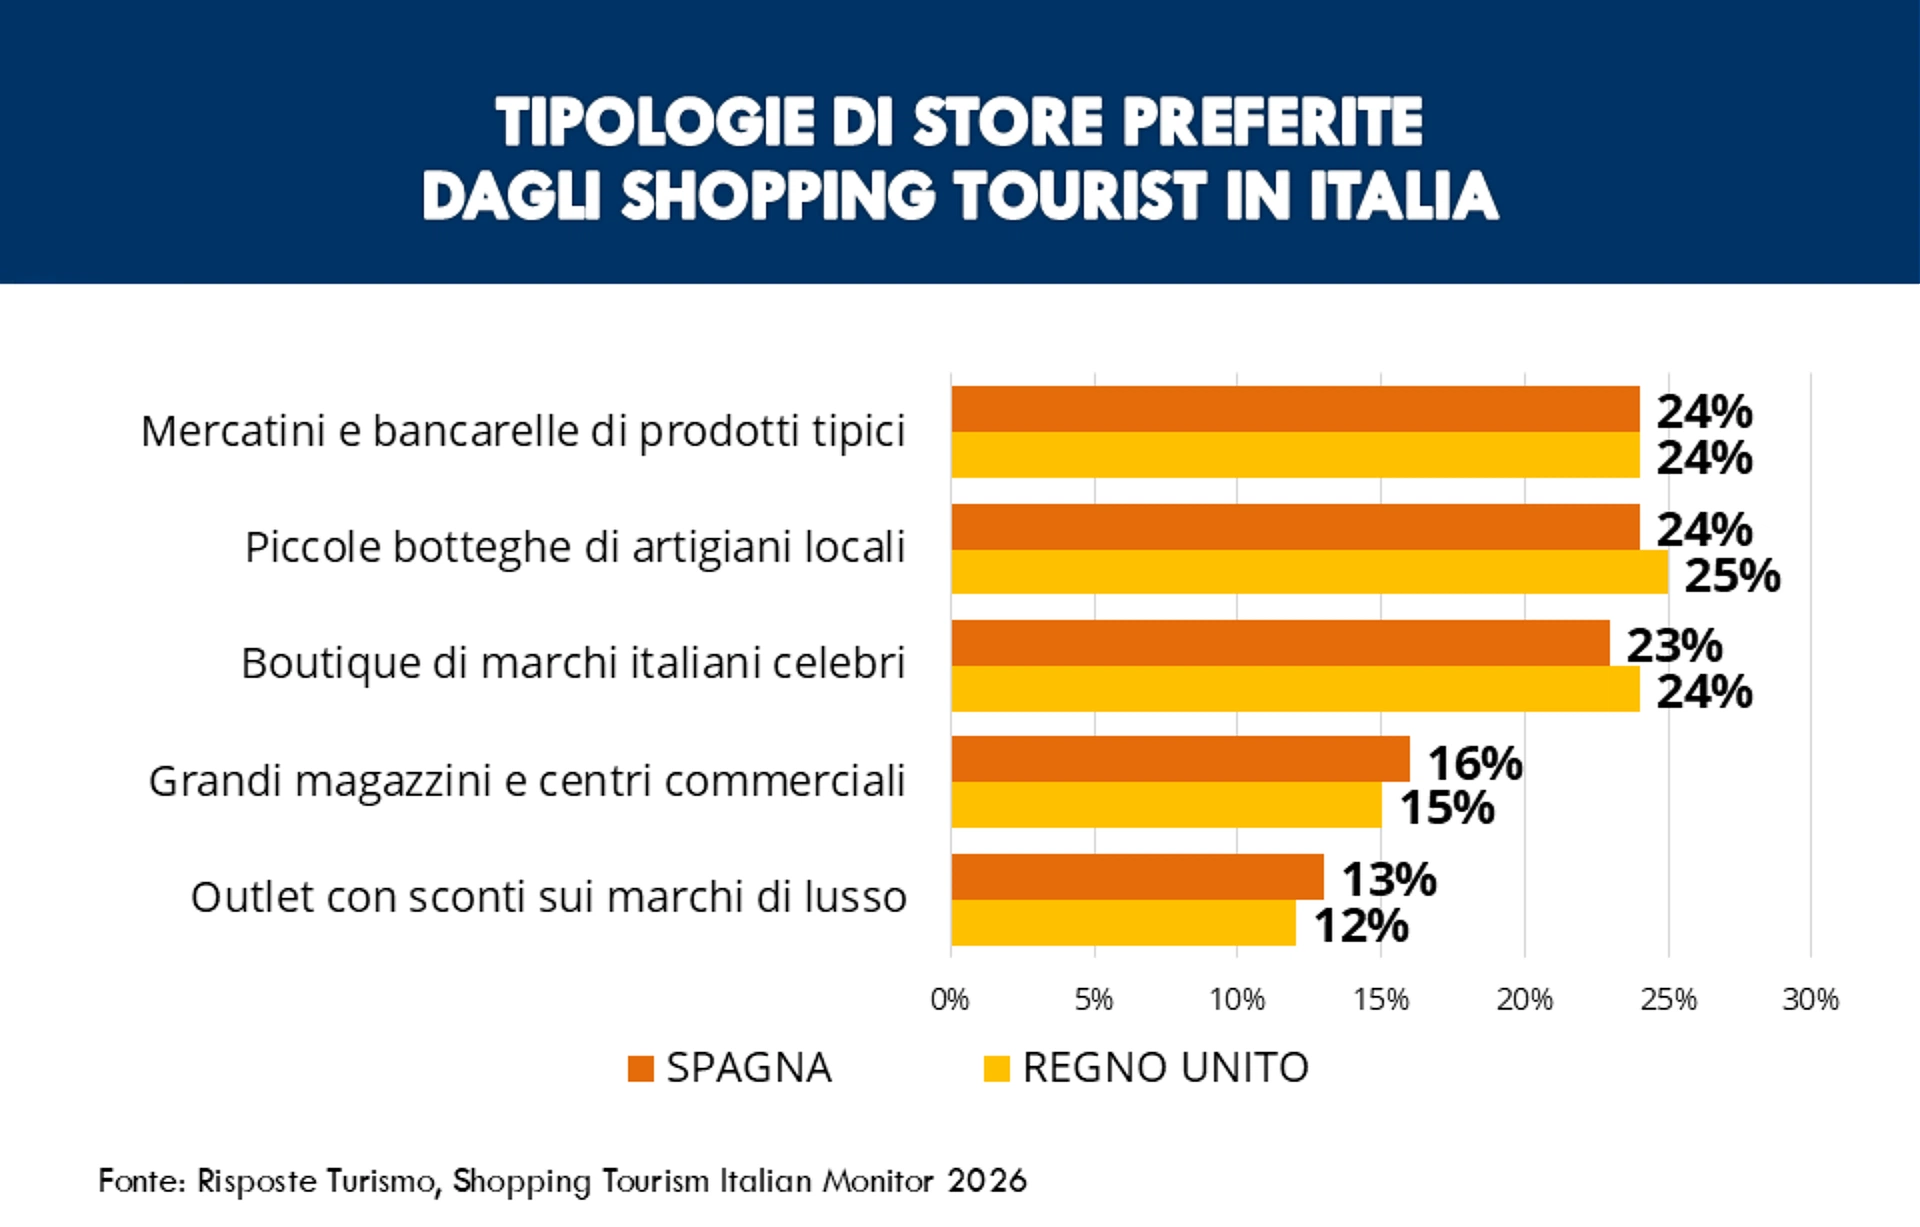
Guardando nello specifico al comportamento e alle preferenze di acquisto in Italia dei due campioni di stranieri intervistati, ituristi britannici sono quelli che hanno scelto meno il nostro Paese per una vacanza all’insegna dello shopping(41%) ma che sono maggiormente interessati a farlo in futuro (48%). Tra gli shopping touristspagnoli, invece,il 70% ha già viaggiato in Italia per shopping e un altro 29% vorrebbe farlo. In merito alla tipologia di store preferita dagli shopping tourist:mercatini,bancarelle di prodotti tipici epiccole botteghe di artigiani localisono risultate al1° posto.
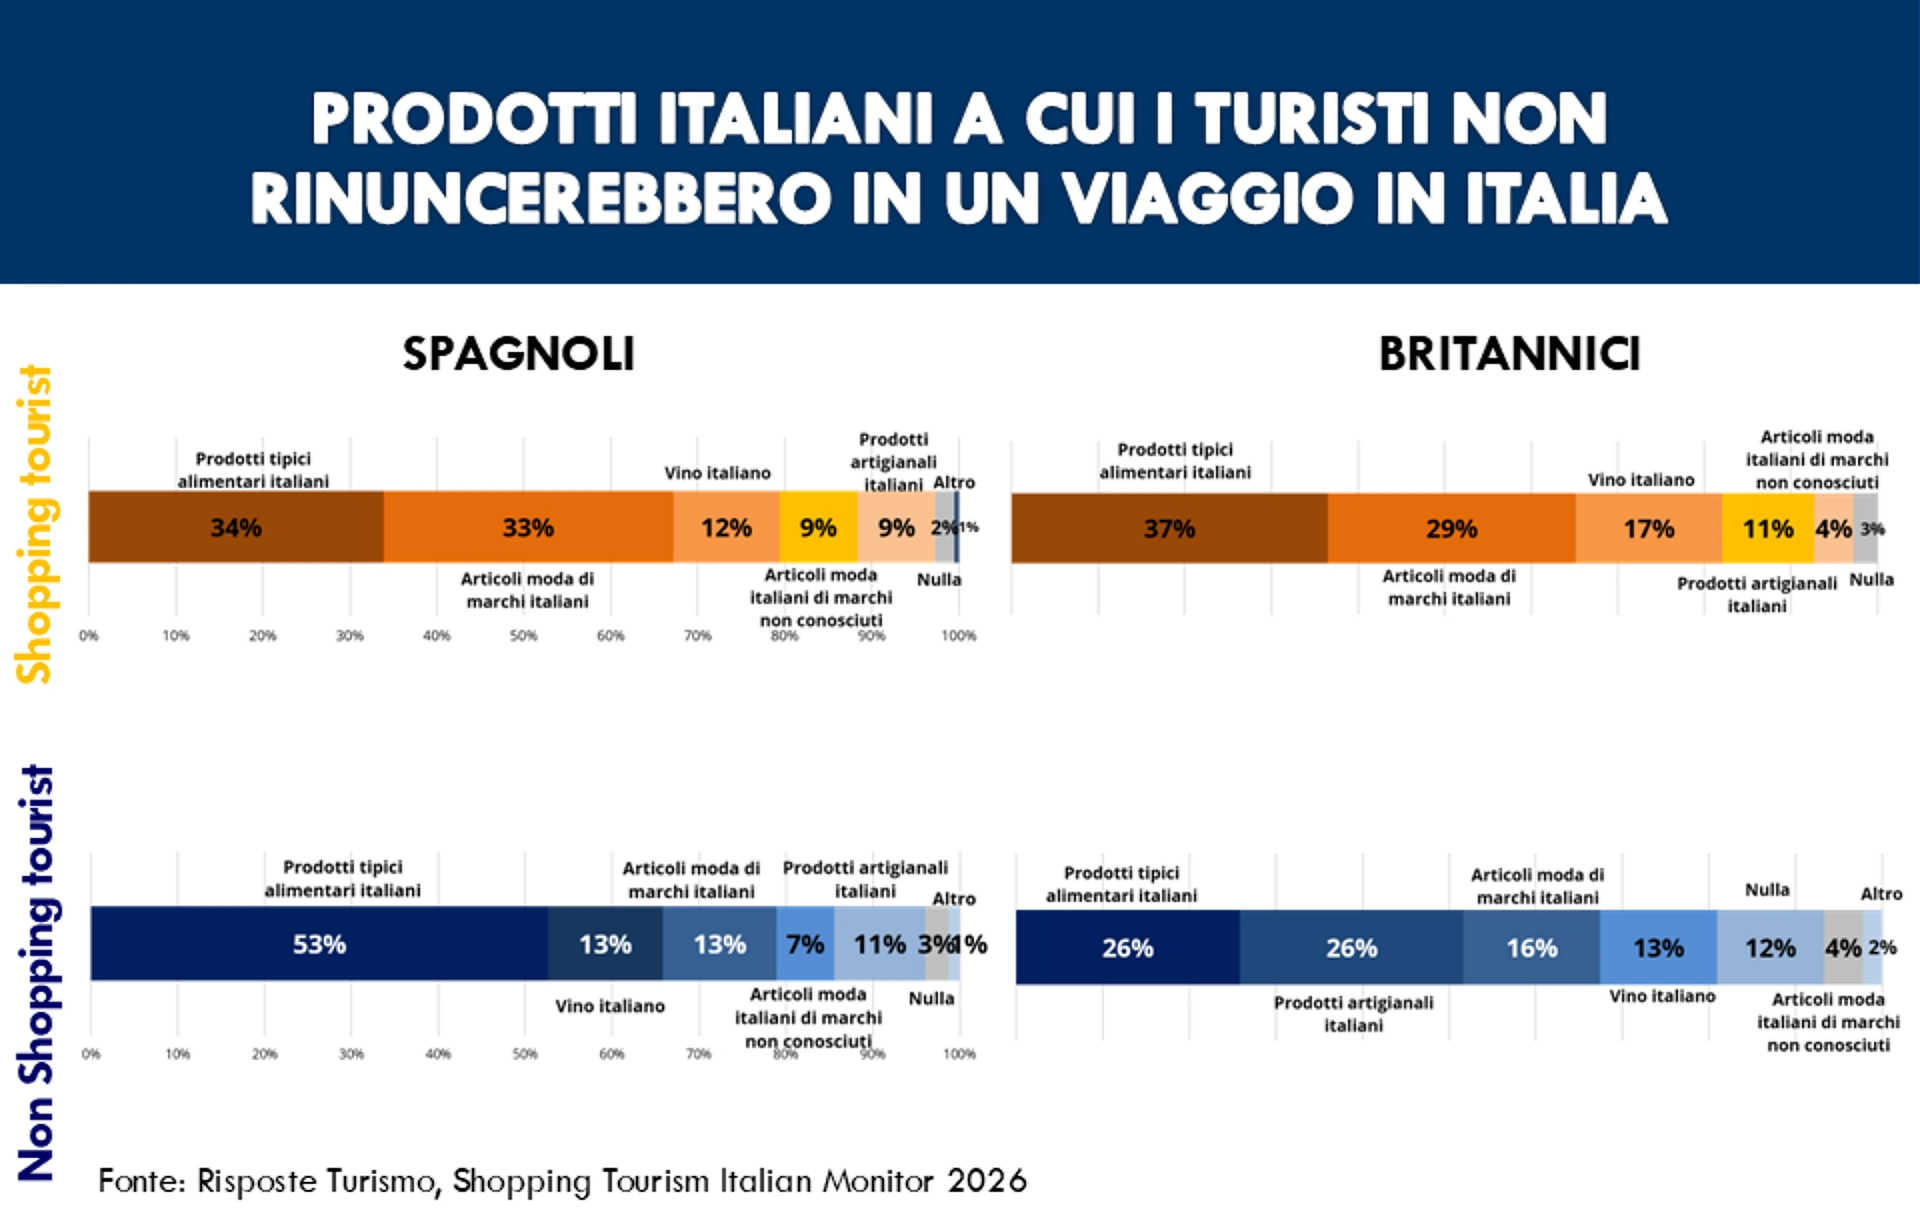
I prodotti italiani irrinunciabiliper glishopping touriststranieri nel nostro Paese sono lespecialità alimentari tipiche(spagnoli: 34%; britannici: 37%), seguiti dagliarticoli di moda di marchi italiani(spagnoli: 33%; britannici: 29%).
Considerando ciò che spinge i turisti spagnoli e britannici a fare shopping nel nostro Paese, al primo posto figuranoqualità e design dei prodotti, seguiti dall’esperienza di shopping in location storiche e di charmee daiprezzi competitivi.Recensioniesocial, infine,incidono sulla scelta della destinazione per shopping, influenzando significativamente l’84% degli shopping tourist spagnoli e il 69% dei britannici.
Per quanto riguarda ilturista italiano dello shopping, emerge un profilo molto differente da quello di spagnoli e inglesi:la fascia con la quota più alta di shopping tourist risulta, infatti, quella over 60(36%), mentre spagnoli e britannici mostrano una propensione più marcata tra i giovani.
Per quanto riguarda lepreferenze, invece, i nostri connazionali si allineano a britannici e spagnoli, consconti, saldi e promozioni(66%) e la presenza diproduzioni tipiche o di prodotti particolari e unici(55%) aorientare la scelta della destinazione. Per gli italiani l’acquisto irrinunciabile è il piccolosouvenir locale, comprato sempre o quasi sempre dall’86%,seguito da cibo e bevande analcoliche(73%).
Dall’analisi di Risposte Turismo sul segmento degli shopping tourist italiani spiccano anche due fenomeni meritevoli di attenzione:
– ilpeso crescente del digitale nella scelta della destinazione, con il 79% del campione intervistato che dichiara di essere abbastanza o molto influenzato da recensioni online e social media, contro il 52% della rilevazione precedente;
– laspesa media giornaliera che si sposta verso il basso, con la fascia 26-50 euro che passa dal 22% al 41%. Il turista italiano che viaggia per shopping, infine, resta più propenso a spendere di chi viaggia per altre ragioni, ma sceglie con più attenzione, e lo faprivilegiando la tipicità e l’artigianato rispetto al marchio.
“I risultati dell’indagine confermano che Spagna e Regno Unito sono due mercati ai quali l’Italia deve guardare con particolare attenzione– ha commentato di Cesare –Già rilevanti per il nostro incoming e per la spesa turistica, mostrano una forte familiarità con i viaggi motivati dallo shopping e un interesse molto elevato verso il nostro Paese. Il fatto che, tra gli shopping tourist intervistati, quasi tutti gli spagnoli e circa nove britannici su dieci abbiano già viaggiato in Italia per fare acquisti o desiderino farlo testimonia la forza della nostra offerta ma anche un potenziale ancora da trasformare pienamente in valore. L’indagine ci dice, inoltre, che la capacità attrattiva dell’Italia non dipende soltanto dalla convenienza o dalla presenza dei grandi marchi: entrano in gioco la qualità e il design, il fascino dei luoghi, le produzioni tipiche e le botteghe artigiane. La sfida per destinazioni e operatori è dunque passare da un’attrattività in parte spontanea a una proposta di shopping tourism più riconoscibile, organizzata e integrata con l’esperienza complessiva del viaggio”.