

L’Agenzia Internazionale dell’Energia (IEA) ha pubblicato uno studio che evidenzia come i Governi, a seguito della drastica riduzione dei flussi via gasdotti dalla Russia e delle recenti instabilità geopolitiche nello Stretto di Hormuz che hanno determinato un’estrema volatilità dei prezzi e a significativi impatti economici, dispongano di meccanismi per le riserve di gas e di opzioni di flessibilità, in grado di rafforzare la resilienza del sistema contro le interruzioni di approvvigionamento a breve termine.
I governi dispongono di diverse opzioni per rafforzare la resilienza e la preparazione a potenziali interruzioni future delle forniture di gas naturale, dal momento che i rischi geopolitici e i cambiamenti strutturali rendono i mercati globali del gas sempre più complessi e soggetti a volatilità.
Per delineare le possibilità pratiche per migliorare la resilienza dell’approvvigionamento in un contesto in cui i mercati globali del gas diventano più interconnessi, ma anche strutturalmente e geopoliticamente più complessi, l’Agenzia Internazionale dell’Energia (IEA), in occasione dellaXV Conferenza dei produttori e consumatori di GNL(Tokyo, 11 settembre 2026), co-organizzata dal Ministero dell’Economia, del Commercio e dell’Industria del Giappone (METI) e dalla stessa IEA, il cui tema centrale era“Advancing LNG for the Future: Resilience and Reliability”(Far progredire il GNL per il futuro: resilienza e affidabilità), ha pubblicato ilRapporto“Gas Reserve Mechanisms and Flexibility Options. Enhancing gas supply security in a changing global market” (Meccanismi di riserva di gas e opzioni di flessibilità: rafforzare la sicurezza dell’approvvigionamento di gas in un mercato globale in evoluzione).
Due gravi crisi di approvvigionamento di gas verificatesi negli ultimi cinque annihanno messo in discussione presupposti consolidati sulla sicurezza dell’approvvigionamento di gas e hanno rivelato profondevulnerabilità in un mercato globale del gas sempre più interconnesso ma anche geopoliticamente complesso. La drastica riduzione delle forniture di gas russo tramite gasdotto verso l’Europa, a seguito dell’invasione dell’Ucraina da parte della Russia nel 2022, ha innescato prezzi record e una profonda riconfigurazione del commercio globale di GNL. Più recentemente, le interruzioni dei flussi di GNL attraverso lo Stretto di Hormuz durante il conflitto mediorientale del 2026 hanno dimostrato ancora una volta la vulnerabilità delle economie dipendenti dalle importazioni a improvvisi shock di approvvigionamento.
Queste crisi hanno dimostrato che la riallocazione delle forniture di GNL attraverso la competizione per carichi limitati di GNL durante periodi di forte stress può portare a un’estrema volatilità dei prezzi e a significativi impatti economici e, in alcune circostanze, potrebbe non impedire carenze fisiche.
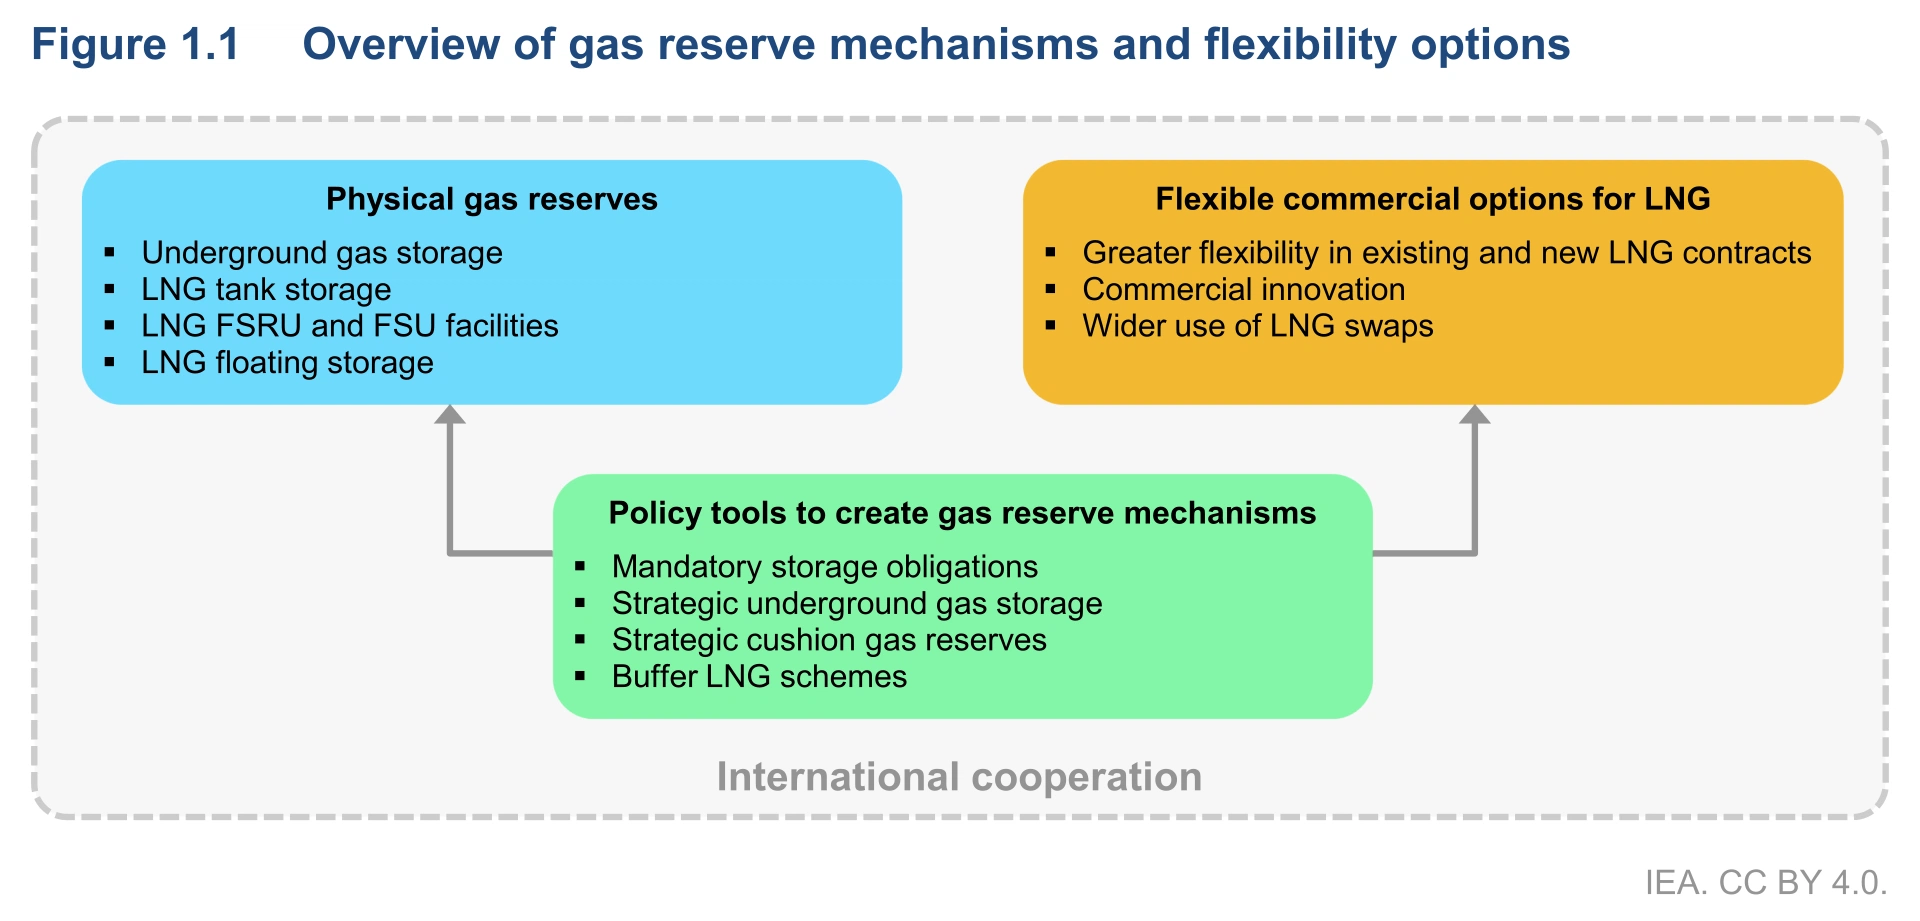
Il Rapporto si concentra suimeccanismi di riserva del gas e sulle opzioni di flessibilitàche possono rafforzare la resilienza del sistema del gas contro le interruzioni di approvvigionamento a breve termine, individuandomisure pratiche che i Paesi importatori di gas possono attuare nei prossimi cinque anniper rafforzare la sicurezza dell’approvvigionamentoattraverso una combinazione di risorse di riserva fisiche, accordi commerciali flessibili e meccanismi basati su politiche, a complemento degli sforzi a lungo termine per diversificare le fonti di approvvigionamento e potenziare le infrastrutture del gas.
Caso Studio: le riserve strategiche nei Paesi dell’UE
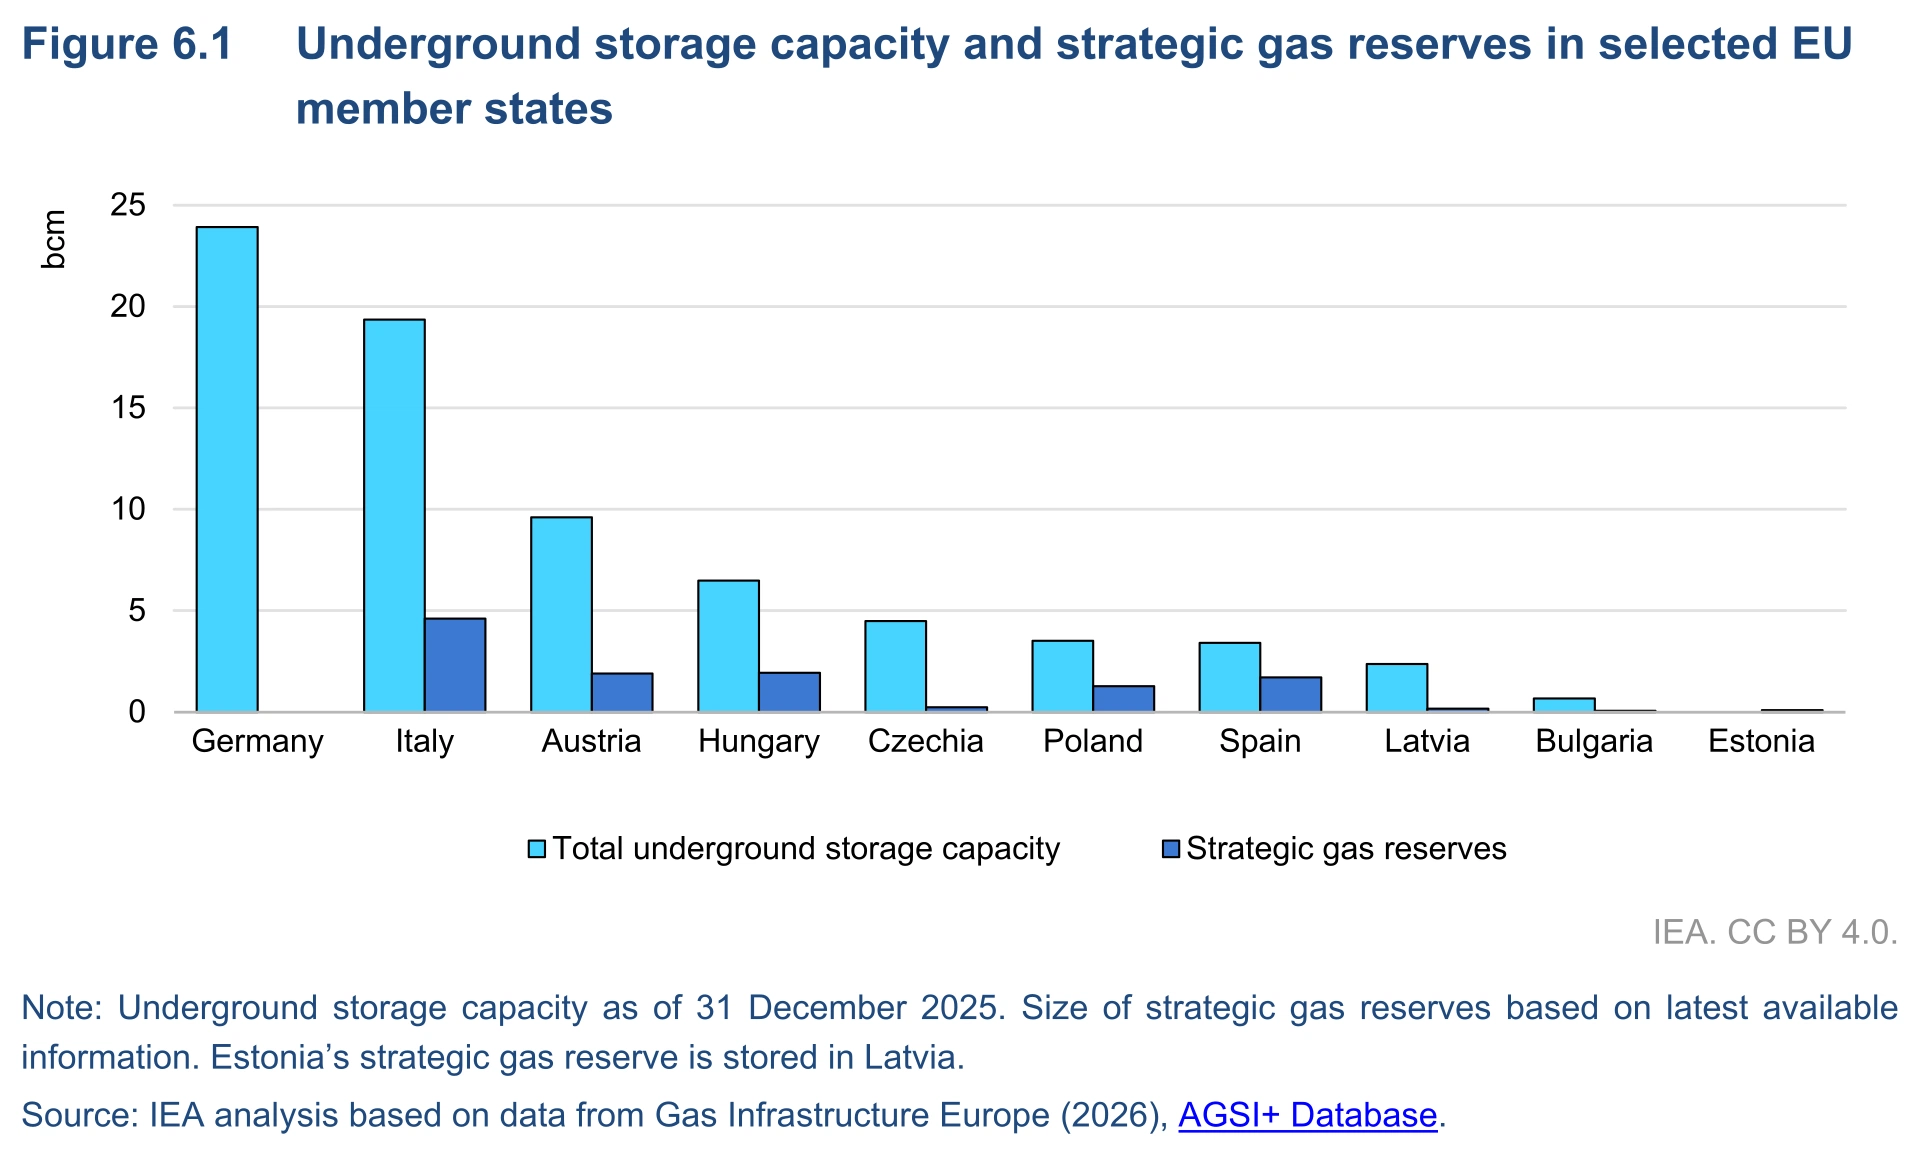
Secondo l’IEA, Le riserve strategiche di gas hanno svolto un ruolo nella sicurezza del gas di almeno 6 Stati membri dell’UE già prima della crisi energetica del 2022-2023. L’utilizzo di tali riserve si è ulteriormente ampliato dal 2022, con 4 Stati membri che hanno modificato i loro quadri normativi esistenti, in gran parte in risposta al Regolamento UE sullo stoccaggio del gas del 2022. Altri 4 Stati membri hanno introdotto nuove riserve strategiche dopo il 2022. Complessivamente,si stima che nel 2025 nell’UE fossero detenuti 12 miliardi di metri cubi di gas come riserve strategiche, pari a circa il 3,5% del consumo annuo di gas e al 12% della capacità di stoccaggio del gas operativa.
I meccanismi finanziari utilizzati per recuperare i costi di costituzione e mantenimento delle riserve strategiche di gas nell’UE variano da un Paese all’altro.In alcuni casi, i costi vengono trasferiti direttamente ai consumatori finali, sia attraverso i prezzi applicati dai fornitori(Spagna)sia tramite specifici prelievi per le emergenze(Ungheria). In altri (Austria, Repubblica Ceca e Lettonia),il finanziamento avviene a carico del bilancio statale. Il recupero dei costi può anche essere integrato intariffe regolamentate, come le tariffe di trasporto(Bulgaria), glioneri di neutralità applicati ai punti di uscita dal sistema(Germania) o letariffe di stoccaggio e trasporto(Bulgaria eItalia). Laddove la responsabilità della detenzione delle scorte sia affidata a un unico soggetto, come un gestore del sistema di trasporto o un ente statale – situazione che riguarda la maggior parte dei Paesi UE dotati di riserve strategiche di gas – tali meccanismi garantiscono solitamente la copertura integrale dei costi. Per contro, in Spagna, dove gli obblighi ricadono sugli operatori di mercato, il recupero dei costi dipende dalle strategie di prezzo dei singoli fornitori e può risultare meno certo. In Germania, Ungheria e Spagna sono previste sanzioni in caso di mancato rispetto degli obblighi.
Diversi Stati membri dell’UE mantengono riserve strategiche di gas, pur rispettando al contempo gli obblighi di stoccaggio previsti dal Regolamento UE sullo stoccaggio del gas. Tuttavia, le due misure perseguono obiettivi potenzialmente contrastanti, il che potrebbe complicare la definizione delle priorità in materia di stoccaggio del gas in alcuni Paesi.Le riserve strategiche costituiscono una riserva di emergenza, riducendo la capacità di stoccaggio disponibile per usi commerciali. Per contro,gli obblighi UE di stoccaggio mirano a massimizzare il potenziale di prelievo commerciale– e quindi il valore della flessibilità offerta dallo stoccaggio durante la stagione di prelievo – anche a scapito della flessibilità commerciale durante la stagione di stoccaggio.
Sebbene tali misure non siano intrinsecamente incompatibili, i rispettiviobiettivi possono entrare in conflitto quando la capacità di stoccaggio è limitata e i requisiti per le riserve strategiche sono elevati. Nel 2025, ad esempio, le riserve strategiche rappresentavano circa il 50% della capacità di stoccaggio sotterraneo di gas (UGS) in Spagna, il 37% in Polonia, il 30% in Ungheria,il 24% in Italiae il 20% in Austria. Tuttavia, lo stoccaggio di GNL (in Spagna), la possibilità di stoccare gas all’estero (come nel caso della Polonia) e un approccio basato sul mercato in Germania (dove le scorte vengono acquisite solo quando necessario) offrono un certo margine diflessibilità aggiuntiva nell’utilizzo della capacità di stoccaggio nazionale.
AltriStati membri dell’UE stanno valutando la creazione di nuove riserve strategiche di gas. La Germania, pur disponendo del quadro normativo necessario ma non detenendo scorte fisiche nella propria riserva strategica, sta valutando l’istituzione di una riserva di emergenza permanente da 24 TWh (2,2 miliardi di metri cubi) finanziata con fondi pubblici; tale misura comporterebbe la riconversione a uso strategico di circa il 10% della capacità nazionale di stoccaggio sotterraneo di gas (UGS) a fini commerciali. Anche i Paesi Bassi prevedono di costituire una riserva strategica da 5 TWh (0,5 miliardi di metri cubi) presso l’impianto di stoccaggio di Alkmaar entro l’inverno 2026/2027 e stanno esaminando opzioni per ampliare lo stoccaggio strategico oltre questo obiettivo iniziale.
Sebbene le riserve strategiche di gas siano state finora gestite esclusivamente a livello dei singoli Stati membri, sarebbetecnicamente possibile accorparle e gestirle a livello di UE, con il sostegno degli Stati membri su base proporzionale. Nel 2025, la compagnia statale ucraina del settore petrolifero e del gas,Naftogaz, ha proposto di utilizzare la capacità di stoccaggio sotterraneo di gas (UGS) inutilizzata dell’Ucraina (stimata in oltre 10 miliardi di metri cubi) per costituire riserve strategiche di gas a livello dell’UE. Ad oggi, non sono stati compiuti progressi concreti verso la messa in comune degli stoccaggi strategici a livello sovranazionale. Tuttavia, un simile meccanismo potrebbe offrire il vantaggio di centralizzare la funzione non commerciale dello stoccaggio sotterraneo di gas, consentendo al contempo agli stoccaggi commerciali di continuare a rispondere ai segnali del mercato.
Per l’IEA l’UE deve andare oltre i rigidi obiettivi di stoccaggio commerciale e adottare riserve strategiche dedicate e flessibilità di mercato per gestire i rischi di approvvigionamento in continua evoluzione. Man mano che l’UE elimina gradualmente il gas russo e si affida maggiormente al gas naturale liquefatto (GNL) commercializzato a livello globale, lo stoccaggio sotterraneo tradizionale da solo non è più sufficiente a proteggere dagli improvvisi shock di mercato.
Inoltre, il Rapporto analizza come i Governi possanopromuovere la cooperazione internazionale rafforzando il coordinamento e il dialogo, aumentando la trasparenza, migliorando la flessibilità del mercato ed esplorando congiuntamente nuovi meccanismi di riserva volontaria. L’IEA si rende disponibile a sostenere questi sforzi.