

IlCircular Economy & Resource Efficiency Report 2026di Energy & Strategy Group del Politecnico di Milano, presentato a Ecomondo il 5 novembre 2026, evidenzia che il 35% delle imprese italiane adotta pratiche di economia circolare con investimenti medi saliti a 189.000 euro. Nonostante la crescita complessiva dei benefici, i risparmi effettivi coprono appena il 17% del potenziale stimato per il 2030, evidenziando un divario da colmare.
AEcomondo(Fiera di Rimini, 3-6 novembre 2026) presso l’Italia Innovation Arena, nell’ambito del Convegno “Economia circolare in Italia: imprese, risorse e nuove filiere”,Energy & Strategy Groupdel POLIMI ha presentato il 5 novembre 2026 ilRapporto“Circular Economy & Resource Efficiency 2026”, che analizza illivello di diffusione dell’economia circolare tra le imprese italiane in un contesto in cui laresilienza delle catene di fornitura e la disponibilità delle materie prime assumono un peso crescente.
La ricerca affronta in particolare:
– ladiffusione delle pratiche di economia circolaretra le aziende italiane;
– gliinvestimenti, gli impatti e il valore generatodall’economia circolare;
– l’evoluzione del quadro normativo italiano e delle politiche europee;
– losviluppo delle filiere emergenti per il recuperodei RAEE da fotovoltaico e delle batterie al litio.
Il Rapporto per l’occasione è stato presentato dal Prof.Davide Chiaronidel POLIMI e Responsabile dell’OsservatorioCircular Economy & Resource Efficiency, mentreLaura Marcati,Project Manager del Gruppo, ha illustrato il Focus della ricerca: “Materie prime critiche e nuove catene del valore: il potenziale del fotovoltaico e delle batterie EV”.
ECONOMIA CIRCOLARE: LA SFIDA È SCALARE IL VALORE
Nel 2026 l’economia circolare in Italia registra nuovi progressi, con una maggiore diffusione delle pratiche tra le imprese e investimenti di dimensione crescente. I benefici economici e ambientali risultano tuttavia ancora lontani dal potenziale teorico. Le analisi del Rapporto mostrano quindicome la sfida sia passare dall’adozione delle singole pratiche alla costruzione di capacità organizzative, tecnologie e filiere industriali in grado di valorizzare pienamente le risorse.
L’ADOZIONE CRESCE, MA IL SISTEMA DELLE IMPRESE RESTA POLARIZZATO
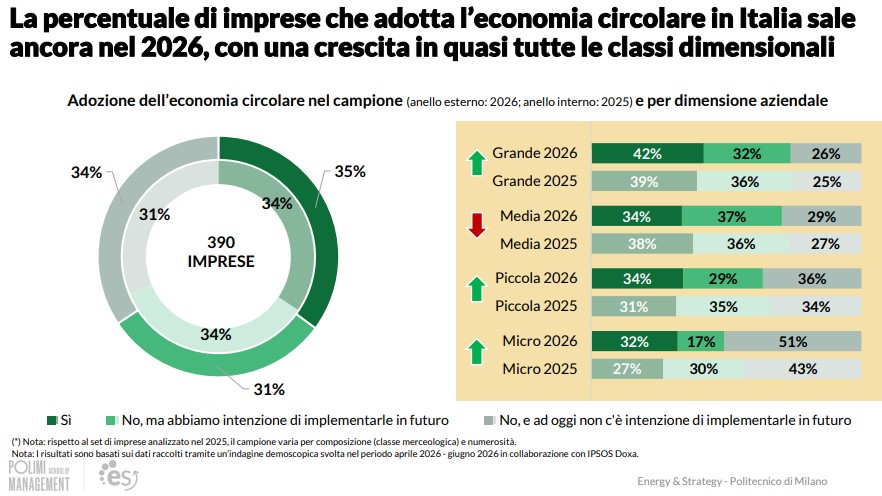
L’indagine demoscopica realizzata conIpsos Doxasu 390 imprese mostra che nel 2026il 35% del campione dichiara di avere adottato pratiche di economia circolare, rispetto al 34% del 2025. Allo stesso tempo,scende dal 34% al 31% la quota di chi intende introdurle in futuro,mentre sale dal 31% al 34% quella delle imprese che non prevedono di farlo. Il mercato appare quindi più diviso tra chi ha intrapreso la transizione e chi non intende ancora avviarla.
L’adozione interessa ormai tutte le classi dimensionali, ma con differenze rilevanti:il 42% delle grandi imprese risulta già attivo, contro il 32% delle microimprese. Tra gli adottanti, il livello medio di maturità resta pari a 3,1 su 5, invariato rispetto al 2025. Si rafforza la misurazione dei risultati, adottata dal 28% del campione (l’80% delle imprese già attive), mentre la trasformazione organizzativa procede più lentamente: solo il 9% dispone di una figura interamente dedicata all’economia circolare.
INVESTIMENTI IN AUMENTO, BENEFICI ECONOMICI ANCORA DISTANTI DAL POTENZIALE
Cresce la dimensione economica dei progetti. L’investimento medio stimato tra le imprese che hanno investito passa da 131.000 euro nel 2025 a 189.000 euro nel 2026 (+44%). Gli interventi superiori a 500.000 euro salgono dal 4% al 13%, sebbene quasi due su tre rimangano inferiori a 150.000 euro.La crescita degli investimenti di maggiore importo si concentra soprattutto nelle imprese medio-grandi e in alcuni comparti, in particolare l’agricoltura.
I benefici sono significativi, ma il divario resta molto ampio. Negli otto macrosettori manifatturieri analizzati,il risparmio economico complessivo attribuito alle pratiche circolari raggiunge 19,8 miliardi di euro, in aumento dell’8,2% rispetto al 2025. Le costruzioni e l’alimentare e bevande generano insieme circa i due terzi di questo valore.I risparmi corrispondono però soltanto al 17% del potenziale teorico al 2030, stimato in 119 miliardi di euro.
UN QUADRO NORMATIVO PIÙ AMBIZIOSO, MA CON CRITICITÀ DI ATTUAZIONE
L’Unione europea sta progressivamente spostando l’attenzione dalla gestione dei rifiuti alla costruzione di mercati circolari.I recenti provvedimenti in materia di progettazione ecocompatibile, imballaggi, batterie e veicoli fuori uso intervengono lungo l’intero ciclo di vita dei prodotti e introducono requisiti di riciclabilità, tracciabilità e contenuto riciclato. In questo percorso si inserisce il previstoAtto europeo sull’economia circolare(Circular Economy Act, annunciato per l’autunno, ma slittato al2 dicembre 2026),chiamato a rafforzare il mercato delle materie prime seconde, armonizzare i criteri di cessazione della qualifica di rifiuto (End of Waste) e contribuire all’obiettivo europeo di portare il tasso di utilizzo circolare dei materiali dall’11,8% al 24% entro il 2030.
Le materie prime critiche assumono un ruolo sempre più strategico. Il Regolamento europeo sulle materie prime critiche (Critical Raw Materials Act) fissa per il 2030 obiettivi di riferimento relativi a estrazione, trasformazione e riciclo sul territorio europeo, con l’intento di ridurre la dipendenza da fornitori extraeuropei. Il PianoRESourceEUrafforza questa impostazione, affiancando allemisure regolatorie strumenti per il finanziamento e lo sviluppo di progetti e filiere industriali. Il punto centrale non è soltanto recuperare più materiali, maassicurare che possano essere reimpiegati in produzioni europee ad alto valore aggiunto. In Italia il quadro restituisce progressi e ritardi. Sulla base dell’ultimo monitoraggio richiamato dal Rapporto, 66 dei 104 obiettivi del cronoprogramma della Strategia nazionale per l’economia circolare risultano attuati, 24 sono in corso e 14 ancora da completare. Persistono però ritardi su disposizioni essenziali per gli operatori, in particolare i criteriEnd of Wastee l’estensione della responsabilità estesa del produttore (EPR). L’incertezza sulla qualificazione dei materiali come rifiuti, sottoprodotti o materie prime seconde continua a condizionare gli investimenti e la realizzazione di modelli di simbiosi industriale.
L’efficacia delle politiche dipenderà quindi dalla capacità di tradurre i nuovi obblighi in condizioni industriali ed economiche concrete. Per questo assumono importanza la disponibilità di autorizzazioni e criteri omogenei, la certezza delle regole per i materiali recuperati e la stabilità della domanda di materie prime seconde. Anche gli investimenti pubblici rappresentano una leva importante: ladotazione PNRRdestinata agli impianti di gestione dei rifiuti e ai progetti faroè stata rimodulata a 1,764 miliardi di euro rispetto ai 2,1 miliardi iniziali, mentre per lematerie prime critiche permane una distanza tra stanziamenti e risorse effettivamente erogate. Questo disallineamento tra ambizioni e capacità operative emerge con particolare evidenza nell’analisi delle filiere delfine vita dei moduli fotovoltaici e delle batterie al litio: due ambiti nei quali l’aumento dei flussi da gestire può diventare un’opportunità industriale, ma solo se alla raccolta si affianca una capacità di recupero dei materiali di maggior valore.
FOCUS | IL VALORE DEL RECUPERO DI FOTOVOLTAICO E BATTERIE
L’approfondimento del Rapporto sul periodo 2026–2040analizza il valore teorico dei materiali recuperabili dal fine vita dei moduli fotovoltaici e delle batterie al litio. Il confronto conuno scenario che mantiene le attuali modalità di raccolta e trattamento mostra una doppia perdita: una parte rilevante dei materiali non viene intercettata, mentre una quota ulteriore del valore contenuto nei rifiuti raccolti non è valorizzata dalle tecnologie e dalle filiere oggi operative.
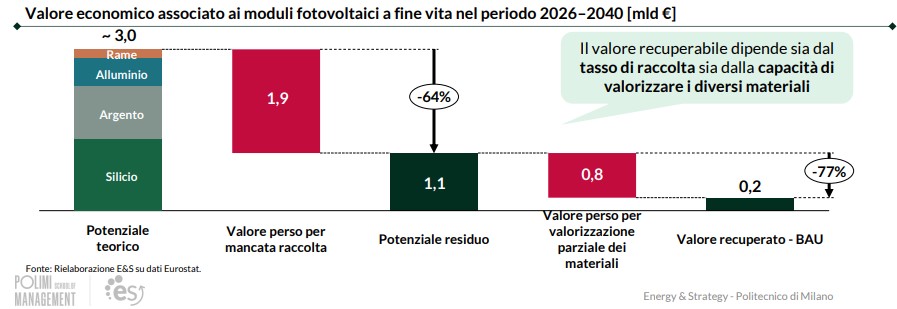
La criticità non riguarda quindi soltanto i quantitativi raccolti. Per ipannelli fotovoltaicile filiere consolidate valorizzano soprattutto alluminio e rame, mentre il trattamento delle frazioni contenenti silicio e argento richiede processi più avanzati. Per lebatterie, la capacità italiana di pretrattamento sta crescendo, ma quella di raffinazione della massa nera è ancora limitata; diventa dunque decisiva la possibilità di reinserire i materiali recuperati nella produzione industriale europea.
LA PRIORITÀ: COSTRUIRE FILIERE COMPLETE E MERCATI STABILI
I risultati del Rapporto convergono verso un’indicazione comune:la crescita dell’economia circolare non può essere affidata alla sola diffusione delle pratiche o all’aumento dei flussi raccolti. È necessario rafforzare insieme lamisurazione dei risultati, lecompetenze nelle imprese, l’efficacia dei sistemi di raccolta, letecnologie di recupero ad alto valoree ladomanda industriale di materiali secondari. In questa prospettiva, la circolarità può assumere un ruolo sempre più rilevante non soltanto nella sostenibilità ambientale, ma anche nella competitività e nell’autonomia strategica del sistema industriale italiano ed europeo.