

L’ultimo rapporto di monitoraggio del gas dell’ACER evidenzia che i mercati all’ingrosso del gas in Europa continuano a mostrare una forte vulnerabilità strutturale, caratterizzata da stoccaggi sotto la media e costi di approvvigionamento notevolmente elevati, a causa delle tensioni in Medio Oriente e del mutato panorama geopolitico.
Il conflitto in Medio Oriente ha gravato sulle importazioni di gas dell’Unione europea con un costo aggiuntivo stimato tra i 18 e i 33 miliardi di euro durante l’estate del 2026.
A rilevarlo èACER(Agenzia dell’Unione europea per la cooperazione fra i regolatori nazionali dell’energia) che ha pubblicato il 27 ottobre 2026 l’ultimoRapporto di monitoraggio del gas“Key developments in European gas wholesale markets” che esamina glisviluppi durante la stagione estiva del gas del 2026 e le loro possibili implicazioni per la sicurezza dell’approvvigionamento nell’inverno 2026-2027.
Quali tendenze emergono dal monitoraggio di ACER?
–Le riserve di gas dell’UE restano al di sotto dei livelli storici dopo un lento rifornimento estivo. Alla fine dell’inverno 2025-2026, i livelli di stoccaggio sotterraneo del gas hanno raggiunto il 28% della capacità, in calo rispetto al 34% dell’anno precedente.Al 21 ottobre 2026, le riserve dell’UE si attestavano al 75%.
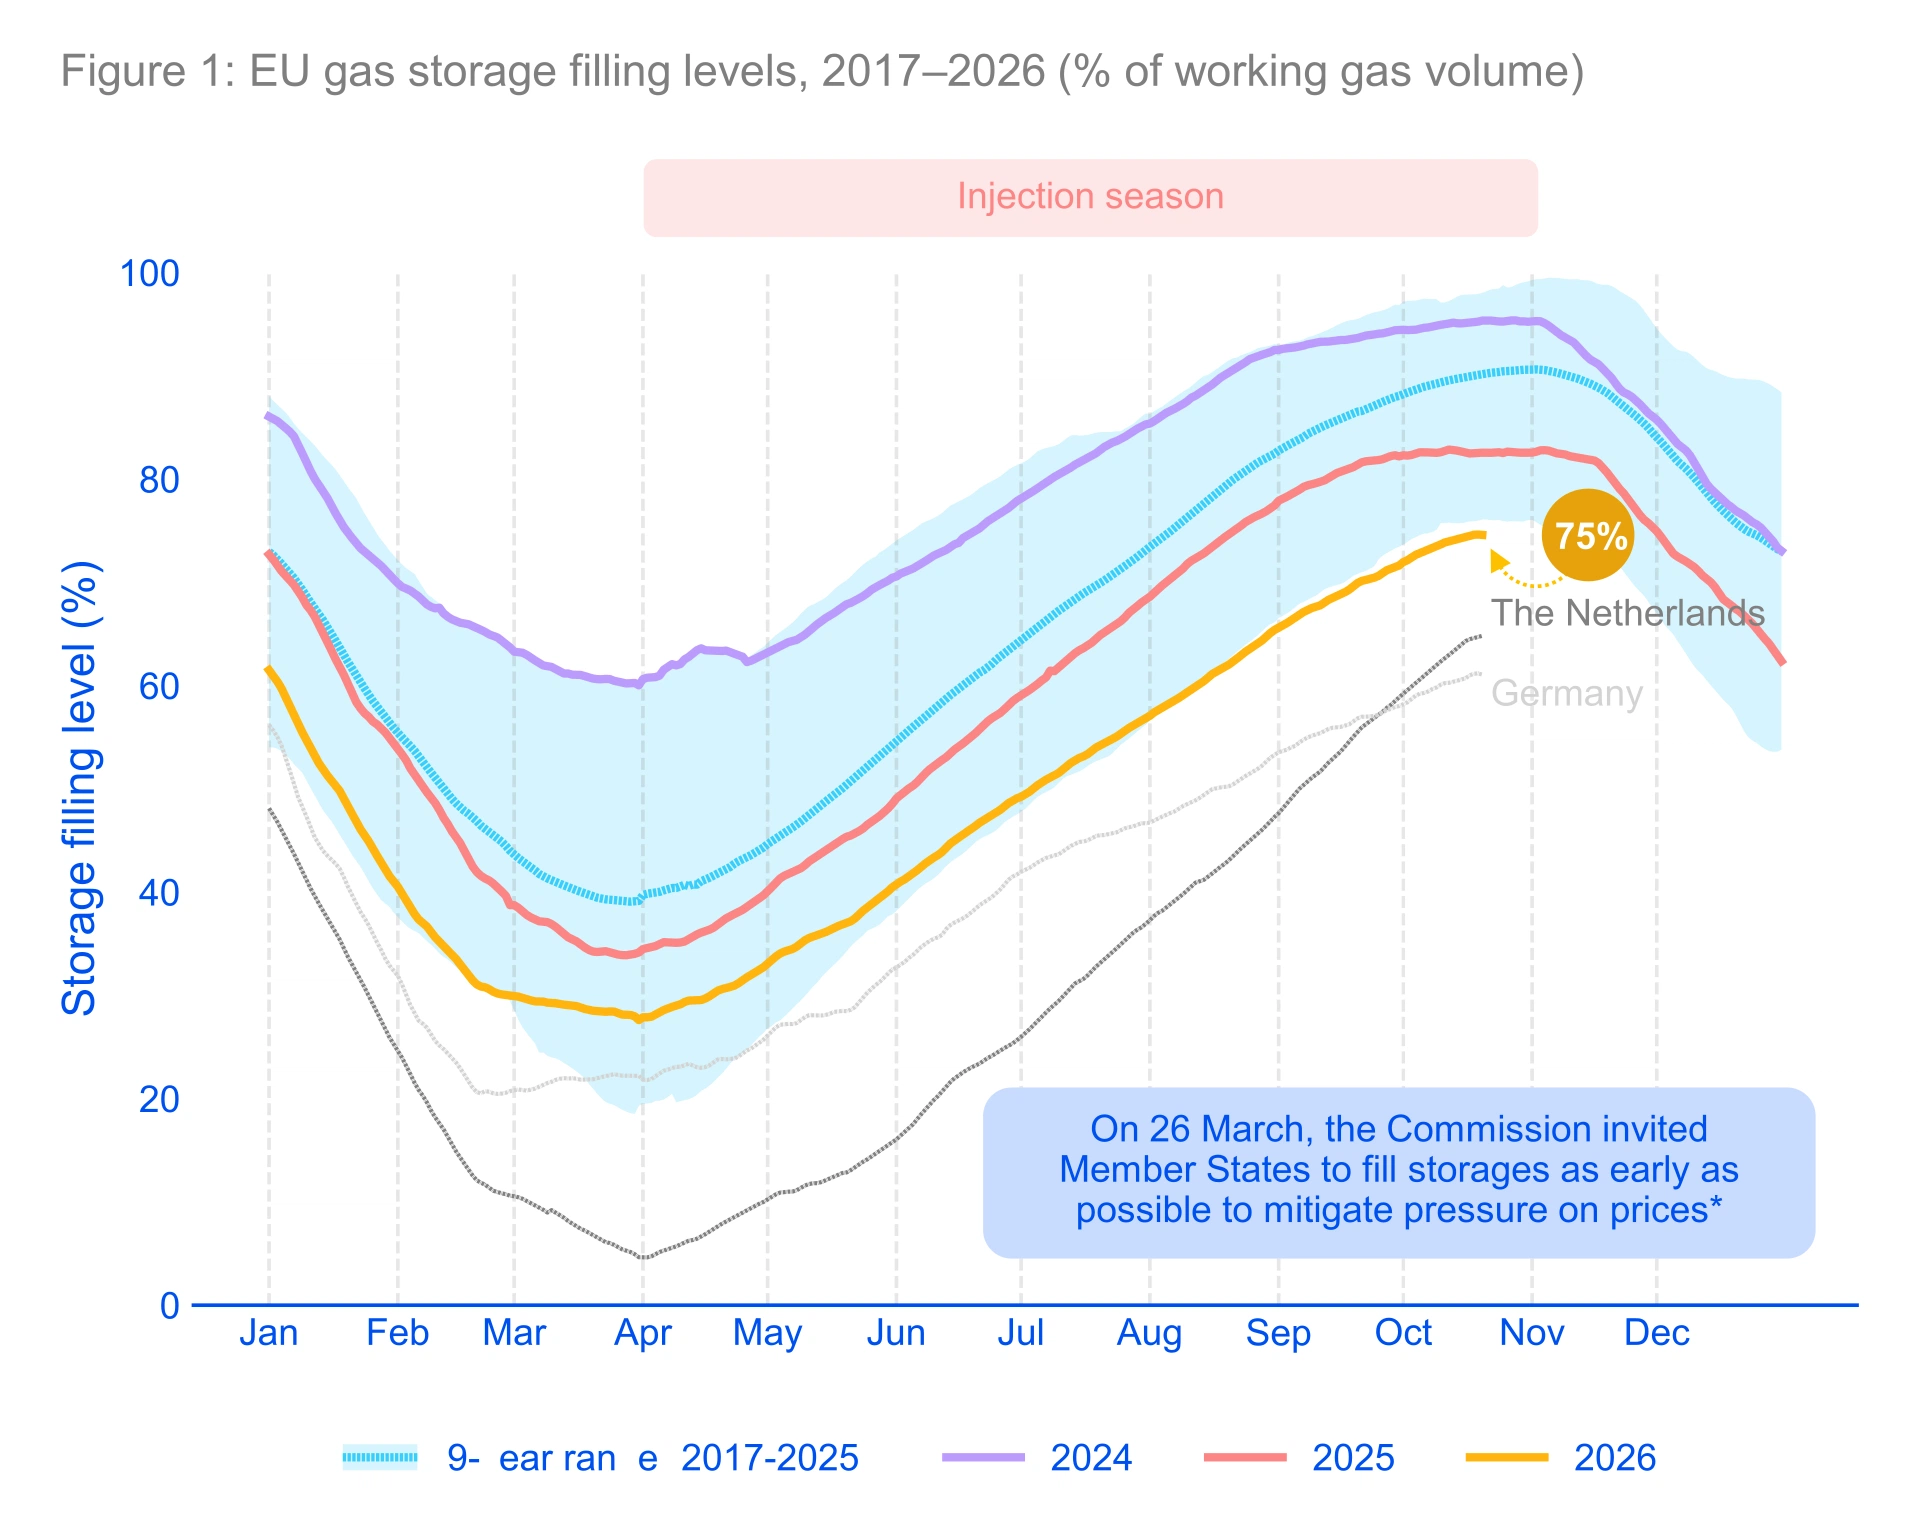
Stoccaggio gas. I bassi livelli di scorte alla fine dell’inverno 2025/2026 e il lento reintegro nel corso dell’estate 2026, fino ad oggi, hanno fatto sì che i siti di stoccaggio nell’UE si attestino su valori significativamente inferiori alle medie storiche: al 21 ottobre, i livelli di stoccaggio nell’UE si attestavano, in media, al 75%.Fonte: ACER, 2026
–Il rifornimento dei depositi è diventato più costoso. La stima massima del costo di rifornimento per il 2026 ha raggiunto i 27 miliardi di euro, mentre il costo medio del gas iniettato è stato il secondo più alto dell’ultimo decennio. Il conflitto in Medio Oriente ha contribuito all’aumento dei prezzi del gas.
–La dipendenza dell’UE dal GNL statunitense ha continuato a crescere, a fronte di una diminuzione delle forniture provenienti da Qatar e Russia. Il GNL statunitense rappresenta ora circa il 30% del fabbisogno totale di gas dell’UE, mentre quello russo circa l’11%. Le importazioni russe di GNL sono inferiori del 2% rispetto all’estate del 2025, mentre le importazioni tramite gasdotto sono diminuite del 3%. Le importazioni totali di GNL nell’UE sono calate del 14%. Nell’estate del 2026 non sono giunti nell’UE volumi significativi di GNL dal Qatar.
–I prezzi del gas sono aumentati a causa della maggiore concorrenza europea per il GNL in un mercato globale più ristretto. I prezzi spot degli hub UE si sono attestati intorno ai 90 euro/MWh a metà ottobre 2026.
–Il conflitto in Medio Oriente ha comportato un aumento stimato tra i 18 e i 33 miliardi di euro del costo delle importazioni di gas in Europa, a parità di quantità. Questi costi aggiuntivi si sono ripercossi lungo tutta la catena del valore del gas, incidendo sui consumatori domestici e industriali e facendo lievitare i prezzi dell’elettricità. L’interruzione delle esportazioni dal Qatar attraverso lo Stretto di Hormuz ha accresciuto la dipendenza dell’UE da altri fornitori, in particolare dagli Stati Uniti.
–Le alte temperature e la siccità estive hanno incrementato la domanda di energia elettrica prodotta da centrali a gas. La produzione di energia da gas è aumentata di quasi il 9% durante il periodo estivo e del 20% nel solo mese di agosto rispetto allo stesso periodo del 2025.
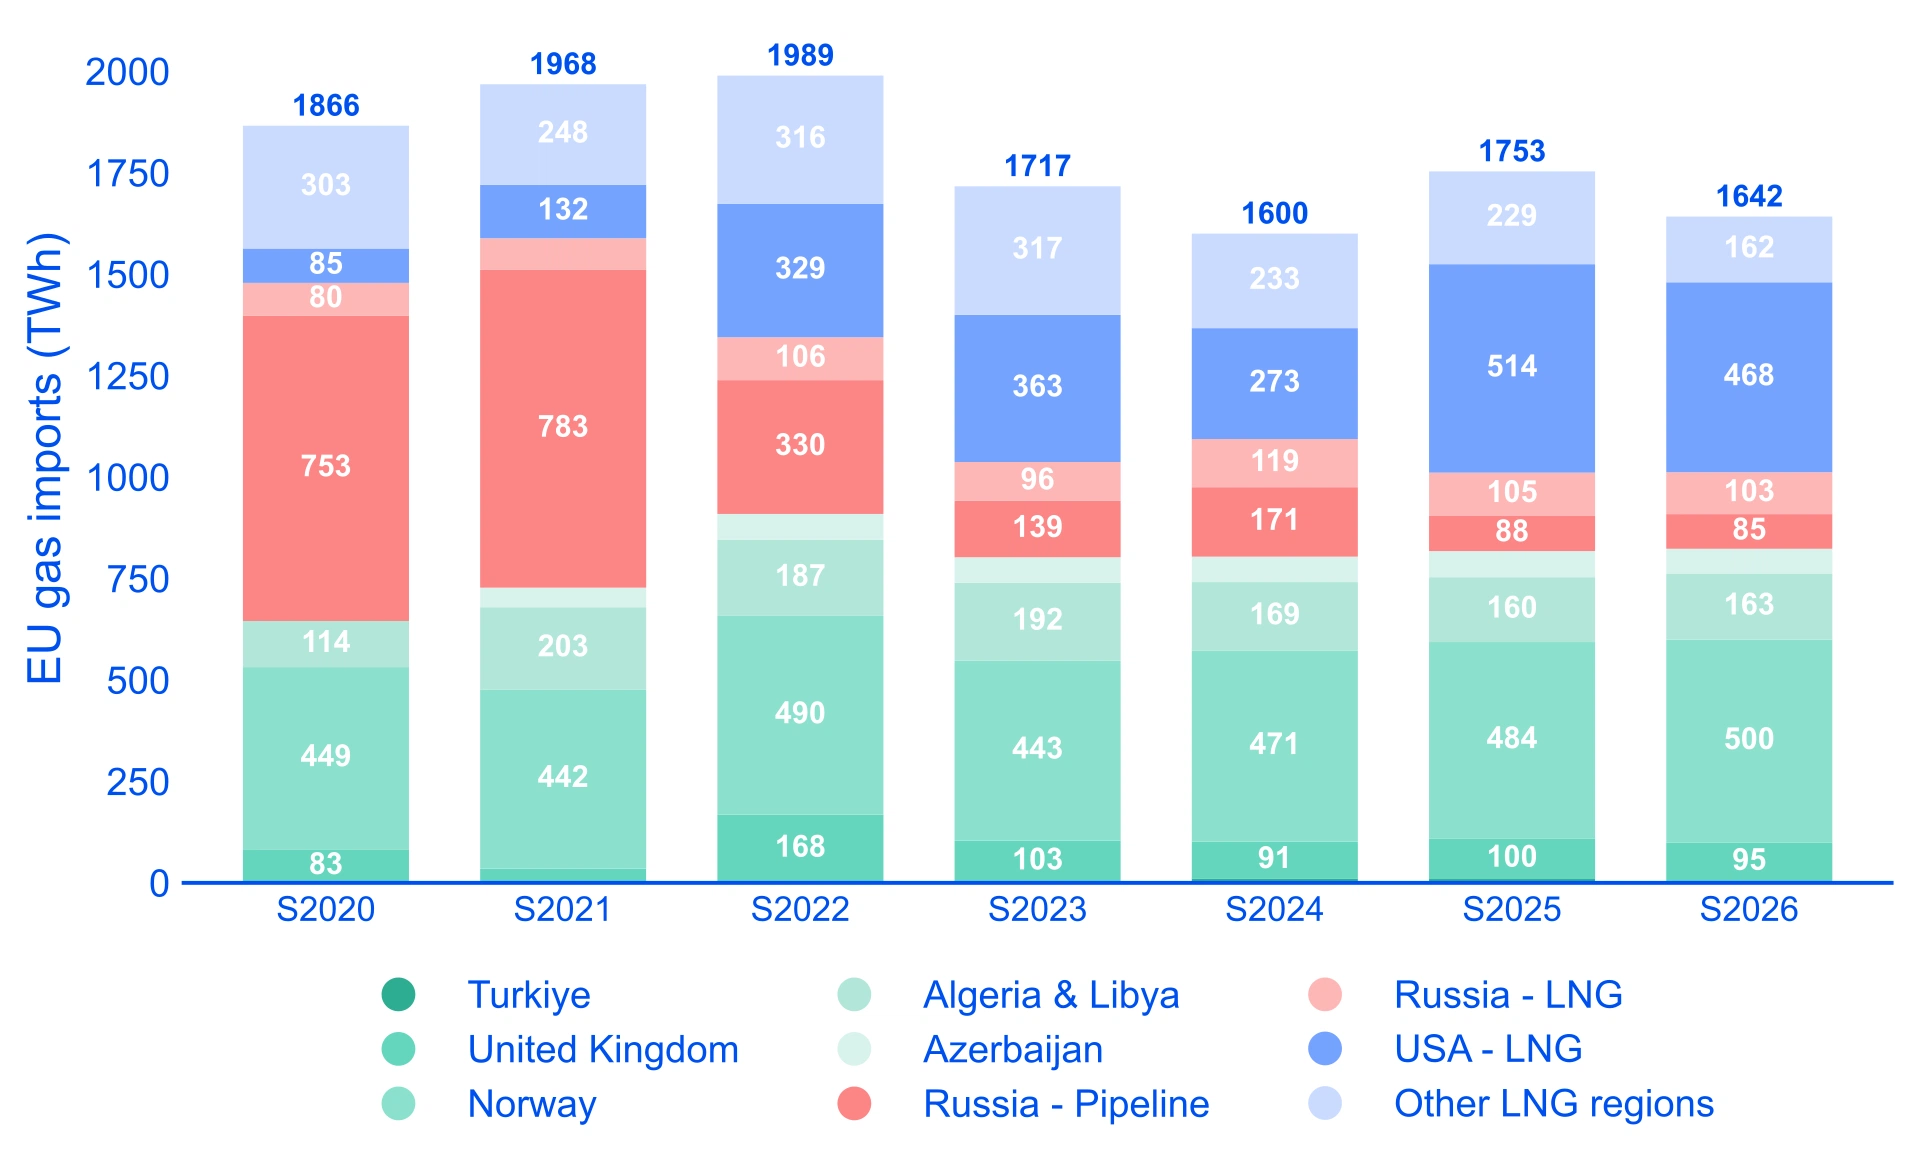
Importazioni di gas in entrata nell’UE per fonte, periodo estivo 2020-2026 (TWh)
I prezzi elevati, causati dal blocco dello Stretto di Hormuz e da una maggiore concorrenza interregionale con l’Asia, hanno portato a un calo del 14% delle forniture di GNL verso l’UE.
Nonostante una flessione del 9% delle importazioni di GNL dagli Stati Uniti, questi ultimi rappresentano ancora circa il 30% delle importazioni di gas nell’UE.
La Russia continua a coprire l’11% delle importazioni di gas dell’UE, includendo sia il gas via gasdotto che il GNL, e il 21% delle importazioni di gas via gasdotto. Fonte: ACER, 2026
Quali le prospettive future?
–Un equilibrio di approvvigionamento invernale più ristretto: l’UE affronterà l’inverno con livelli di stoccaggio complessivi inferiori alla media degli ultimi nove anni. La domanda di gas è inferiore di circa il 20% rispetto alla crisi del gas del 2022, il che aumenta il valore relativo degli attuali livelli di stoccaggio. La domanda, influenzata dalle condizioni meteorologiche, avrà un impatto sull’evoluzione delle scorte di gas.
– Si prevede che l’UE continuerà ad affrontare la concorrenza internazionale per l’approvvigionamento di GNL: l’UE e l’Asia continueranno a competere per i carichi spot di GNL flessibili durante la stagione del riscaldamento, il che potrebbe aumentare l’esposizione alla pressione sui prezzi e alla volatilità.
– Le prospettive invernali dell’UE potrebbero comportare un aumento del fabbisogno di GNL: il livello effettivo di importazioni di GNL necessarie dipenderà in ultima analisi, tra l’altro, dalla severità delle condizioni meteorologiche invernali e dalla domanda di gas. Nel contesto attuale, le importazioni aggiuntive di GNL proverranno principalmente dagli Stati Uniti, in considerazione della riduzione delle forniture del Qatar e della graduale eliminazione del GNL russo a partire da gennaio 2027.