

Il nuovo Global Critical Minerals Outlook dell’Agenzia Internazionale dell’energia (IEA) che presenta i dati e le analisi più recenti su domanda, offerta, investimenti e altro ancora per i principali minerali critici per la sicurezza energetica, tra cui rame, litio, nichel, cobalto, grafite e terre rare, evidenzia che la crescente concentrazione dell’offerta in una manciata di Paesi e la diffusione delle restrizioni all’esportazione sta aumentando il rischio di pesanti ripercussioni sulle catene di rifornimento dei minerali strategici.
La combinazione tra la crescente concentrazione dell’offerta in una manciata di Paesi e la diffusione delle restrizioni all’esportazione sta aumentando il rischio di pesanti ripercussioni sulle catene di rifornimento dei minerali strategici.
L’avvertimento è dell’Agenzia Internazionale dell’Energia (IEA) che ha pubblicato il 21 maggio 2025 l’annualeRapporto “Global Critical Minerals Outlook” che presenta idati e le analisi più recenti su domanda, offerta, investimenti e altro ancora per i principali minerali legati all’energia, tra cui rame, litio, nichel, cobalto, grafite e terre rare.
Per la prima volta, il Rapporto include anche l’analisi di una gamma più ampia di minerali strategici legati all’energia che svolgono ruoli essenziali nei settori dell’alta tecnologia, aerospaziale e manifatturiero avanzato, ed è accompagnato da una versione aggiornata delCritical Minerals Data Explorer, lo strumento online interattivo che consente agli utenti di esplorare le ultime proiezioni dell’IEA.
Sebbene gli attuali mercati minerari critici possano sembrare ben forniti, con prezzi ben al di sotto dei massimi registrati nel 2021 e nel 2022, l’IEA rileva che lacombinazione tra la crescente concentrazione dell’offerta in una manciata di Paesi e la diffusione delle restrizioni all’esportazione sta aumentando il rischio di dolorose interruzioni.
“In un mondo di forti tensioni geopolitiche, i minerali critici sono emersi come una questione di primaria importanza per la salvaguardia della sicurezza energetica ed economica globale– ha dichiarato il DirettoreEsecutivo dell’IEA, Fatih Birol –Grazie ai nostri dati, alle nostre analisi e alle nostre raccomandazioni politiche, leader a livello mondiale, l’AIE fornisce un supporto cruciale ai paesi di tutto il mondo nello sviluppo delle loro strategie a medio e lungo termine. Questa nuova analisi esamina la posta in gioco e le azioni necessarie per migliorare la resilienza e la diversità delle catene di approvvigionamento dei minerali critici, una preoccupazione fondamentale per garantire l’affidabilità, l’accessibilità economica e la sostenibilità dell’energia nel XXI secolo“.
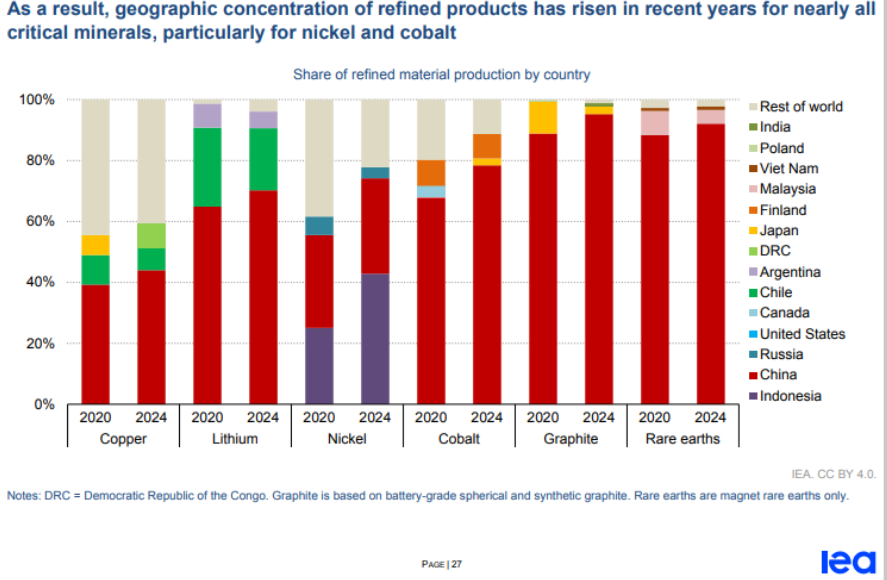
Il rapporto rileva che imercati dei minerali critici sono diventati più concentrati, non meno, in particolare per quanto riguarda laraffinazionee lalavorazione. Perrame,litio,nichel,cobalto,grafiteeterre rare, laquota media di mercato dei 3 principali produttori è salita all’86% nel 2024, rispetto all’82% circa del 2020, con quasi tutta la crescita dell’offerta proveniente dal singolo principale fornitore:l’Indonesia per il nichel e la Cina per tutti gli altri minerali.
Sebbene i decisori politici si siano resi conto delle sfide, un’analisi dettagliata dell’Agenzia sui progetti annunciati indicache il progresso verso catene di approvvigionamento di minerali critici più diversificate sarà lento. Sulla base degli attuali scenari politici e delle tendenze di investimento, si prevede che laquota media dei tre principali fornitori diminuirà solo marginalmente nel prossimo decennio, tornando di fatto ai livelli di concentrazione osservati nel 2020.
“Anche in un mercato ben fornito, le catene di approvvigionamento dei minerali critici possono essere altamente vulnerabili agli shock di approvvigionamento, siano essi dovuti a condizioni meteorologiche estreme, guasti tecnici o interruzioni degli scambi commerciali– ha aggiunto Birol –L’impatto di uno shock di approvvigionamento può essere di vasta portata, comportando prezzi più elevati per i consumatori e riducendo la competitività industriale“.
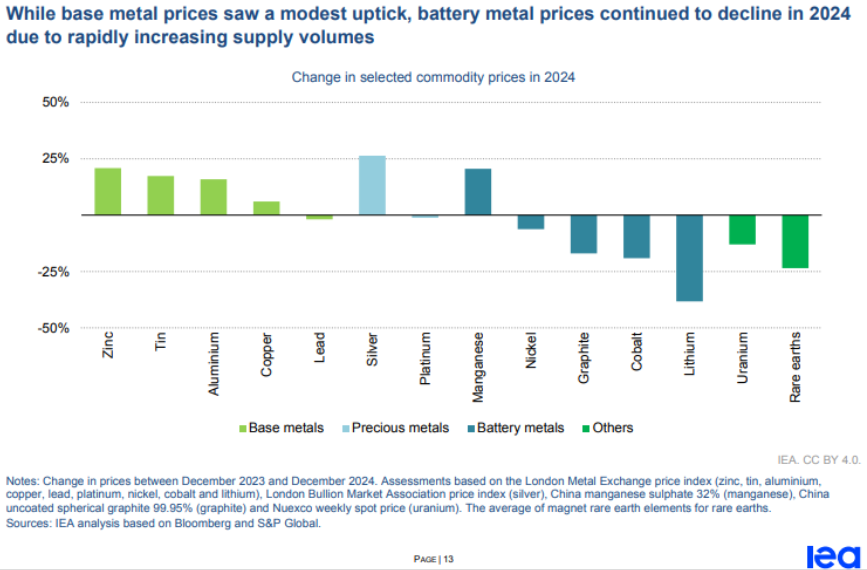
Negli ultimi anni, la domanda di minerali energetici chiave è cresciuta notevolmente. La domanda dilitio è aumentata di quasi il 30% nel 2024, superando significativamente il tasso di crescita annuo del 10% registrato negli anni 2010. Tuttavia, i significativi aumenti dell’offerta – trainati da Cina, Indonesia e alcune zone dell’Africa – hanno esercitato una pressione alribasso sui prezzi, soprattutto per i metalli per batterie, la cui crescita di offerta è stata doppia rispetto a quella registrata alla fine degli anni 2010.
Tuttavia, analizzando l’equilibrio tra domanda e offerta nel prossimo decennio, ilrapporto individua anche dei rischi. Loslancio degli investimenti in minerali critici si è indebolito: la spesa è cresciuta solo del 5% nel 2024, in calo rispetto all’aumento del 14% registrato nel 2023. L’attività di esplorazione ha raggiunto un plateau nel 2024, segnando una pausa nel trend positivo registrato dal 2020, e ifinanziamenti per le start-up hanno mostrato segnali di rallentamento.
In particolare, il rapporto evidenzia i principalirischi a cui vanno incontro i mercati del rame. Con la domanda destinata a crescere a causa dell’espansione delle reti elettriche da parte dei Paesi, l’attuale pipeline di progetti minerari di rame indica undeficit di approvvigionamento del 30% entro il 2035.
Le crescenti restrizioni alle esportazioni potrebbero inoltre avere un impatto sulla sicurezza dell’approvvigionamento. Dei minerali strategici legati all’energia trattati dal rapporto, il55% è ora soggettoa qualche forma di controllo delle esportazioni. Inoltre, la portata dellemisure restrittive si sta ampliando, includendo non solo le materie prime e le materie prime raffinate, ma anche letecnologie di lavorazione.
L’analisi approfondita del rapporto su20 minerali strategici legati all’energiarileva che, sebbene le dimensioni del mercato possano essere ridotte per alcuni,le interruzioni potrebbero avere un impatto economico sproporzionato. LaCinaè il principale raffinatore di 19 dei 20 minerali analizzati e detiene una quota di mercato media di circa il 70%. Inoltre, 15 di questi minerali hanno mostrato una maggiore volatilità dei prezzi rispetto al petrolio.
L’Outlook di quest’anno esplora anche le catene di approvvigionamento minerarie per le tecnologie emergenti delle batterie, come lebatterie al litio-polimero(LFP) equelle agli ioni di sodio, che stanno sfidando le attuali batterie agli ioni di litio a base di nichel. Il rapporto rileva che queste tecnologie presentano ancora elevati rischi di concentrazione, con laCina che controlla le catene di approvvigionamento di componenti vitali come il solfato di manganese e l’acido fosforico.
Da quando ha pubblicato il su primo rapporto sui minerali critici nel 2021, l’Agenzia ha notevolmente ampliato e approfondito il suo lavoro sui minerali critici a supporto dei responsabili politici, iniziando a pubblicare la sua analisi annuale dei mercati nel 2023 e ha recentemente condotto un’esercitazione di preparazione alle emergenze nell’ambito del suo programma in espansione per la sicurezza dei minerali critici.