

Nel 2025 le pompe di calore si confermano uno dei motori della crescita del mercato italiano della climatizzazione, come evidenziato dai dati presentato da Assoclima a MCE (Milano-Fiera di Rho, 24-27 marzo 2026), assieme al report di TEHA Group “Il futuro delle pompe di calore tra competitività, mercato e policy” sul potenziale di diffusione delle pompe di calore in Italia, frenato ora da fattori economici, in particolare dal rapporto tra prezzo dell’energia elettrica e del gas (Reeg).
Nell’ambito diMCE–Mostra Convegno Expocomfort(Milano -Fiera di Rho, 24-27 marzo 2026), la Manifestazione internazionale dove leaziende del settore HVAC+R, delle energie rinnovabili e del mondo acqua incontrano nuovi clienti e rafforzano relazioni con chi progetta, installa e realizza impianti e sistemi per il comfort in ambito industriale, residenziale e commerciale, si è tenuto il 25 marzo il Convegno “Presentazione dati del mercato della climatizzazione e riflessioni sui principali driver della transizione energetica”.
Durante l’eventoAssoclima, l’Associazione dei costruttori di Sistemi di Climatizzazione federata adANIMA Confindustria, ha presentato i risultati dell’indagine statistica annuale sul mercato 2025 dei componenti per impianti HVAC, offrendo una lettura delle dinamiche per le diverse categorie merceologiche e delle principali tendenze che hanno segnato l’anno, ed è stato illustrato uno studio curato daTEHA(The European House Ambrosetti) sulla formazione dei prezzi dell’energia, con unfocus su funzionamento ed evoluzione del mercato elettrico in Europa e in Italia, nonché subarriere e leve regolatorie per rafforzare la competitività dell’elettricità rispetto ai combustibili fossili.
Ne emerge un andamento complessivamente positivo con segnali incoraggianti anche in ottica di decarbonizzazione e transizione energetica. Nel 2025 il fatturato Italia ha raggiunto i 2.921 milioni di euro, in aumento dell’8,5% rispetto all’anno precedente a parità di panel, mentre la produzione nazionale si è attestata a 1.279 milioni di euro (+6,4%). Aumentata anche la base statistica, con 50 aziende partecipanti alla rilevazione.
Espansione diretta ancora in crescita
A sostenere l’incremento del fatturato Italia è soprattutto il comparto dell’espansione diretta, dove si registrano dati positivi sia a volume che a valore per tutte le categorie di prodotto:+16% e +12% per i climatizzatori monosplit;+15% e +13% per i multisplit;+12% e +10% per i sistemi VRF, confermando un trend positivo ormai consolidato.
Alla base di questa dinamica ci sono diversi fattori: unacrescente consapevolezza da parte degli utenti sull’efficienza energetica delle pompe di calore elettrichee quindi unutilizzo sempre più diffuso dei climatizzatori split anche per il riscaldamento; un importanteparco macchine installatoe un altrettanto rilevantemercato di sostituzioneche genera numeri importanti; ilprogressivo aumento delle temperature estive che spinge la domanda di raffrescamento. A ciò si aggiungono elementi di contesto comel’incertezza sui prezzi del gas e le campagne di sensibilizzazione su decarbonizzazione ed elettrificazione dei consumi termici.
Idronico stabile, con segnali positivi sulle medie e alte potenze
Nel comparto idronico, il dato complessivo delle pompe di calore aria-acqua e dei chiller condensati ad aria risulta sostanzialmente stabile (-0,4% a valore). Tuttavia, l’analisi per fasce di potenza evidenzia andamenti differenziati:crescono in modo significativo le pompe di calore con potenze tra 18 e 50 kW(+11,6% a volume e +10,8% a valore) e quelledi grossa taglia oltre i 500 kW, trainate anche dagli interventi legati al PNRR, in particolare nei segmenti del terziario e delle grandi infrastrutture. Permane unalieve contrazione nelle taglie più piccole destinate al residenziale(-4,4% a volume e -4,5% a valore per le potenze inferiori a 10 kW e -3,1% a volume e -5,4% a valore per la fascia 11-17 kW), dati che lasciano comunque intravedere un possibile recupero nel breve periodo.
Per quanto riguarda le pompe di calore acqua-acqua e i chiller condensati ad acqua, il comparto evidenzia un andamento complessivamente positivo (+2,9% a valore), seppur suvolumi più contenuti rispetto alla condensazione ad aria. In particolare, lepompe di calore acqua-acquamostrano segnali di crescita nelle fasce di potenza fino a 10 kW (+31% a volume e +41% a valore) e in quelle comprese tra 18 e 100 kW, mentre si registrano dinamiche più variabili per le altre taglie, con alcunecontrazioni nella fascia da 101 a 500 kW e una ripresa nelle potenze più elevate.
Buone performance per tutte le altre categorie merceologiche
Percentuali positive si registrano per tutte le altre categorie merceologiche esaminate da Assoclima: +7% a volume e +23% a valore per le unità di trattamento aria; +3% a volume e +7% a valore per i rooftop; +3% a volume e +6% a valore per le unità terminali (fancoil standard con e senza mantello, canalizzabili, cassette e hi-wall). Sono positivi anche i risultati per la ventilazione meccanica residenziale (+2% a volume e +6% a valore), per i climatizzatori trasferibili e monoblocco (+13% a volume e +10% a valore) e per i condizionatori close control (+2% a volume e +15% a valore).
“I dati di mercato confermano l’importanza del settore HVAC ed evidenziano come le pompe di calore siano una tecnologia già oggi affermata, ma con ancora moltissime potenzialità da esprimere– ha dichiarato il Presidente di Assoclima,Maurizio Marchesini–Come Associazione stiamo ponendo sempre più l’attenzione sul tema della competitività della nostra industria, fortemente radicata in Europa, e su come ridurre la dipendenza energetica del nostro Paese e affrontare una situazione geopolitica ed economica preoccupante. Per questo motivo abbiamo voluto arricchire la nostra presentazione annuale dei risultati statistici con l’illustrazione di uno studio a cura di The European House Ambrosetti dedicato al futuro delle pompe di calore tra competitività, mercato e policy”.
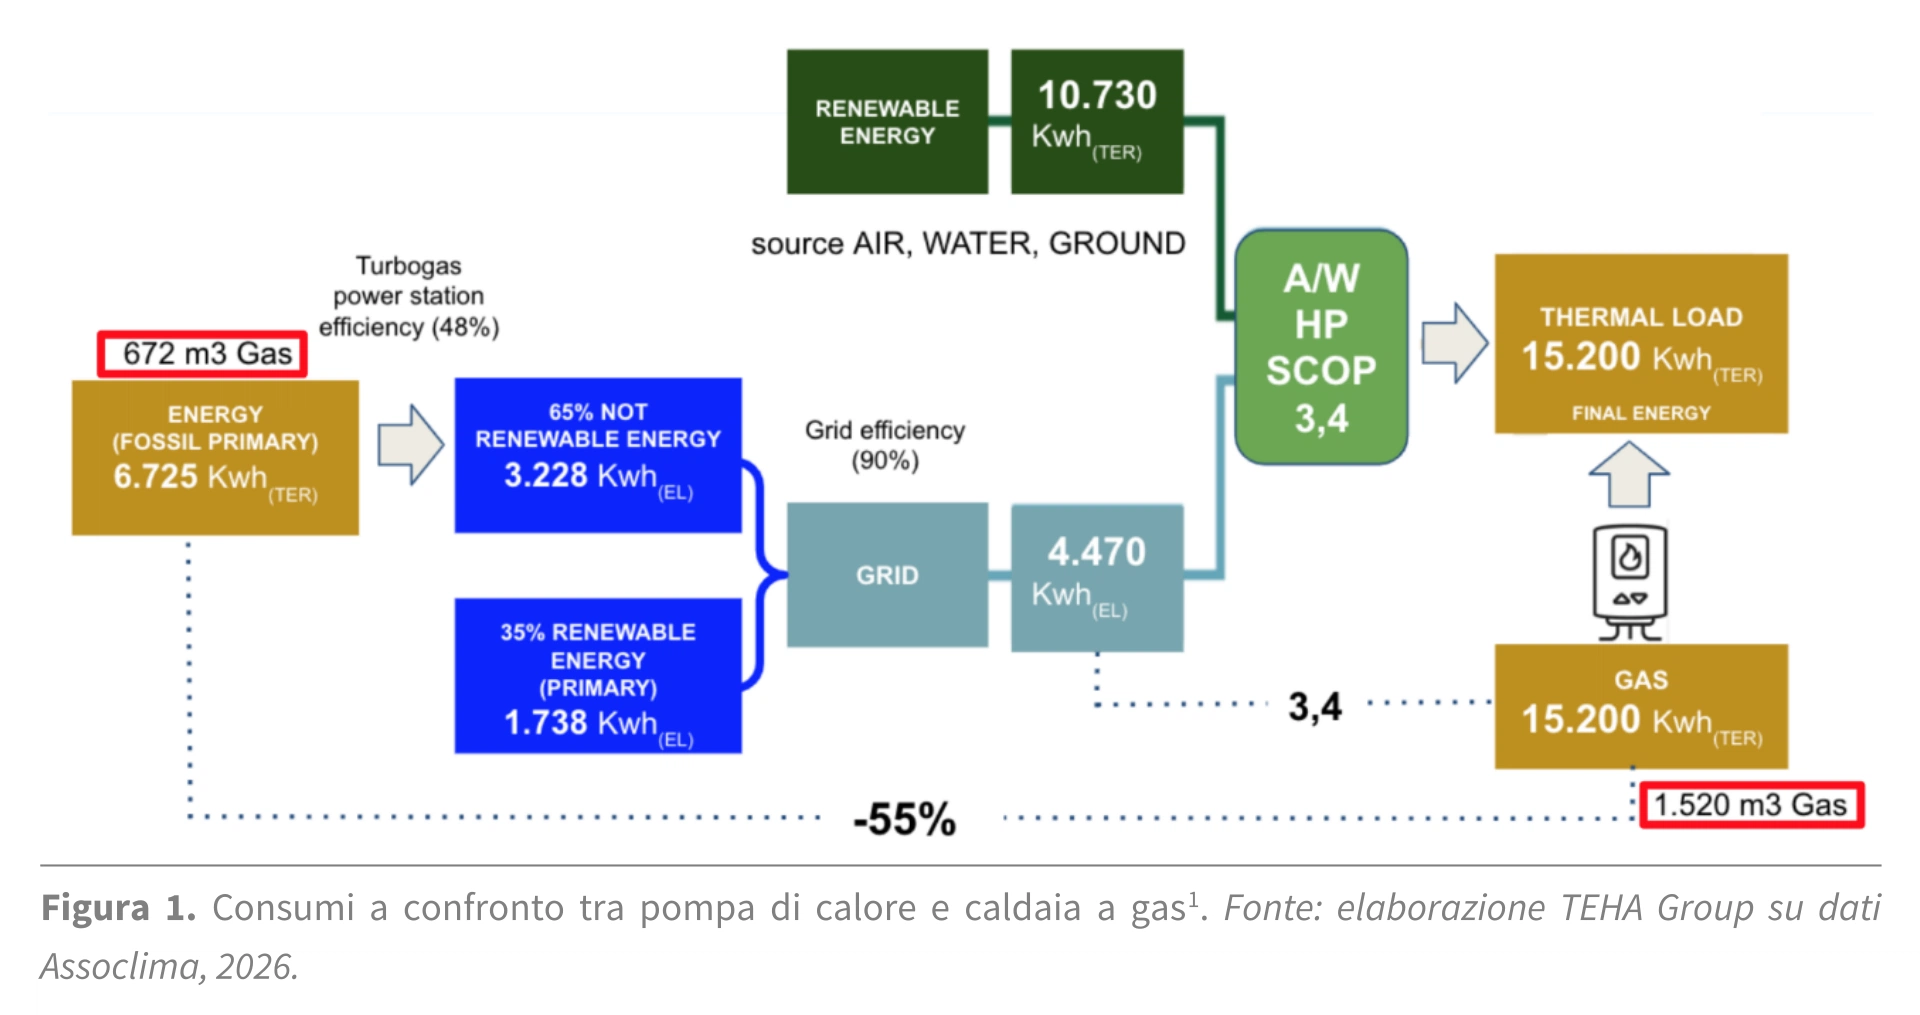
LostudioTEHA “Il futuro delle pompe di calore tra competitività, mercato e policy” evidenzia come il potenziale di diffusione delle pompe di calore in Italia sia frenato principalmente da fattori economici: primo tra tutti il rapporto tra prezzo dell’energia elettrica e del gas (Reeg), che nel 2025 è rimasto poco favorevole, riducendo i benefici per utenti e imprese.
In risposta a questa situazione, lo studio propone un pacchetto integrato di misure regolatorie e commerciali:
–ridurre in modo selettivo gli oneri generali e l’accisa sull’energia elettrica per gli utenti con pompa di calore;
–intervenire sulle componenti tariffarie che penalizzano l’aumento di potenza impegnata;
–valutare strumenti di compensazione dedicati; s
–sviluppare offerte Luce&Gas dedicate in grado di garantire un rapporto elettricità/gas stabile e coerente con l’efficienza della tecnologia.
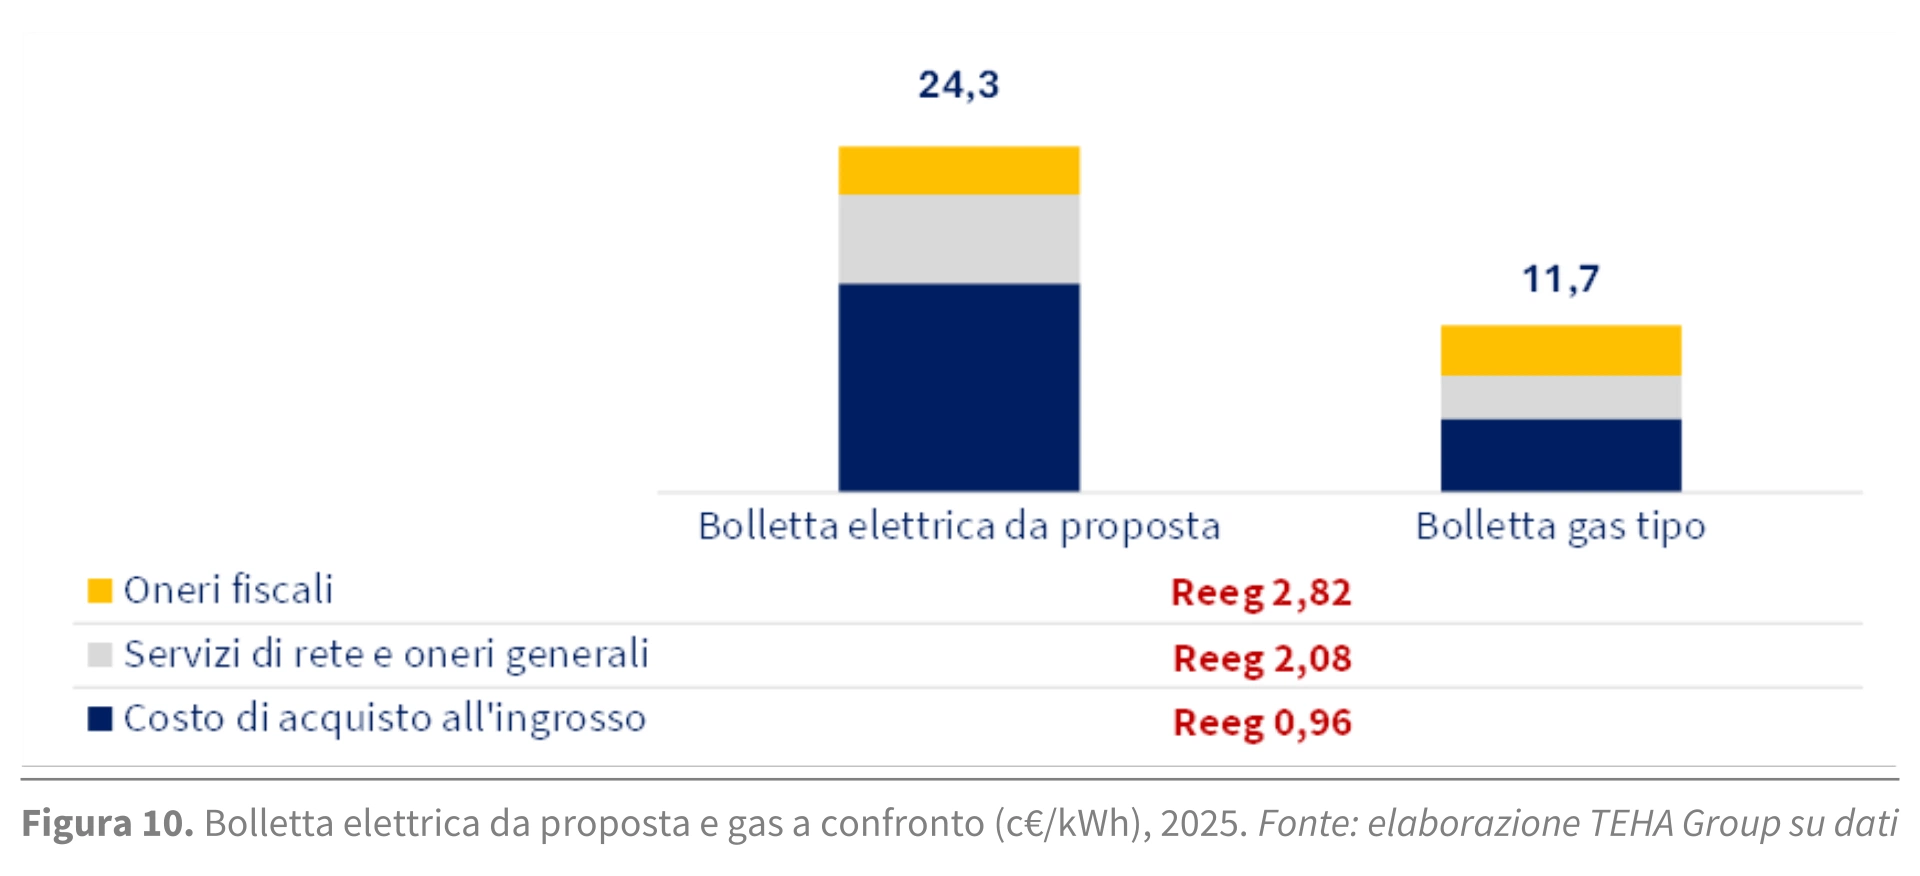
Tutto questo consentirebbe di ridurre il Reeg complessivo all’incirca al valore di 2, così da rendere le pompe di calore sia la migliore opzione per la produzione di calore per famiglie e imprese, sia la più coerente con gli obiettivi di transizione energetica, competitività e indipendenza energetica del Paese.
“Guardando agli oneri fiscali non si riesce ‘a fare il bilanciamento’– ha sottolineatoLorenzo Tavazzi, Senior Partner e Consigliere di Amministrazione di TEHA Group –C’è una penalizzazione nella bolletta elettrica dovuta a un impianto complessivo della stessa che ha un impatto sulla filiera”.