

A SANA 2023, nell’ambito di Rivoluzione Bio, sono stati presentati da Nomisma i dati sul biologico italiano che confermano una crescita costante del settore sia in termini di superfici agricole, che di operatori, consumi e prodotti esportati.
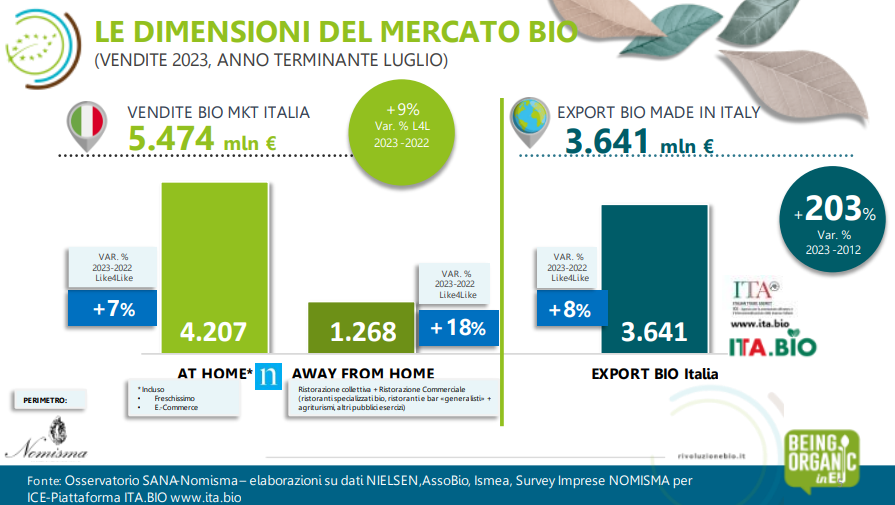
Il biologico italiano cresce in superfici agricole, operatori ed export. Anche il mercato interno è aumentato grazie al traino dei consumi fuori casa (ristorazione commerciale e collettiva segnano un +18% sul 2022) e dell’aumento a valore dei consumi domestici (+7% anno terminante luglio 2023 rispetto all’anno precedente), spinto soprattutto dalle dinamiche inflattive, data la flessione riportata a volume nella Grande Distribuzione (-3%).
Sono questi alcuni deidati sul biologico Made in ItalycheNomismaha presentato alSalone Internazionale del Biologico e del Naturale(Bologna, 7-10 settembre 2023) in occasione diRivoluzione BIO, gliStati generali del biologico, promossi daBolognaFiere, in collaborazione conFederBioeAssoBio, con le ultime stime sulmercato interno, irisultati di una survey sul consumatore italianoe un’indagine su 254 imprese alimentari e vitivinicole italiane.
Mercato interno
Superfici e operatori.L’Italia, con oltre 2,3 milioni di ettari e la più alta percentuale di superfici bio sul totale (19% contro una media europea ferma al 12%), è ormai vicina target del 25% di superfici investite a bio, previsto dallaStrategiaa 2030 “Farm to Fork”.
Le dimensioni del mercato bio in Italia.Nel 2022 le vendite alimentari bio nel mercato interno (consumi domestici e consumi fuori casa) hanno superato i 5 miliardi di euro e rappresentano il 4% delle vendite al dettaglio biologiche mondiali. A trainare la crescita del mercato anche per quest’anno sono i consumi fuori casa che sfiorano 1,3 miliardi di euro, segnando una crescita del+18%rispetto al 2022 legata al balzo in avanti dei prezzi più c e all’aumentare delle occasioni di consumo. Fondamentale però è laripresa dei consumi domesticiche, dopo la leggera flessione dello scorso anno (-0,8% a valore rispetto al 2021), registrano una variazione del+7%. Anche in questo caso la crescita è da collegare soprattutto allaspinta inflazionistica dell’ultimo anno, confermata dalcalo dei volumi in Grande Distribuzione(-3% le confezioni di prodotti bio vendute rispetto allo stesso periodo del 2022).
LaDistribuzione Modernarimane ilprimo canale per gli acquisti di biologico degli italiani, pesando per il 58% del totale delle vendite legate ai consumi domestici degli italiani. Nel 2023 le vendite di biologico nel canale si attestano a 2,4 miliardi di euro (+8% rispetto al 2022).Iper e supermercatisono il canale che, all’interno della Distribuzione Moderna, veicola la maggior parte delle vendite bio: superano 1,5 miliardi di euro a luglio 2023, segnando un +4% rispetto allo scorso anno. Al secondo posto per dimensioni iDiscount, con vendite di biologico pari a 319 milioni di euro, in crescita del +12% rispetto all’anno precedente (Anno terminante a Luglio). Al terzo posto, invece, iLiberi Servizi con vendite per 163 milioni (+2% AT Luglio).
Bio consumer base
I risultati della consumer survey Nomisma su 1.000 responsabili degli acquisti alimentari italiani hanno mostrato come la consumer base di prodotti bio sia rimasta costante rispetto allo scorso anno (89% della popolazione18-65 anni a acquistato consapevolmente almeno un prodotto alimentare bio nell’ultimo anno)Chi acquista bio sceglie principalmente in base all’origine: il 2 % seleziona prodotti bio 100% italiani, un ulteriore 17% quelli di origine locale/km 0 e l’11% cerca l’ulteriore presenza del marchi DOP/IGP. Anche la marca gioca da sempre un ruolo fondamentale nella scelta dei prodotti bio da mettere nel carrello (8% preferisce la marca industriale e il 7% la marca del supermercato).
Bio e Sostenibilità
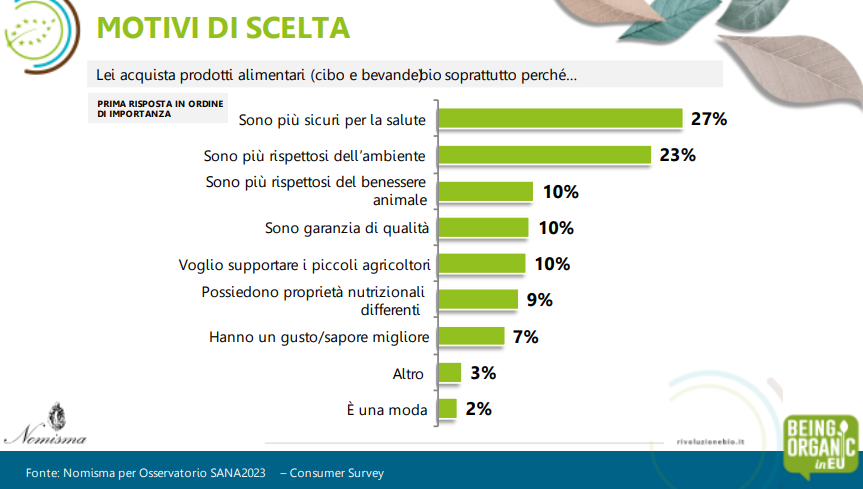
Ma perché il consumatore acquista prodotti bio? Innanzitutto perché li ritiene piùsicuri per la salute rispetto a un prodotto convenzionale(27%), ma anche perché sono sostenibili (il 23% li ritiene più rispettosi dell’ambiente, il 10% del benessere animale e un ulteriore 10% fa riferimento alla sostenibilità sociale e intende sostenere i piccoli produttori).
Il framework delle scelte di consumo conferma l’interesse nei confronti della sostenibilità per i prodotti agroalimentari: ilconsumatore da un lato è preoccupato per l’emergenza ambientale e i cambiamenti climatici(il 78% gli italiani ritiene che la situazione sia critica), dall’altro valuta lasostenibilità di un prodotto attraverso la provenienza, ricercando prodotti italiani e locali(51% utilizza tale elemento come criterio) o le caratteristiche del packaging (50%). A questi fattori si affiancano anche valutazioni collegate alla presenza dicertificazioni bio/equo solidaliche consentono l’identificazione della sostenibilità di un prodotto (26% dei consumatori), a cui però si affianca anche una quota elevata di consumatori (25%) che si affida a diciture genericamente green riportate in etichetta.
Il 40% risulta confuso dalla presenza di molti green claim presenti in etichettache non permettono di capire se un prodotto alimentare l’effettivo profilo di sostenibilità di un prodotto, tanto c e il 3 % fa fatica a capire quale caratteristica o aspetto sia più determinante di altri nel definire la sostenibilità ambientale di un prodotto. Sono dati che confermano l’importanza della proposta diDirettiva Green Claimsdella Commissione UE, volta acombattere le pratiche di greenwashinge aregolare in modo chiaro tutte le autodichiarazioni volontarieriguardanti gli impatti, gli aspetti o le prestazioni ambientali di un prodotto, con la richiesta alle aziende difornire prove scientifiche sulla veridicità delle dichiarazioni green, prendendo in esame l’intero ciclo di vita del prodotto.
“L’interesse del consumatore per il biologico è confermato, ma l’attuale contesto economico, i consumi in forte revisione per lo scenario inflattivo e gli stili di vita e alimentari in continuo mutamentorappresentano fattori di condizionamento del mercato dove la crescita a valore è confermata ma a fronte però di un rallentamento dei volumi venduti– ha osservatoSilvia Zucconi, Chief Operating Officer Nomisma –Fondamentale dunque promuovere efficaci azioni di informazione verso i consumatori con l’obiettivo di rafforzare conoscenze e consapevolezza sui valori del biologico e sulle garanzie sottostanti la certificazione. In questa logica determinanti le opportunità legate alle iniziative del Piano di Azione Nazionale per l’agricoltura biologica a partire soprattutto dalla scuola e coinvolgimento delle nuove generazioni rappresentano oggi più che mai i pilastri per porre le basi di una corretta educazione alimentare. Fondamentale inoltre sgombrare il campo da elementi confusori relativi al profilo della sostenibilità ambientale di un prodotto; il 40% dei consumatori è confuso dalla presenza di green claims, favorendo attività informative sul punto vendita che per il 92% dei consumatori rappresentano un elemento molto efficace per comprendere le caratteristiche di sostenibilità ambientale del prodotto biologici”.
Export
Positiva anche quest’anno la performance dell’export di prodotti agroalimentari italiani bio che raggiunge i 3,6 miliardi di euro nel 2023, segnando una crescita del +8% (anno terminante luglio) rispetto all’anno precedente. Nonostante si registri una crescita più contenuta rispetto allo scorso anno, comunque in linea con l’export agroalimentare nel complesso, il riconoscimento per il bio Made in Italy sui mercati internazionali risulta rafforzato dall’evoluzione di lungo periodo (+189% rispetto al 2013) e dalcrescente ruolo del bio sul paniere dei prodotti Made in Italyesportati(il peso nel 2023 ha raggiunto oggi il 6% a fronte del 4% registrato dieci anni fa).
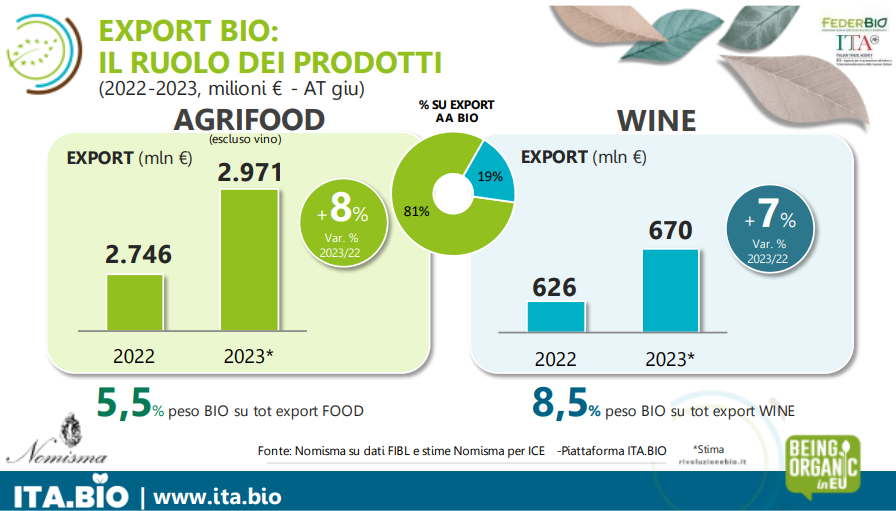
Lagran parte delle esportazioni bio (81% del totale) riguarda i prodotti agroalimentari, per un valore di 2,9 miliardi di euro nel 2023. Ilvino pesa per il restante 19% dell’export bio, una quota ben maggiore di quanto si registra considerando l’export agroalimentare italiano in generale (dove l’incidenza del vino si ferma al 12%). In termini assoluti sono626 milioni di euro di vino bio Made in Italy venduto sui mercati internazionali, +8% rispetto al 2022 – con peso delvino bio sul totale dell’export vitivinicolo italiano che e sfiora il 9%.
Mercati di destinazione
Per quanto riguarda i mercati presidiati, dall’indagine è emerso come le principalidestinazioni in Europa per food italiano BIOsiano laGermania(indicata nel complesso dal 69% delle aziende) e a seguireFrancia(53%) eBenelux(39%). Per il vino a guidare è ancora il mercato tedesco (66%), seguito dai Paesi Scandinavi e dal Benelux (entrambi segnalati dal 52% come principali Paesi di destinazione). Al di fuori dei confini comunitari la fanno da padroneStati Uniti,SvizzeraePaesi del Nord Europa.
Secondo le imprese, i Paesi più promettenti per le esportazioni di prodotti bio nel prossimo triennio sarannoGermania(55%),Paesi scandinavi(36%) eStati Uniti(31%) per ilfood. Nel caso delvinole imprese punteranno soprattutto suPaesi scandinavi(61%),Germania(43%),Stati Uniti(32%) eCanada(30%).
“L’Italia si conferma top exporter di prodotti agroalimentari bio in Europa– ha dichiaratoEvita Gandini,Head of Market InsightNomisma –Qualità dei prodotti, apprezzamento dei consumatori per il Made in Italy e sistema di tracciabilità garantito dal marchio bio sono stati i principali fattori di successo secondo le nostre imprese. L’intera filiera necessità però di sostegno in questo momento di grande criticità che vede un aumento vertiginoso dei costi dell’energia e delle materie prime (oltre l’80% delle aziende segnala questo come ostacolo principale da affrontare nei prossimi 6-12 mesi). In tale contesto resta fondamentale la collaborazione fra ICE Agenzia, FederBio e Nomisma attraverso la piattaforma ITA.Bio a supporto dell’internazionalizzazione delle imprese bio italiane”.