

Secondo il “Business Breakthrough Barometer 2026” delWorld Business Council for Sustainable Development(WBCSD), i leader aziendali di tutto il mondo considerano la sostenibilità un fattore determinante per la competitività e la resilienza, in un contesto di crescente preoccupazione per i rischi di una “transizione climatica disordinata”.
–9 leader aziendali su 10 considerano la sostenibilità una fonte di vantaggio competitivo, e l’89% di loro mantiene o aumenta gli investimenti.
–7 su 10 mettono in guardia contro i crescenti rischi di una “transizione climatica disordinata”, e quasi la metà delle imprese ha dovuto affrontare costi più elevati legati al clima lo scorso anno.
–8 su 10 chiedono politiche più incisive e coerenti fin da subito per evitare costi più elevati dovuti a una transizione disordinata, e quasi il 40% si dichiara disposto ad assorbire costi maggiori nel breve termine.
Sono i risultati principali del principali del “Business Breakthrough Barometer 2026”, il rapporto di punta delWorld Business Council for Sustainable Development(WBCSD) la comunità di circa 230 aziende globali che fanno della sostenibilità un fattore chiave della competitività, in collaborazione con laBreakthrough Agenda, laMarrakech Partnershipe con il supporto diBain & Companye deiClimate High-level Champions, che si basa su un sondaggio condotto suoltre 500 dirigenti aziendali di alto livello in 50 economie e in tutti i continenti, integrato da 70 interviste approfondite con dirigenti e da incontri settoriali con imprese di tutte le regioni del mondo, coprendo settori quali energia, idrogeno, trasporti su strada, acciaio, cemento, fertilizzanti, agricoltura rigenerativa, diversificazione delle proteine ed edilizia.
Mentre la transizione entra in una nuova fase caratterizzata dallaframmentazione geopolitica, daisegnali politici in continua evoluzionee dalcrescente impatto climatico, la terza edizione annuale del Barometer offre spunti di riflessione, basati sulle esperienze del mondo imprenditoriale, sucome governi, aziende e istituzioni internazionali possano accelerare l’attuazione di tali cambiamenti.
Il Rapporto, che monitorail modo in cui le aziende all’avanguardia nella transizione verso le emissioni zero stanno reagendo ai rischi, alle opportunità e ai cambiamenti di mercato legati al clima, rileva chequasi 7 dirigenti su 10(68%)considerano ora una transizione climatica disordinataovvero non pianificata e scarsamente coordinata,più probabile rispetto a un anno fa, con il 40% che afferma che ciò interromperebbe significativamente le attività operative. Questa crescente preoccupazione è alimentata dall’intensificarsi degliimpatti fisici del clima,dalla volatilità e dai cambiamenti nelle politiche climatiche e dall’instabilità geopolitica, che stanno causando un aumento dei costi e perturbando le catene di approvvigionamento.
Queste pressioni si fanno già sentire:quasi la metà (47%) delle imprese dichiara di aver dovuto affrontare costi più elevati legati al clima nell’ultimo anno. In Nord America, questa percentuale sale al 94%, rispetto al 60% in Asia orientale e nel Pacifico e al 39% in Europa e Asia centrale. Nonostante ciò,solo il 15% dei dirigenti ritiene che le proprie aziende siano pienamente preparate a gestire una transizione climatica disordinata.
Le imprese sostengono la sostenibilità e chiedono un orientamento politico più chiaro.
Di fronte a questa realtà, benl’85% dei leader aziendali chiede a gran voce politiche climatiche più solide e prevedibili, da attuare senza indugio, come la migliore strategia per gestire rischi e costi. Sottolineano, inoltre, la necessità diquadri normativi a lungo termine,investimenti in energie pulite,incentivi dal lato dell’offerta come i sussidi ai produttorie l’utilizzo degli appalti pubblici per accelerare l’attuazione. In particolare, oltre un terzo (37%) afferma di esseredisposto ad accettare costi più elevati nel breve termine per ridurre la propria esposizione ai rischi futuri.
Mentre crescono le preoccupazioni per una transizione climatica disordinata, i leader aziendali non si tirano indietro, anzi continuano a sostenere la sostenibilità.Ben il 92% prevede che essa rappresenterà una fonte di vantaggio competitivo nei prossimi cinque-dieci anni, e lastragrande maggioranza (89%) mantiene o incrementa gli investimenti. Secondo il rapporto,le imprese stanno aumentando gli investimenti in misure come l’energia pulita, l’elettrificazione, l’economia circolare e l’agricoltura rigenerativa perché queste sono le opzioni più competitive in termini di costi, sicure e resilienti disponibili. La diminuzione dei costi tecnologici, l’esposizione alla volatilità dei prezzi dei combustibili fossili, gli impatti climatici e l’aumento dei rischi della catena di approvvigionamento stanno spostando il quadro economico decisamente a loro favore.
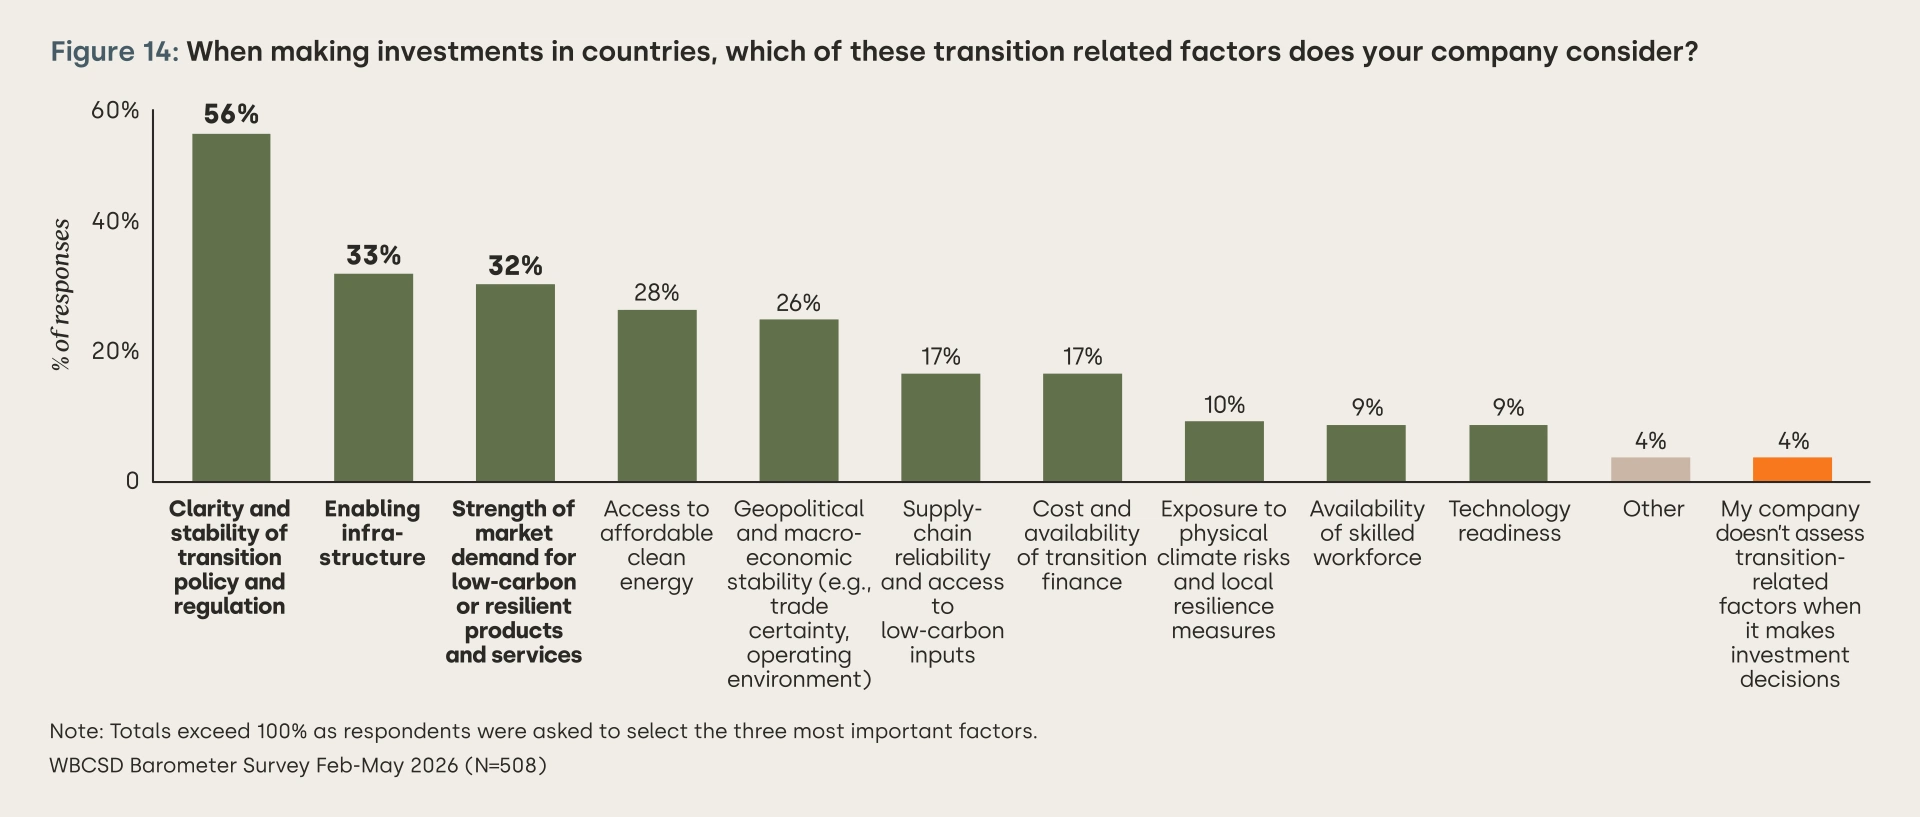
I leader aziendali continuano a sottolineare la necessità di unacollaborazione internazionale tragoverni per favorire gli investimenti del settore privato, dato che politiche divergenti tra paesi esettori comportano maggiori costi economici e rischi per la catena di approvvigionamento. Circa l’89% ritiene importante la collaborazione internazionale per incentivare gli investimenti privati (rispetto all’85% del 2025), con il 59% degli intervistati a livello globale che la definisce estremamente importante, percentuale che raggiunge l’81% in Nord America.
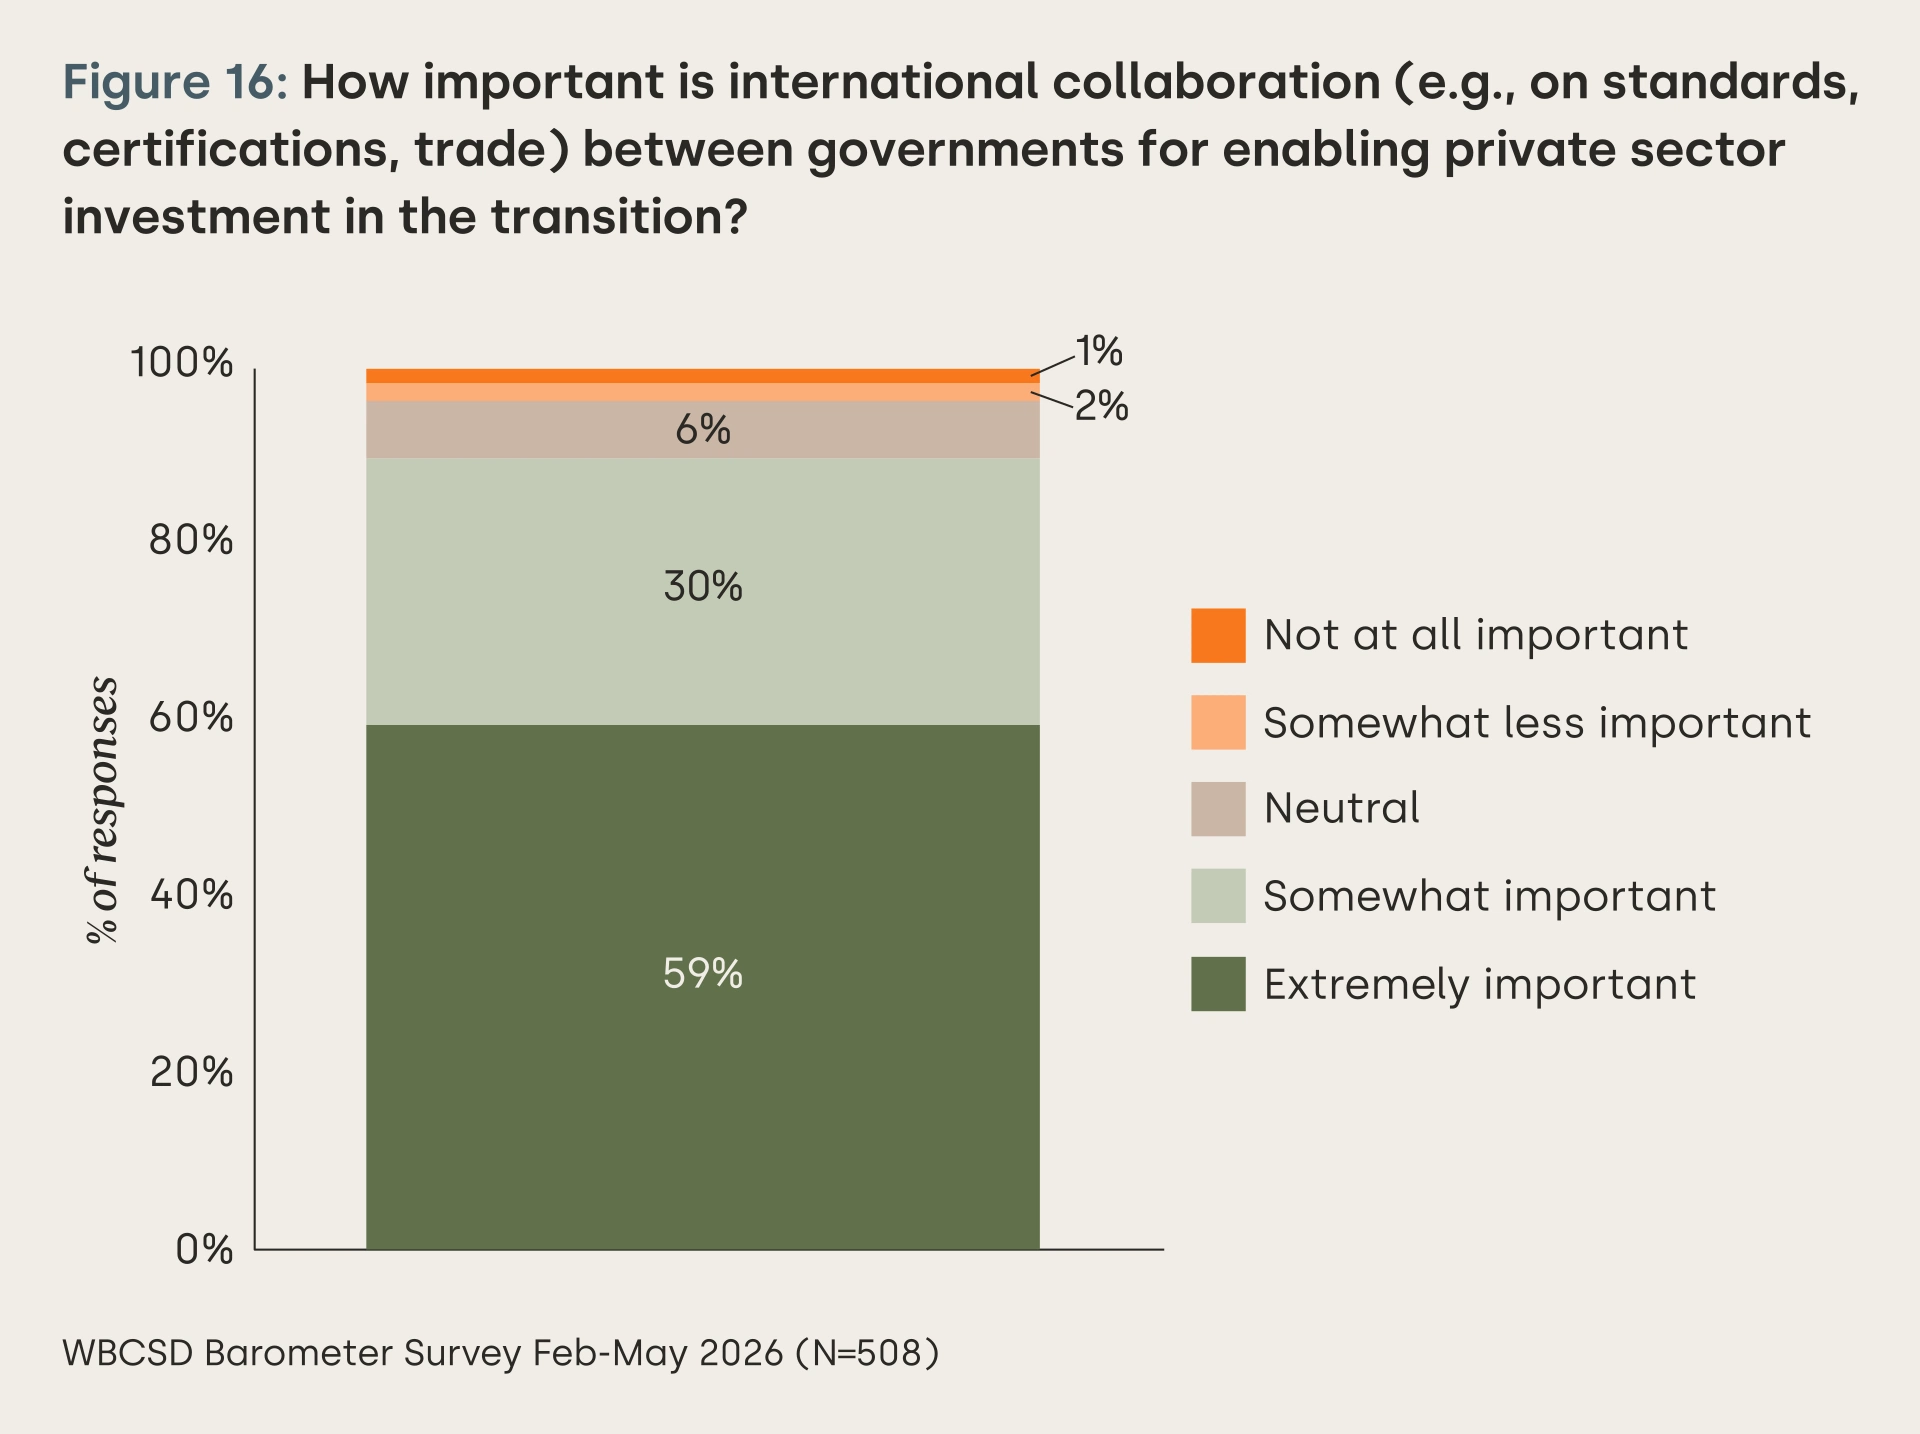
Le conclusioni del rapporto sono intese a informare e supportare il processo decisionale dei governi. Il96% delle imprese ora tiene conto delle dinamiche della transizione climatica nelle loro decisioni di investimento, conchiarezza e stabilità delle politiche che emergono come il fattore più importante(56%), insieme all’accesso alle infrastrutture necessariee all’energia pulita a prezzi accessibili.
Al contempo, i risultati evidenziano i rischi economici derivanti da un’azione insufficiente o scoordinata.Senza politiche e attuazioni rafforzate, quasi un quarto (22%) avverte che la conseguenza più significativa di una transizione disordinata sarebbe l’inflazione e l’aumento dei prezzi per i consumatori.
Il messaggio dei leader aziendali è chiaro:senza politiche più incisive, prevedibili e coordinate, il rischio di una transizione climatica più costosa e disordinata continuerà ad aumentare.
“Il Business Breakthrough Barometer 2026 evidenzia come l’era della sostenibilità guidata principalmente dall’ambizione stia volgendo al termine– afferma nella Premessa al RapportoPeter Bakker, Presidente del WBCSD –Sta emergendo una fase nuova e più solida, in cui la sostenibilità si rivela sempre più vantaggiosa, fungendo da fonte di resilienza e competitività. Tuttavia, proprio mentre queste soluzioni dimostrano la loro validità, le imprese si trovano ad affrontare una tempesta crescente fatta di costi climatici in aumento, shock della catena di approvvigionamento e repentini cambi di rotta nelle politiche. Si intensificano i segnali di una transizione disordinata, alimentando il timore che, in assenza di un maggiore coordinamento e di segnali coerenti da parte di governi e decisori politici, tali pressioni non faranno che acuirsi, traducendosi in costi più elevati per imprese e consumatori”.