

Secondo il rapporto di monitoraggio sull’Idrogeno di ACER, oggetto di un webinar svoltosi il 3 dicembre 2024, è probabile che l’UE non consegua l’obiettivo prefissato al 2030 di un consumo di 20 milioni di tonnellate di idrogeno rinnovabile, stante che il consumo attuale a livello europeo è di 7,2 milioni di tonnellate, il 99,7% delle quali prodotte da combustibili fossili.
L’UE rischia di non raggiungere gli obiettivi fissati per il 2030 sull’idrogeno rinnovabile, poiché i progetti legati sono ostacolati da incertezze sulla futura domanda e dagli elevati.
È quanto emerge dal primoRapportodi Monitoraggio sull’Idrogenoche l’Agenzia dell’Unione europea per la cooperazione fra i regolatori nazionali dell’energia (ACER), a cui laDirettiva 2024/1788sullenorme comuni per i mercati interni del gas rinnovabile, del gas naturale e dell’idrogenoassegna tale compito, ha presentato e discusso in occasione di unwebinarsvoltosi il 3 dicembre 2024.
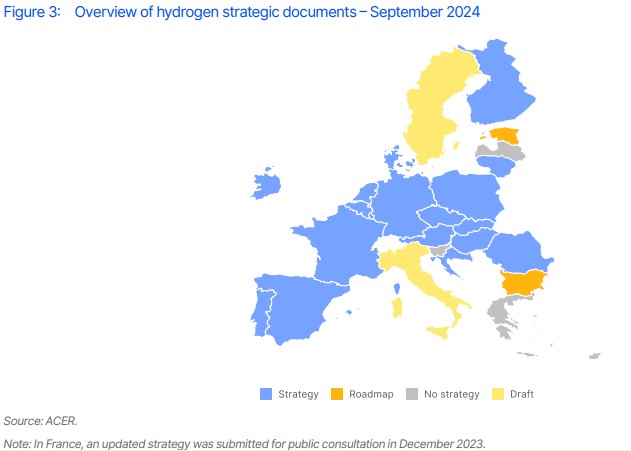
Il Rapporto si basa suiPNIEC aggiornatie sulleStrategie per l’idrogenopresentate entro settembre 2024 di 22 Stati membri, tra i qualinon c’è l’Italiache ha presentato la suaStrategiail 26 novembre.
Lo stato dell’arte
L’obiettivo strategico dell’UE al 2030 è di 20 Mt di consumo di idrogeno rinnovabile, ma attualmente il consumo a livello europeo è di7,2 Mt(il99,7% dei quali prodotto da combustibili fossili). Secondo l’analisi di ACER, quantunque gli obiettivi dell’UE in materia di energia rinnovabile e decarbonizzazione possano far aumentare la domanda di idrogeno rinnovabile e a basse emissioni di carbonio entro il 2030,finora l’adozione è stata lenta.
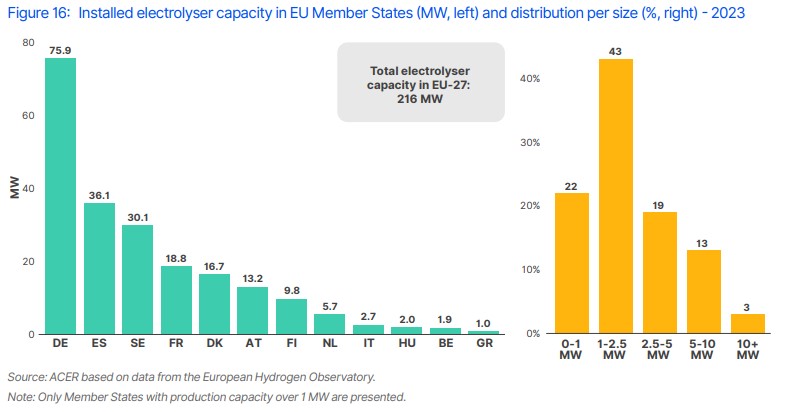
Lacapacità totale installata dielettrolizzatori in Europa nel 2023 era di 216 MW. Sono stati annunciati altri70 GW pianificati per il 2030, ma solo pochi sono in fase avanzata e la capacità complessiva pianificata èinferiore ai100 GW necessari per raggiungere l’obiettivo di produzione di idrogeno rinnovabile di 10 Mt fissato dall’UE entro il 2030.
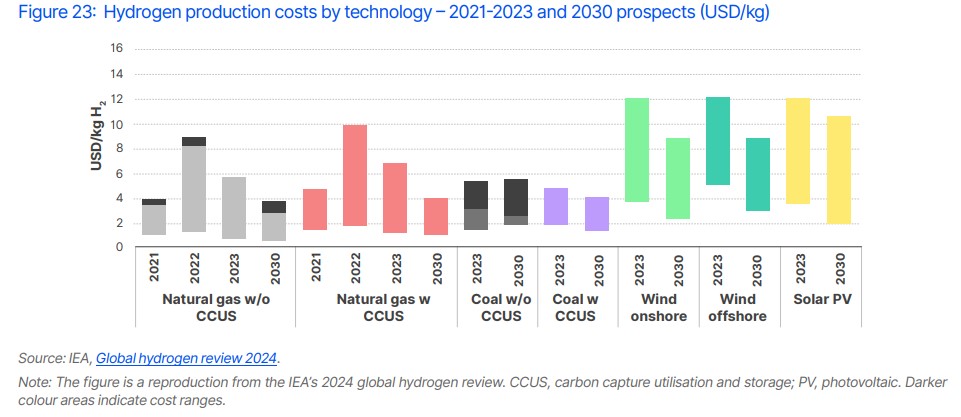
A scoraggiare la produzione di idrogeno rinnovabile, sottolinea ACER, sono icosti elevati,attualmenteda 3 a 4 volte superiore a quello dell’idrogeno prodotto dal gas naturale.
Anche per quanto riguarda leinfrastrutturesono previste importanti pianificazioni, ma la lororealizzazione presenta incertezze:
– per il prossimo decennio sono previsti 42.000 km di condotte per l’idrogeno, numerosi progetti di stoccaggio e terminali, ma solo l’1% ha raggiunto la decisione finale di investimento, poiché le incertezze sulla futura domanda di idrogeno pongono sfide significative ai promotori dei progetti;
– è necessaria unapianificazione integrata da parte dei gestori di rete per garantire uno sviluppo della rete a un ritmo sufficiente e per collocare in modo ottimale gli elettrolizzatori.
Raccomandazioni dell’ACER
–Recepire rapidamente nella legislazione nazionale le normative UE sull’idrogeno e sul gas decarbonizzato e attuarle.
– Accelerare l’implementazione degli elettrolizzatori e la decarbonizzazione del settore elettrico per aumentare la competitività dei costi dell’idrogeno rinnovabile.
– Migliorare le previsioni e accelerare la pianificazione integrata per identificare esigenze realistiche in termini di infrastrutture per l’idrogeno, evitando investimenti eccessivi e riducendo i costi correlati ai rischi di mancato recupero dell’investimento.
– Quando la domanda futura è molto incerta, si può prendere in considerazione uno sviluppo incrementale delle infrastrutture in base alle esigenze del mercato (per evitare di costruire troppe reti troppo velocemente e di bloccare le risorse).
– Valutare attentamente il riutilizzo delle reti del gas per l’idrogeno, riducendo i costi e garantendo la sicurezza delle forniture, senza tuttavia trascurare i potenziali impatti sul settore del gas in senso più ampio (inclusa la sicurezza delle forniture di gas).
– Affrontare rapidamente il rischio di domanda nel finanziamento delle reti di idrogeno.
– Fornire certezza al mercato circa il ruolo dell’idrogeno non rinnovabile e a basse emissioni di carbonio.
ACER, mette in evidenza lenotevoli differenze tra i Paesi dell’UE circa ambizioni e capacità di elettrolizzatori e infrastrutture. Inoltre, rileva il Rapporto, nessuno stato membro ha ancora recepito il pacchetto gas-idrogeno, la cui scadenza è fissata al 2026, ma alcuni Paesi, come Danimarca e Germania, hanno avviato le consultazioni riguardo allo sviluppo delle reti dell’idrogeno.