

Un’analisi condotta da First Street, organizzazione e azienda di analisi del rischio climatico e finanziario, che ha valutato il rischio climatico fisico su 97 mercati globali di data center, evidenzia come i cambiamenti climatici e lo stress ambientale influenzino direttamente la resilienza operativa e le decisioni di investimento sui data center.
Il rischio climatico (alluvioni, caldo estremo, incendi boschivi e forti venti) si sta affermando come un fattore critico per le performance degli investimenti nei data center, con i pericoli fisici che influenzano sempre più i costi operativi, l’affidabilità delle infrastrutture, le condizioni di finanziamento e il valore degli asset a lungo termine nei mercati globali.
“Climate Risk in Global Data Center Markets: Implications for Investment and Performance“è il titolo dell’analisiricerca condotta daFirst Street, organizzazione e azienda di analisi del rischio climatico e finanziario che fa parte ora diMorgan Stanley Capital International(MSCI), celebre per la piattaformaRisk Factorche valuta i rischi di inondazioni, incendi e calore estremo sugli immobili, che ha esaminato97 mercati globali di data center, rilevando che molti dei centri più grandi e in più rapida crescita del settore sono concentrati in aree ad alto rischio di inondazioni, caldo estremo, incendi, vento e siccità. Considerandoi trilioni di dollari investiti nelle infrastrutture digitali a supporto del cloud computing e dell’intelligenza artificiale, l’analisi suggerisce cheil rischio climatico sta diventando un fattore critico nel determinare quali mercati siano in grado di offrire rendimenti sostenibili a lungo termine.
La capacità globale dei data center si è espansa rapidamente nell’ultimo decennio e si prevede che raddoppierà quasi entro il 2030. Tuttavia, mentre gli investitori si sono tradizionalmente concentrati sulla disponibilità di energia, la connettività, l’accesso al territorio e la crescita della domanda,il rischio climatico rimane in gran parte assente da molti modelli di sottoscrizione e valutazione, nonostante la sua influenza diretta sui tempi di attività, sui costi operativi, sulla disponibilità di assicurazioni e sull’affidabilità delle infrastrutture.
“Il luogo in cui si costruisce un data center determina in larga parte i costi di gestione per i prossimi 20 o 30 anni– ha affermatoJeremy Porter, Capo economista di First Street– Il clima gioca un ruolo fondamentale: raffreddamento, approvvigionamento idrico e affidabilità dipendono tutti dallaposizione. Eppure, la maggior parte delle valutazioni si concentra ancora sulla crescita e considera il clima una questione secondaria“.
Analizzando l’esposizione ai cambiamenti climatici nei mercati globali dei data center, First Street rileva quanto segue:
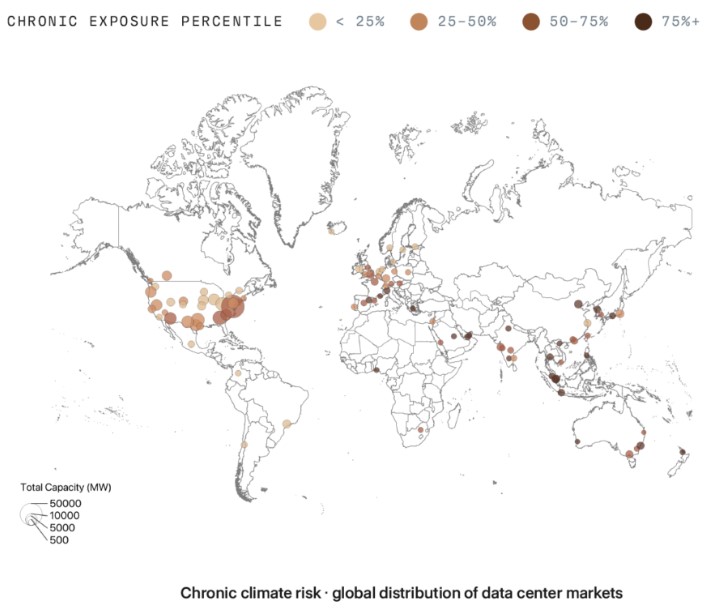
– Il54% della capacità globale dei data center si trova in mercati esposti a stress climatici cronici, tra cuicaldo estremo e siccità, che aumentano i costi di raffreddamento, riducono l’efficienza e mettono sotto pressione i margini operativi a lungo termine.
– Il79% della capacità produttiva globale è esposta a rischi climatici acuti elevati, tra cui inondazioni, vento e incendi boschivi, che possonointerrompere le operazioni, aumentare i tempi di inattività e far lievitare i costi di assicurazione e riparazione.
– L’esposizione cronica varia significativamente nei principali mercati di investimento.L’esposizione raggiunge l’89% della capacità nella regione Asia-Pacifico,rispetto al 50% nelle Americhee al46% nella regione EMEA(Europa, Medio Oriente e Africa), creando differenze significative nelle performance operative a lungo termine.
– Iprincipali mercati in crescita del settore sono anche tra i più esposti ai cambiamenti climatici. I principali hub, tra cui laVirginia settentrionale,Johor(Malesia) eMarsiglia, si collocano nella fascia di rischio climatico più elevata a livello globale, mentre le città nordiche comeStoccolma, OslooCopenaghenrimangono in fondo alla classifica del rischio, beneficiando diclimi più freschi e dell’accesso all’energia pulita.
I risultati suggeriscono che il rischio climatico sta differenziando sempre piùi mercati dei data center, che possonoapparire simili in base ai parametri di investimento tradizionali, ma che si trovano ad affrontare condizioni operative a lungo termine molto diverse.
“La maggior parte delle valutazioni del rischio per gli asset reali si basa ancora su dati storici, ma il clima non si comporta più secondo l’andamento storico– ha sottolineatoMatthew Eby, Fondatore e CEO di First Street –Con l’aumento del caldo, della siccità e della scarsità d’acqua, i modelli obsoleti non offrono più una visione completa del rischio. Gli investitori che integrano questi fattori nelle decisioni di valutazione del rischio e di allocazione del capitale saranno in una posizione migliore per individuare mercati resilienti ed evitare di sottovalutare il rischio”.
Al di là dei dati di First Street, il dibattito sul rischio climatico si interseca direttamente con una discussione più ampia che sta prendendo piede a Bruxelles: “L’Europa può raggiungere i suoi obiettivi di sovranità tecnologica nell’IA senza compromettere i suoi impegni sul clima?”.
Lex Coors, Presidente dell’EuropeanData Centre Association(che rappresenta colossi comeMicrosoft,GoogleeAmazonpresso l’UE, insieme ad attori europei come Digital Realty/Interxion, EdgeConneX e LCL Data Centers),ha affermatoche la rete elettrica europea non è ancora pronta ad alimentare i data center di nuova generazione necessari per l’intelligenza artificiale. Inoltre, i reattori nucleari modulari di piccole dimensioni (SMR) non saranno disponibili in tempo.
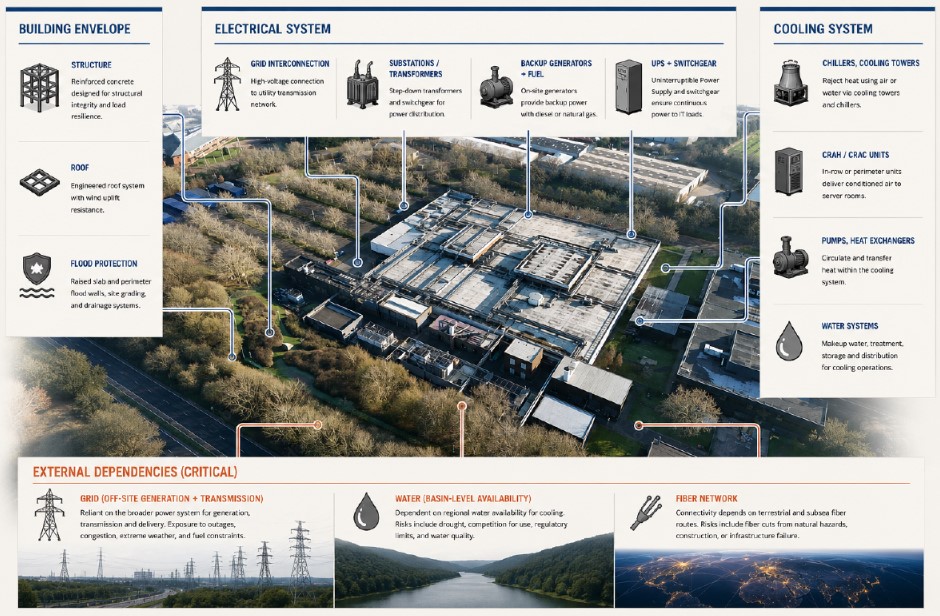
La Commissione europea punta atriplicare la capacità dei data center entro il 2032,nell’ambito del suo“Piano d’azione continentale per l’IA“. Il problema, secondo gli esperti del settore, è chel’espansione delle reti, delle capacità di energia verde e dei progetti nucleari avanzati non riesce a tenere il passo con questo tasso di crescita.
D’altra parte, i funzionari della Commissione hanno segnalatoche i data center saranno benvenuti in Europa solo se contribuiranno attivamente alla transizione energetica, sostenendo le energie rinnovabili e il recupero del calore di scarto.
Organizzazioni ambientaliste, comeGreenpeace EUavvertono chel’espansione della capacità di produzione di gas condannerebbe l’Europa a una dipendenza energetica che sta già cercando attivamente di eliminare.
La tensione è reale e al momento non esiste una soluzione semplice:competitività, sovranità, sostenibilità e velocitàsono 4 obiettivi che attualmente non possono essere massimizzati simultaneamente.