

Un’analisi dettagliata di Wood Mackenzie rivela che l’industria della raffinazione globale si trova davanti a un bivio epocale. Sebbene le tensioni geopolitiche abbiano temporaneamente spinto i margini di profitto ai massimi storici, nel lungo termine la transizione energetica e il calo strutturale della domanda mineranno la sopravvivenza dei siti meno competitivi.
Per l’industria della raffinazione del petrolio, la transizione energetica rappresenta una sfida esistenziale. Sebbene le raffinerie siano fondamentali per la sicurezza energetica nazionale, come hanno dimostrato il conflitto in Medio Oriente e la guerra tra Russia e Ucraina, il calo della domanda globale di petrolio in futuro renderà inevitabili le chiusure.Per sopravvivere, le raffinerie devono evolversi da semplici impianti di lavorazione del greggio a veri e propri “hub energetici integrati e decarbonizzati”.
È la previsione diWood Mackenzie, Società Leader globale nell’analisi, nella fornitura di approfondimenti e dati proprietari per l’intero settore energetico e delle risorse naturali, che ha pubblicato il 5 novembre 2026 l’Analisi“Adapt or die Why oil refineries must evolve to survive”.
Secondo il report, il modello di business tradizionale della raffinazione è sotto pressione a causa di molteplici fattori concomitanti:
–Picco della domanda di petrolio: i consumi, oggi pari a 105 milioni di barili al giorno, saliranno fino a 108 milioni nel 2032, per poi diminuire. La diffusione della mobilità elettrica e l’efficientamento dei motori termici stanno erodendo la domanda di benzina e gasolio.
– Pressione normativa:le normative internazionali che impongono penalità severe sulle emissioni di CO2.
– Criteri ESG:gli investitori istituzionali reindirizzano i capitali verso asset sostenibili, aumentando il costo del capitale per i progetti legati ai combustibili fossili standard.
“Il settore ha già affrontato cambiamenti strutturali in passato, dagli shock petroliferi degli anni ’70 all’ondata di investimenti in Medio Oriente e Asia negli anni 2000– ha affermatoAlan Gelder, Vicepresidente Senior per la Raffinazione, i Prodotti Chimici e i Mercati Petroliferi di Wood Mackenzie, e co-autore dell’analisi –La pressione attuale è diversa per natura, non solo per intensità. Per la prima volta, il settore si trova ad affrontare un calo prolungato della domanda finale, anziché una temporanea interruzione dell’offerta. Dimensioni, complessità e ubicazione determinano quali impianti dispongono di opzioni concrete. Per quelli privi di vantaggi strutturali, l’assenza di un piano di adattamento credibile non è un rinvio, bensì una decisione.”
Secondo gli analisti di Wood Mackenzie, labenzina è la fonte energetica più soggetta alla pressione derivante dalla diffusione dei veicoli elettrici.Diesel, gasolio e carburante per aerei sono più resilienti, poiché il trasporto pesante su strada e l’aviazione non hanno un percorso di decarbonizzazione ben definito. Il GPL e la nafta beneficiano della domanda di materie prime petrolchimiche, mentre i prodotti speciali, tra cuilubrificanti, bitumi e cere, sono in gran parte al riparo, dato che le alternative di origine biologica non sono ancora disponibili su larga scala.
Gli attuali margini di raffinazione elevati, dovuti al conflitto in Medio Oriente e ai danni subiti dalle raffinerie russe, torneranno a livelli più modesti al termine del conflitto. I margini di raffinazione sono determinati dagli spread di raffinazione, non dal prezzo del petrolio, e imargini medi di riferimento a lungo termine sono esigui. Ilsettore genera rendimenti sul capitale inferiori rispetto alle attività di esplorazione e produzione, il che rende più difficile l’accesso agli investimenti necessari per l’adattamento proprio quando il bisogno è maggiore.
Wood Mackenzie individuadiverse strategie di adattamento, sebbene gli elevati costi di capitale e l’incertezza del mercato ne rendano molte, difficili da attuare.
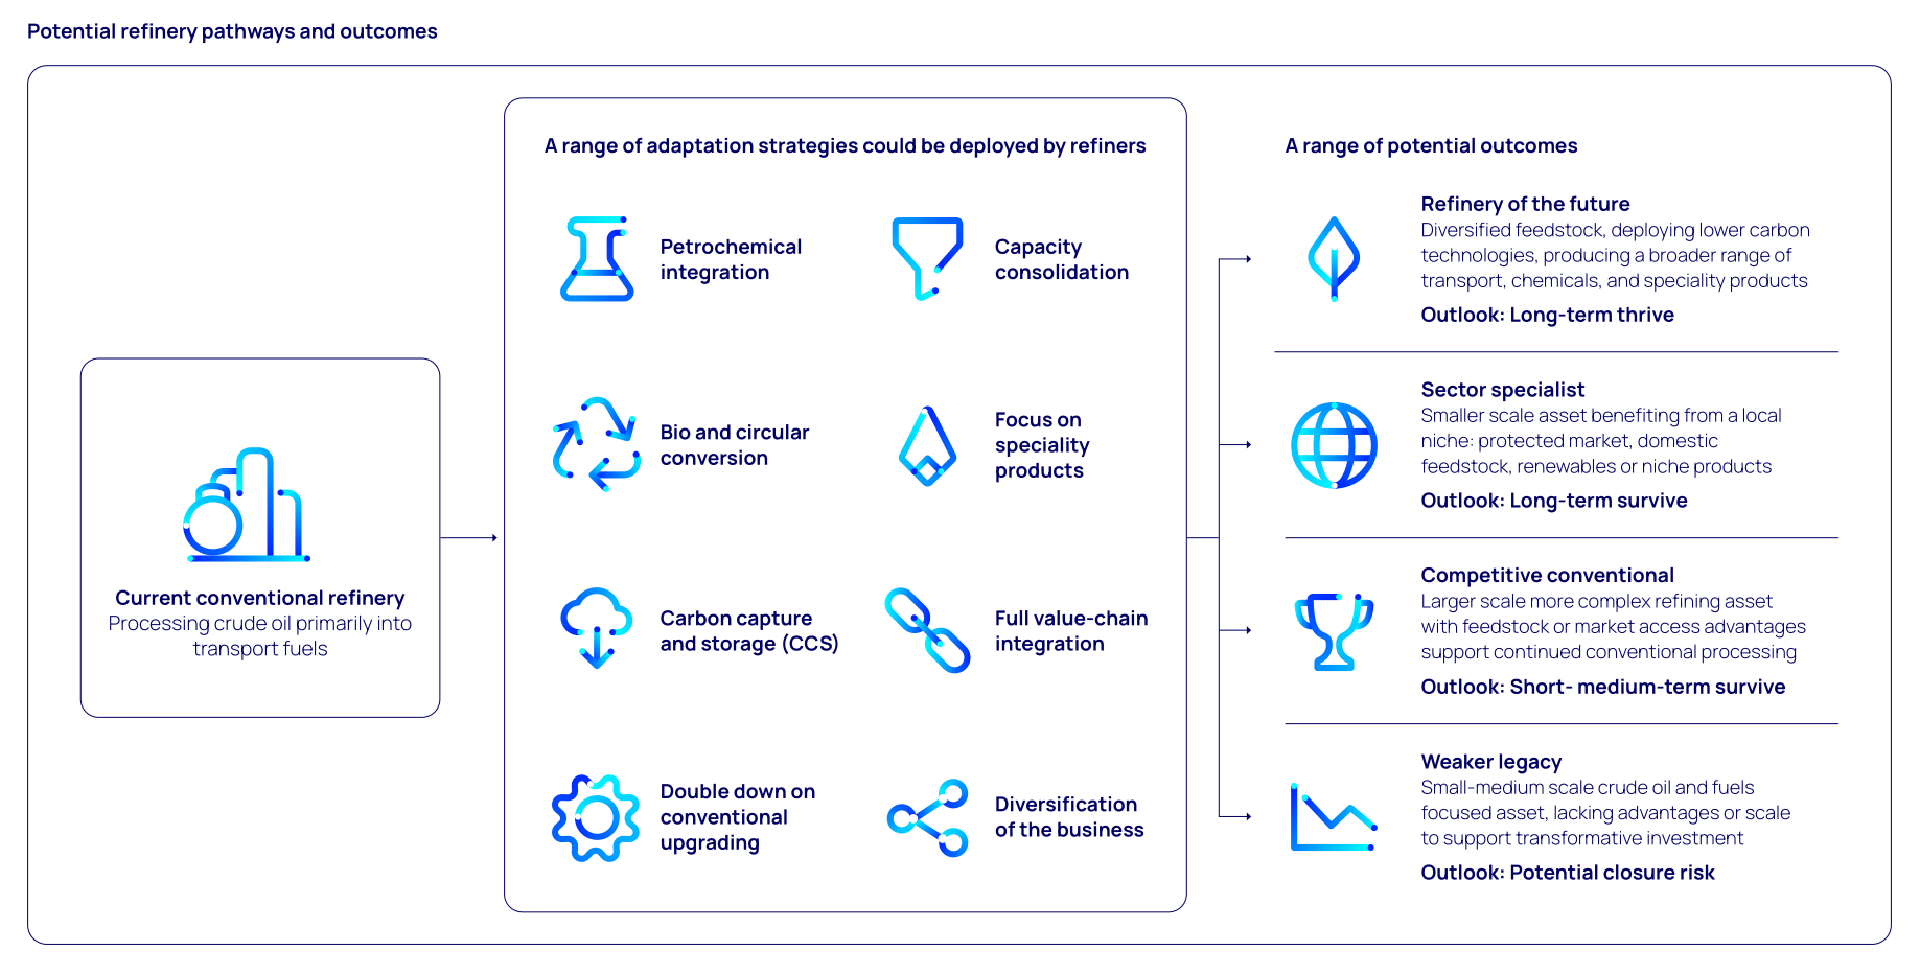
L’integrazione petrolchimica rappresenta la via principale per i siti di grandi dimensioni e complessi, reindirizzando GPL e nafta verso la produzione di olefine, aromatici e polimeri; gli operatori asiatici e mediorientali, sostenuti da capitali statali, sono all’avanguardia in questo settore. La riconversione inBioraffineriee laConversione circolare, che producono diesel rinnovabile (HVO) e carburante per l’aviazione sostenibile (SAF) daolio da cucina esausto e plastica riciclata, sono adatte alle raffinerie costiere dell’UE. L’upgrading convenzionale è più praticabile per le raffinerie mediorientali e asiatiche che dispongono di capitali, terreni e accesso alle esportazioni. La cattura e lo stoccaggio del carbonio (CCS) sono rilevanti principalmente per gli operatori europei e OCSE. Per gli impianti di medie dimensioni, le opzioni includono il consolidamento della capacità, una svolta verso prodotti di nicchia, la piena integrazione della catena del valore o la diversificazione in settori tangenziali come energia,GNLeammoniaca. Tuttavia, la produzione potrebbe essere sviluppata da impianti al di fuori dei principali mercati di consumo, a condizione che abbiano accesso a materie prime rinnovabili ed esportino prodotti finiti.
“Il capitale necessario per la maggior parte di queste strategie di adattamento è considerevole e il profilo di rendimento del settore rende la sua raccolta più difficile di quanto sembri dall’esterno– ha sottolineatoChris Barry, Vicepresidente di Downstream Consulting presso Wood Mackenzie –Il rischio è rappresentato da una discrepanza tra ambizione e capacità di bilancio. L’integrazione tra petrolchimica e combustibili rinnovabili può rappresentare un’interessante opportunità di crescita o di diversificazione per asset di grandi dimensioni, complessi e ben posizionati. Per i siti strutturalmente più deboli, il consolidamento attorno alla forza del mercato locale o l’orientamento verso prodotti di nicchia rappresenta la strada più difendibile per la redditività a lungo termine“.
Le opzioni a disposizione degli impianti diraffinazione più deboli, costretti alla chiusura a causa di scarsi risultati commerciali o dell’incapacità di adattarsi, sono limitate.
–Conversione del terminale. Si tratta di una strategia di uscita pragmatica quando complessi interventi di ammodernamento non sono economicamente sostenibili. La posizione è fondamentale per il successo: sfruttando l’accesso al mercato, le infrastrutture e la logistica in acque profonde, gli operatori possono preservare una posizione vitale nella catena di approvvigionamento regionale riutilizzando i serbatoi di stoccaggio di petrolio e prodotti petroliferi e le strutture marittime esistenti.
–Conversione ad altri usi industriali. Esempi di questa strategia includono la produzione di energia elettrica tramite un parco energetico o la produzione di combustibili alternativi.
–Chiusura e bonifica del sito. Se una raffineria non è in grado di adattarsi o superare le sfide di un mercato in rapida contrazione, l’esito inevitabile è la chiusura del sito con bonifica del terreno, potenzialmente a costi significativi.
Conclusione
Per gli analisti di Wood Mackenzie, i prodotti petroliferi rimarranno centrali per l’economia globale ancora per diversi decenni e le raffinerie ben posizionate avranno un futuro promettente, in 2 distinte direzioni:
– da un lato,parchi energetici e molecolari integrati di livello mondiale che producono carburanti, prodotti petrolchimici e prodotti speciali;
– dall’altro,la conversione, il riutilizzo o la chiusura dei terminali.
Gli specialisti del settore sopravvivranno monetizzando i vantaggi locali in termini di accesso alle materie prime, contesto normativo o sostegno statale.Per gli investitori e i proprietari di asset, la questione non è se una raffineria subirà pressioni, ma se il suo archetipo, la sua ubicazione e la sua struttura proprietaria le forniscano gli strumenti per adattarsi.