

È stato presentato lo Smart Mobility Report 2021 dello Strategy & Energy (E&S) Group del Polimi che analizza l’evoluzione del mercato del settore in Italia e nel mondo, con particolare riferimento ai trend dielettrification, alternative fuelse x-sharing, che stanno interessando diverse tipologie di veicoli, abilitando la progressiva decarbonizzazione del settore dei trasporti.
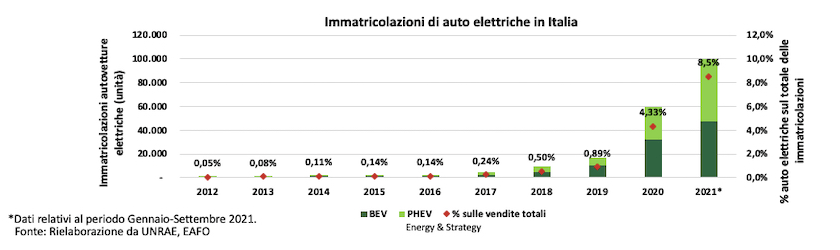
In Italia circolano200.000 auto elettriche, il doppio di quelle del 2020, di cui circa 60.000 immatricolate proprio lo scorso anno, quasi il triplo (+251%) del 2019 e il 4,3% delle immatricolazioni totali. Solo tra gennaio e settembre 2021 se ne sono aggiunte 100.000, con una crescita impressionante soprattutto se rapportata alle performance non brillanti del mercato dell’automotive. Le auto elettriche nel 2020 sono state comprate in particolare al Nord (67%), seguito dal Centro (26%) e dal Sud (7%), con una distribuzione regionale molto eterogenea che rispecchia, tra le altre cose,il diverso grado di diffusione delle infrastrutture di ricarica ad accesso pubblicoe degliincentivi locali all’acquisto o all’utilizzo dei veicoli elettrici.
Sono i dati che emergono dall’edizione 2021 delloSmart Mobility Reportrealizzato daEnergy & Strategy Groupdella School of Management delPolitecnico di Milano (POLIMI) e presentatonel corso di un evento in modalità mista (presenza e digitale) il 20 ottobre 2021,cheanalizza l’evoluzione del mercato del settore in Italia e nel mondo, con particolare riferimento ai trend di elettrification, alternative fuelsex-sharing, che stanno interessando diverse tipologie di veicoli, abilitando la progressiva decarbonizzazione del settore dei trasporti.
Al fine di delinearne le potenzialità di mercato nel nostro Paese e le principali sfide da fronteggiare, il report offre un quadro nitido sulle più recenti dinamiche che caratterizzano la filiera della smart mobility: dall’offerta attuale di modelli elettrificati, ai trend tecnologici relativi alle autovetture ed alle infrastrutture di ricarica, alle modalità di utilizzo dei veicoli elettrici e dell’infrastruttura di ricarica da parte dei proprietari dei veicoli stessi.
“I numeri hanno subìto un’impennata, potremmo immaginare di trovarci a un punto di svolta, ma ancora non basta, poiché uno sviluppo di mercato inerziale, in linea con l’attuale trend di crescita, ci porterebbe al 2030 a disporre di circa 4 milioni di veicoli elettrici, ben al di sotto degli obiettivi del PNIEC[ NdR: 6 milioni dovrebbero essere i veicoli elettrici in circolazione in Italia al 2030, secondo il Piano Nazionale Integrato per l’Energia e il Clima] – ha commentatoSimone Franzò, Direttore dell’Osservatorio Smart Mobility dell’Energy & Strategy Group della School of Management del Politecnico di Milano, che ha presentato lo Smart Mobility Report 2021 –Un’azione di policy più decisa, coerente con gli obiettivi di decarbonizzazione comunitari e supportata dalle iniziative degli operatori di mercato, ci permetterebbe invece di arrivare fino a 8 milioni di auto elettriche sulle strade, con un volume d’affari associato di 245 miliardi di euro. Senza contare un calo di emissioni di CO2 del 42% secondo le nostre simulazioni, che ipotizzano il rispetto delle soglie emissive stabilite dalla UE e la parziale dismissione dei mezzi più inquinanti”.
La crescita degli ultimi mesi è dovuta a tre fattori principali: il potenziamento degli incentivi all’acquisto (all’ormai consolidato Ecobonus si sono aggiunti i bonus per le immatricolazioni tra agosto e dicembre 2020 e tra gennaio e dicembre 2021, contenuti rispettivamente nel Decreto Rilancio e nella Legge di Bilancio); l’ulteriore incremento dei modelli elettrificati offerti dalle case automobilistiche, che puntano decisamente su questo mercato (a luglio erano 116 i veicoli plug-in, un terzo in più del 2020, di cui 71 PHEV e 45 BEV: dal 2015 sono quasi sestuplicati, con un’accelerazione nell’ultimo triennio, e oggi coprono pur non in modo omogeneo tutti i segmenti e le fasce di prezzo); il potenziamento dell’infrastruttura di ricarica ad accesso pubblico, che a luglio 2021 contava circa 21.500 punti di ricarica (+34% rispetto a un anno prima), in particolare concentrati in Lombardia, Piemonte, Emilia Romagna, Toscana, Trentino Alto Adige, Lazio e Veneto.
“Da qui al 2030 serve un deciso supporto normativo a favore della mobilità sostenibile, che può abilitare un giro d’affari pari almeno a 200 miliardi di euro, includendo l’acquisto dei veicoli e lo sviluppo dell’infrastruttura di ricarica, con potenziali benefici per tutta la filiera– ha aggiunto Franzò –Sono certamente una buona notizia i 38 miliardi stanziati dal PNRR (circa il 20% dei fondi disponibili) per promuovere iniziative come la diffusione delle infrastrutture di ricarica, o del biometano e dell’idrogeno nei trasporti, ma Francia, Germania e Spagna, ad esempio, hanno deciso di supportare maggiormente l’acquisto di veicoli elettrici, il cui elevato costo iniziale rispetto alle auto tradizionali rimane in Italia il principale scoglio da superare”.
L’Osservatorio ha infatti condotto laconsueta indaginesu potenziali acquirenti, sempre più partecipata così come l’ampia schiera di aziende partner che concorrono alla ricerca, eben il 70% dei rispondenti ha ribadito che la spesa iniziale è troppo alta per procedere all’acquisto, dimostrando che il rapido abbattimento della stessa grazie all’annullamento di tante spese legate alla vita dell’auto non riesce a vincere le resistenze. Inforte diminuzione, invece, le preoccupazioni legate all’inadeguatezza percepita della rete di ricarica pubblica(21%) e all’autonomia dei veicoli(24%). Per gli attuali possessori di auto elettriche, le principalispinte all’acquisto sono state l’impatto positivo sull’ambiente, lapossibilità di installare un punto di ricarica privatoe di sostenerecosti minori lungo la vita utile dell’auto.
Gli altri macro-trend della “smart mobility” in Italia.
Sharingha confermato nel 2020 una certa vitalità nel nostro Paese, soprattutto per quanto riguarda scooter (+45%) e monopattini (+665%), mentre auto e bici sono in calo o stazionarie. Si tratta di veicoli in parte (12% delle auto, 30% delle bici) o totalmente (scooter e kick-scooter) elettrificati, circostanza che conferma la sinergia tra elettrificazione e condivisione, con l’unica eccezione delle auto: quelle in sharing in Italia a fine 2020 erano circa 7.300, ma le elettriche, dopo essere cresciute per 4 anni consecutivi, si sono più che dimezzate rispetto al 2019 (12% contro 25%). La flotta di scooter in sharing a fine 2020 contava a 7.360 unità, quella di monopattini elettrici 35.550: nonostante da noi il mercato sia appena nato, si è passati da 11 servizi di kick-scooter sharing in 3 città italiane a 64 servizi in 30.
Scenario mondo, l’auto elettrica continua la sua corsa
Nel 2020 sono stati immatricolati a livello globale quasi 3,2 milioni di veicoli elettrici (autovetture e veicoli commerciali leggeri), pari al 43% in più rispetto all’anno precedente e al 4,2% delle immatricolazioni totali, arrivando così a 10 milioni di unità: una crescita considerevole, a fronte di un mercato dell’automotive che anche a causa della pandemia si è contratto del 15% tra il 2019 e il 2020. In testa troviamo l’Europa con quasi 1,4 milioni di veicoli immatricolati nel 2020 (+137% sul 2019), che ha sorpassato la Cina (1,3 milioni, +12%); seguono gli Stati Uniti (330.000, +4%). In Europa, al primo posto si conferma la Germania con più di 394.000 auto elettriche immatricolate (+263% rispetto al 2019), seguita dalla Francia (185.000, +202%) e dal Regno Unito (175.000, +140%), poi Norvegia, Svezia e Olanda.
Alla recente seconda Conferenzadelle Nazioni Unite sui trasporti sostenibili (Pechino, 14-16 ottobre 2021), si è sottolineato che senza un’accelerazione dei progressi per la rapida transizione verso trasporti sostenibili, sarà impossibile raggiungere l’obiettivo dell’Accordo di Parigi.
Infrastruttura di ricaricaper veicoli elettrici, a fine 2020 erano oltre 1.300.000 i punti ad accesso pubblico disponibili a livello mondiale, oltre il 51% in più rispetto al 2019, il 70% di tipo “normal charge” (922.000, +54%) e i restanti 380.000 di tipo “fast charge” (+46%). La Cina continua a dominare in entrambi i tipi di ricarica, con una quota di mercato pari rispettivamente al 50% e all’80%. In Europa invece i punti erano oltre 285.000 (+35%), l’87% “normal charge”, anche se i “fast charge” sono cresciuti del 57%.
L’aumento ha interessato anche il nostro Paese, con circa 21.500 punti di ricarica pubblici e privati ad accesso pubblico (+34%) a luglio 2021, distribuiti però in modo piuttosto disomogeneo e sempre più divergente tra Nord e Sud. In particolare, Lombardia, Piemonte, Emilia Romagna, Toscana, Trentino Alto Adige, Lazio e Veneto hanno più di 1.500 punti di ricarica; Sicilia, Puglia, Liguria, Sardegna e Abruzzo ne hanno tra 500 e 1.000; meno di 500 tutte le altre regioni. Le installazioni sono prevalentemente in ambito urbano (55-60%), su strada o in parcheggi pubblici. Anche i punti d’interesse sono ben rappresentati, circa il 30-35% del totale. Dal punto di vista della potenza, oltre il 90% è di tipo “normal charge” (12.000), ma entrambe le tipologie hanno un tasso di crescita tra il 42 e il 46%. I punti di ricarica “ultra-fast” sono invece pochissimi, anche se nei prossimi anni la situazione dovrebbe cambiare.
Quanto invece ai punti di ricarica privati, nel mondo sono oltre 9,5 milioni – il 74% “domestici” (7 milioni) e il rimanente 26% aziendali – cioè 7,3 volte il numero di quelli pubblici e privati ad accesso pubblico e di poco inferiori al numero di veicoli elettrici circolanti. In Italia, nel 2020 erano oltre 24.000, più che triplicati rispetto al 2019, oltre il 75% wallbox e il restante 25% colonnine. Di essi, circa il 50-55% è al Nord, il 30-35% al Centro e il resto al Sud, in linea con l’anno precedente, per il 60-65% presso abitazioni. Il notevole aumento delle installazioni è stato determinato anche dainuovi incentivi: a quanto già previsto dalla Legge di Bilancio 2019, nel 2020 si è aggiunta la possibilità di beneficiare della detrazione del 110% (Superbonus) in concomitanza con “interventi trainanti” che garantissero all’abitazione un deciso miglioramento energetico.
La survey somministrata agli utilizzatori di veicoli elettrici si è interessata anche alle abitudini di ricarica: il 70% dei proprietari possiede un punto di ricarica domestico (e il 38% ricarica l’auto solo in questo modo), mentre il 21% ne può beneficiare in ambito lavorativo. Per quanto riguarda le colonnine ad accesso pubblico, quelle più utilizzate sono installate nei “punti di interesse” (hotel, ristoranti, centri commerciali, indicati dall’86% del campione), ma vi è una forte richiesta di estenderle alle autostrade. Così come si auspica l’estensione delle ricariche «ultra-fast» (>100 kW), che possono rappresentare un forte stimolo alla mobilità elettrica perché facilitano i viaggi superiori ai 200 km, attualmente assai poco diffusi.
Evoluzione tecnologica per l’autonomous driving e l’infrastruttura di ricarica. Tra Europa, Stati Uniti e Israele, a fine 2020 erano 91 le startup attive nel settore dell’autonomous driving, il 64% delle quali localizzate negli USA e oltre la metà fondate nel biennio 2016-2017. La maggior parte (47%) si focalizza sullo sviluppo di sistemi di guida autonoma per autovetture indipendenti dal veicolo sul quale vengono installati e per la quasi totalità sono finanziate da Venture Capital.
L’innovazione tecnologica è infatti determinante per la diffusione della mobilità elettrica, e non riguarda solo i nuovi modelli lanciati sul mercato con una frequenza sempre maggiore dalle case automobilistiche, ma anche le infrastrutture di ricarica. Ad esempio, sono state individuate iniziative che puntano a favorire l’integrazione delle colonnine con la rete elettrica attraverso sistemi di accumulo che possono ridurne l’impatto sul sistema elettrico e favorirne l’installazione anche dove la rete è debole, oppure attraverso lo “smart charging”, meccanismo con cui le stazioni di ricarica, gli operatori e i veicoli elettrici comunicano tra loro per ottimizzare il processo di ricarica adattandolo alle condizioni della rete e alle esigenze degli utenti. Sono stati identificati 52 progetti pilota, nel 63% dei casi iniziati nell’ultimo quinquennio e per metà già conclusi, in Europa (62%) e Nord America (27%), e poco meno della metà hanno conseguito una profittabilità ragionevole. Altre iniziative si concentrano ad esempio sul facilitare il pagamento tramite carta di credito, anche direttamente alla colonnina senza sottoscrivere un contratto con un fornitore.
Gli scenari della Smart Mobility in Italia: opportunità e sfide per gli operatori e il sistema-Paese. Che cosa dobbiamo attenderci in Italia da qui al 2030? Certamente una forte crescita dei veicoli elettrici già entro il 2025, e ancora più marcata tra il 2025 e il 2030, ma con una forbice che va dai 4 agli 8 milioni di mezzi circolanti elettrici (oltre il 20% del totale) a seconda di quali iniziative si metteranno in campo. L’Osservatorio Smart Mobility ha infatti elaboratotre possibili scenari:
– il primo (BAU)prevede uno sviluppo “inerziale” rispetto agli attuali trend, senza ulteriori provvedimenti che diano maggiore slancio al mercato;
– il secondo (POD) presuppone invece uno sviluppo “sostenuto”, in linea con i target fissati dal PNIEC e gli obiettivi di vendita dei produttori;
– il terzo è lo scenario Decarbonization (DEC), che persegue gli obiettivi di decarbonizzazione definiti a livello comunitario anche grazie a un deciso supporto legislativo per la diffusione della mobilità sostenibile.
Nel primo caso, al 2030 non si supererebbero i 4 milioni di veicoli elettrici circolanti e aumenterebbero del 32% le auto ad alimentazione alternativa (metano e GPL); nel secondo, i mezzi elettrici sarebbero 6 milioni (oltre il 16% del parco circolante e il 55% delle nuove immatricolazioni), in linea con gli obiettivi del PNIEC; nel terzo, già nel 2025 i mezzi elettrici sarebbero oltre 2 milioni, con una quota di mercato del 35%, e nel 2030 addirittura 8 milioni, pari a oltre il 20% di tutte le auto su strada, con le nuove immatricolazioni che raggiungerebbero il 75% del totale trainate dai veicoli full electric.
Anche le previsioni relative all’infrastruttura di ricarica, considerando solamente i punti di ricarica pubblici e privati ad uso pubblico, si differenziano nei tre scenari: al 2025, si passa dalle 48.000 unità nel primo scenario ai 61.000 del terzo, mentre al 2030 si va da un minimo di 57.000 ad un massimo di 83.000. La forbice è dunque molto ampia e dipende in primo luogo dalle diverse stime di diffusione dei veicoli elettrici, che sono state riviste al rialzo dagli operatori di mercato. Si prevede anche una forte crescita dell’infrastruttura “fast charge”, oggi assai poco diffusa (10%) ma che potrebbe raggiungere una quota del 30-35%.
Per quanto riguarda invece laricarica privata, essa continuerà a rappresentare un asset fondamentale per la diffusione della mobilità elettrica in Italia: la crescita sarà molto sostenuta tra il 2025 ed il 2030, arrivando a cifre comprese tra 2,2 milioni di unità del primo scenario a oltre 3,2 milioni del secondo e 4 milioni del terzo.
Quanto algiro d’affari associato alla diffusione della mobilità elettrica in Italia, si va dai circa 35 miliardi di euro al 2025 dello scenario “inerziale” ai 64 di quello full-decarbonization. Differenza che si fa ancora più accentuata al 2030, dove nello scenario migliore si avrebbe un giro d’affari più che doppio rispetto a quello peggiore (244,5 miliardi di euro contro 121,6). Cifre consistenti che assumono ancora maggiore rilievo se rapportati alle attuali numeriche della filiera dell’auto elettrica, che nel 2020 ha avuto un fatturato di circa un miliardo di euro, cui si aggiunge quello della filiera dell’infrastruttura di ricarica, circa 0,22-0,34 miliardi.
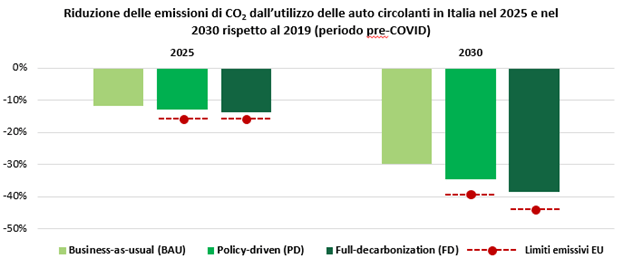
Infine, si sono analizzate lericadute ambientali connesse ai tre scenari: l’elettrificazione del parco circolante e l’introduzione di veicoli con soglie emissive ridotte da un lato, e la parziale dismissione dei veicoli più inquinanti dall’altro, porterebbe a una diminuzione delle emissioni di CO2 del 12% al 2025 e del 30% al 2030 se si proseguisse con il trend attuale, per arrivare a -17% al 2025 e -42% al 2030 nello scenario full-decarbonization.
CONDIVIDI: