

Secondo il Rapporto sulle Energie Rinnovabili 2026 di Energy&Strategy (E&S) del POLIMI, il settore ha registrato un rallentamento nel 2025, con nuove aggiunte di capacità che sono scese a 7,2 GW., una diminuzione del 6% rispetto ai 7,6 GW installati nel 2024, una seria ipoteca sul raggiungimento dei target fissati per il 2030 dal PNIEC. La crisi energetica in atto offre però un’occasione di ravvedimento, con ingredienti per la cura che sono sempre gli stessi da tempo, ma la situazione impone interventi tempestivi.
È quanto emerge dall’edizione 2026 del Renewables Energy Report (RER) dell’Osservatorio dell’Energy&Strategy (E&S)Group della School of Management del Politecnico di Milano (POLIMI), presentato il 22 aprile 2026 nel corso di un evento dedicato che ha visto confrontarsi numerose aziende partner, che fa sull’andamentodelle rinnovabili, analizzandone l’evoluzione dal punto di vista del mercato, del quadro regolatorio e dello sviluppo tecnologico, tra cui lesoluzioni in crescita, come l’agrivoltaico e l’eolico offshore.
“Nel 2022 la necessità di sostituire le forniture di gas russo aveva dato in tutta Europa una nuova spinta al processo di indipendenza energetica dalle fonti fossili dopo anni di stagnazione, anche l’Italia aveva ripreso a installare rinnovabili per oltre 3 GW– ha osservatoDavide Chiaroni, Vicedirettore di E&S e responsabile del Report –Ora abbiamo di nuovo la necessità di trovare un’alternativa alla fornitura di GNL dal Qatar, che si è rivelata una fragile sostituzione del gas russo, ma nel frattempo le rinnovabili, come purtroppo avevamo previsto lo scorso anno, segnano il passo. Se non sapremo rilanciarle e farle divenire a breve il fattore che determina il prezzo del mercato – in un corretto mix integrato di fonti che vede anche, non in alternativa, il nucleare, caratterizzato da tempi medio-lunghi per l’entrata in esercizio – non saremo mai in grado di costruire un sistema energetico davvero resiliente, oltre che sostenibile ambientalmente ed economicamente“.
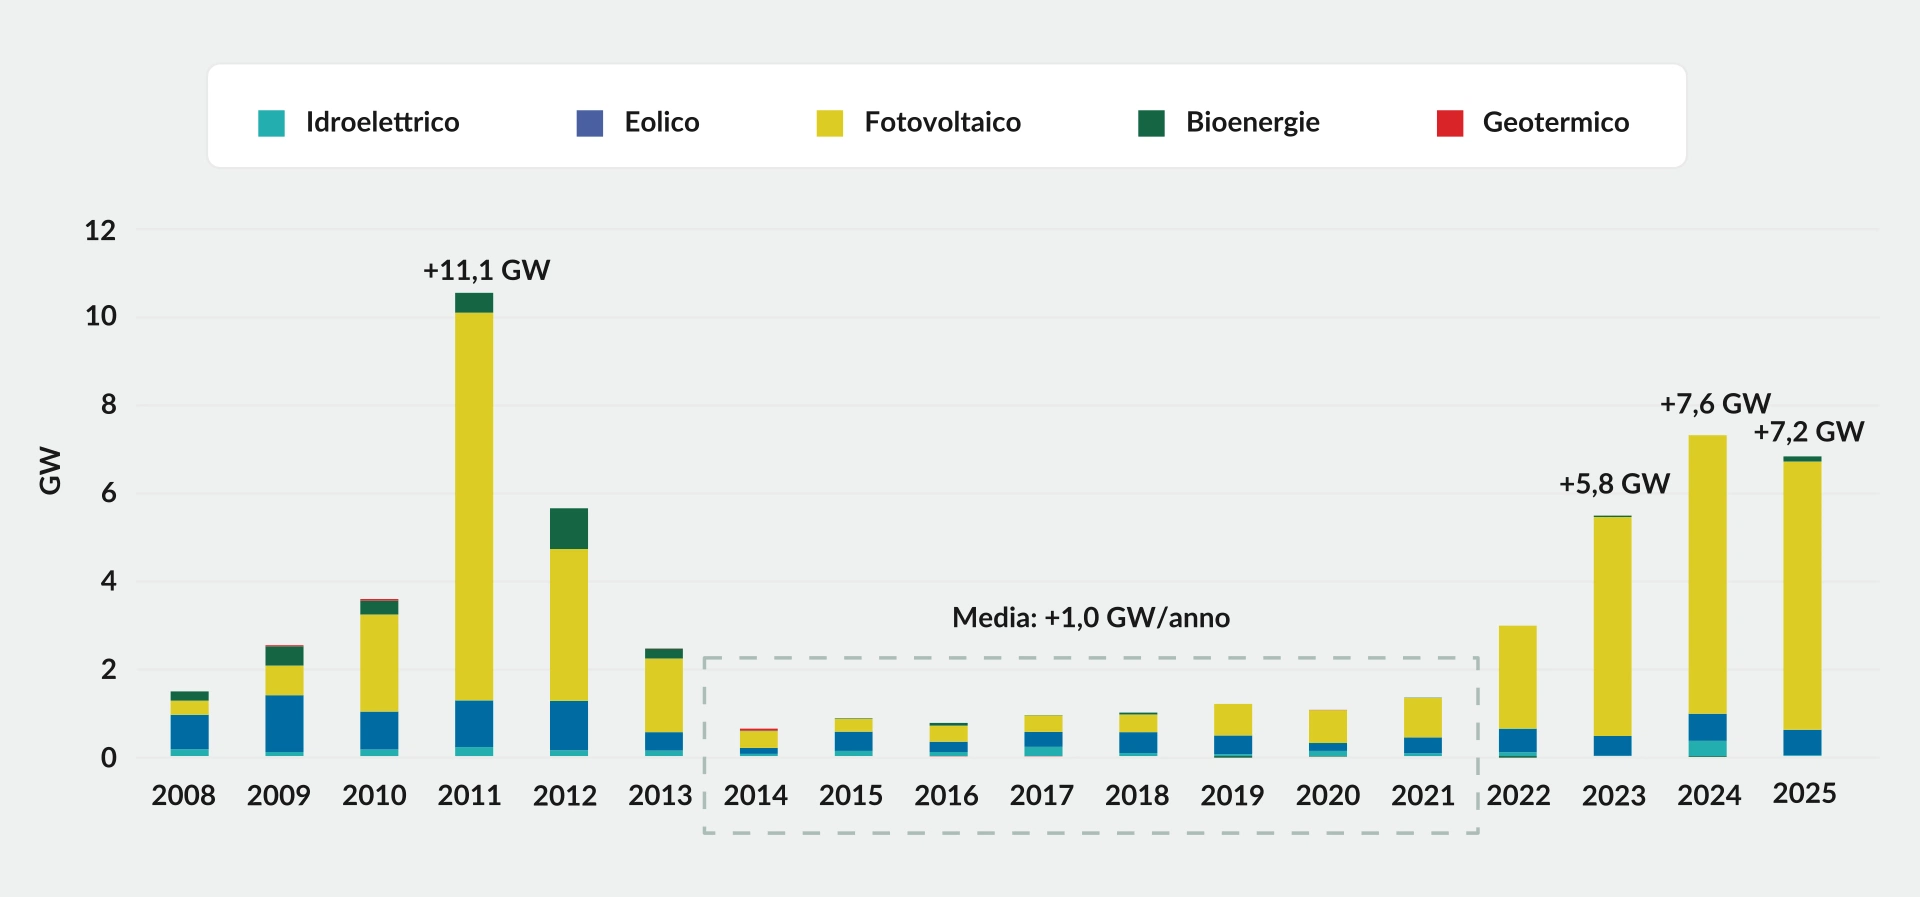
A tenere di più è stato ilfotovoltaico(5,6 GW), grazie ai grandi impianti che dal 2024 hanno preso sempre più piede fino a coprire il 50% della potenza totale; al contrario, sono ancora poche le installazioni da eolico (562 MW nel 2025, per il 95% da grandi impianti concentrati in Puglia, Basilicata e Campania), nonostante abbiano una produzione più distribuita anche di notte e nei mesi invernali e possano mitigare la non programmabilità di queste fonti.
Alla situazione di stallo hanno contribuito, per gliimpianti di piccola taglia, lariduzione delle detrazioni fiscalie lafine del meccanismo di “scambio sul posto”; per igrandi, ladiminuzione della nuova capacità da installazioni fotovoltaiche supportate dal FER 1 e l’attesa per l’asta del FER X Transitorio, i cui risultati sono stati pubblicati a dicembre 2025.
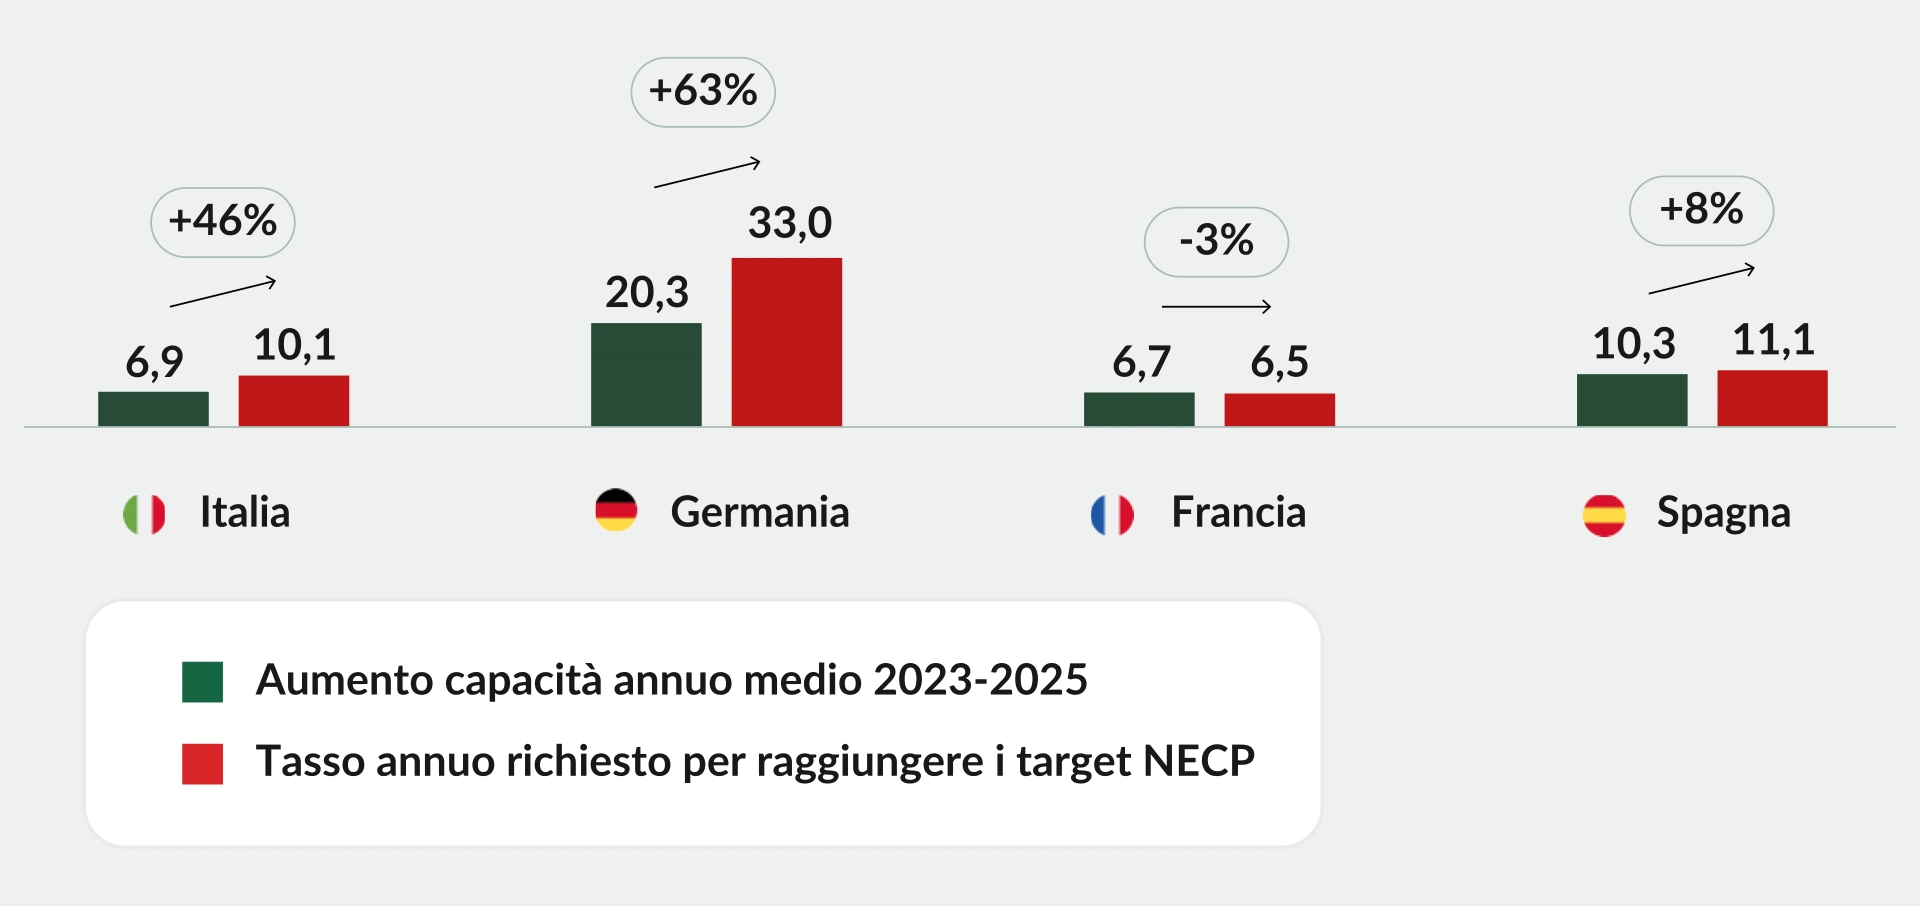
Ma non è solo l’Italia ad avere cambiato passo, perché ilpost Green Deal ha fatto contrarre le installazionianche in Germania, con un ritardo rispetto ai piani di decarbonizzazione che è comune (anche se con entità e scale diverse) in Germania e in Spagna: se a noi è richiesta un’accelerazione del 46% per centrare i target, per i tedeschi la percentuale sale al 63%, perché gli obiettivi sono più ambiziosi.
Ovviamente, la battuta d’arresto mette unaseria ipoteca sul raggiungimento dei target fissati per il 2030 dal PNIEC: 131 GW di capacità totale installata (49 GW in più di ora) e 228 TWh all’anno di energia elettrica prodotta soprattutto da fotovoltaico ed eolico, +75% circa rispetto ai 130 TWh generati nel 2025.
“Purtroppo, il 2026 è iniziato con una nuova crisi energetica, frutto dell’ennesimo conflitto– ha sottolineato Scaroni – Lo scenario appare simile a quello del 2022, con la tensione sui prezzi di gas ed energia elettrica e la ricerca di soluzioni immediate, ma le circostanze sono cambiate“.
Secondo le stime contenute nel Report, se lo sviluppo di fotovoltaico ed eolico – non di tutte le rinnovabili – procedesse come ora (scenario BAU)si arriverebbe al 2030 a un parco di 78 GW di capacità installata contro i 107 GW del target PNIEC, sostanzialmente come effetto della battuta di arresto del 2025.
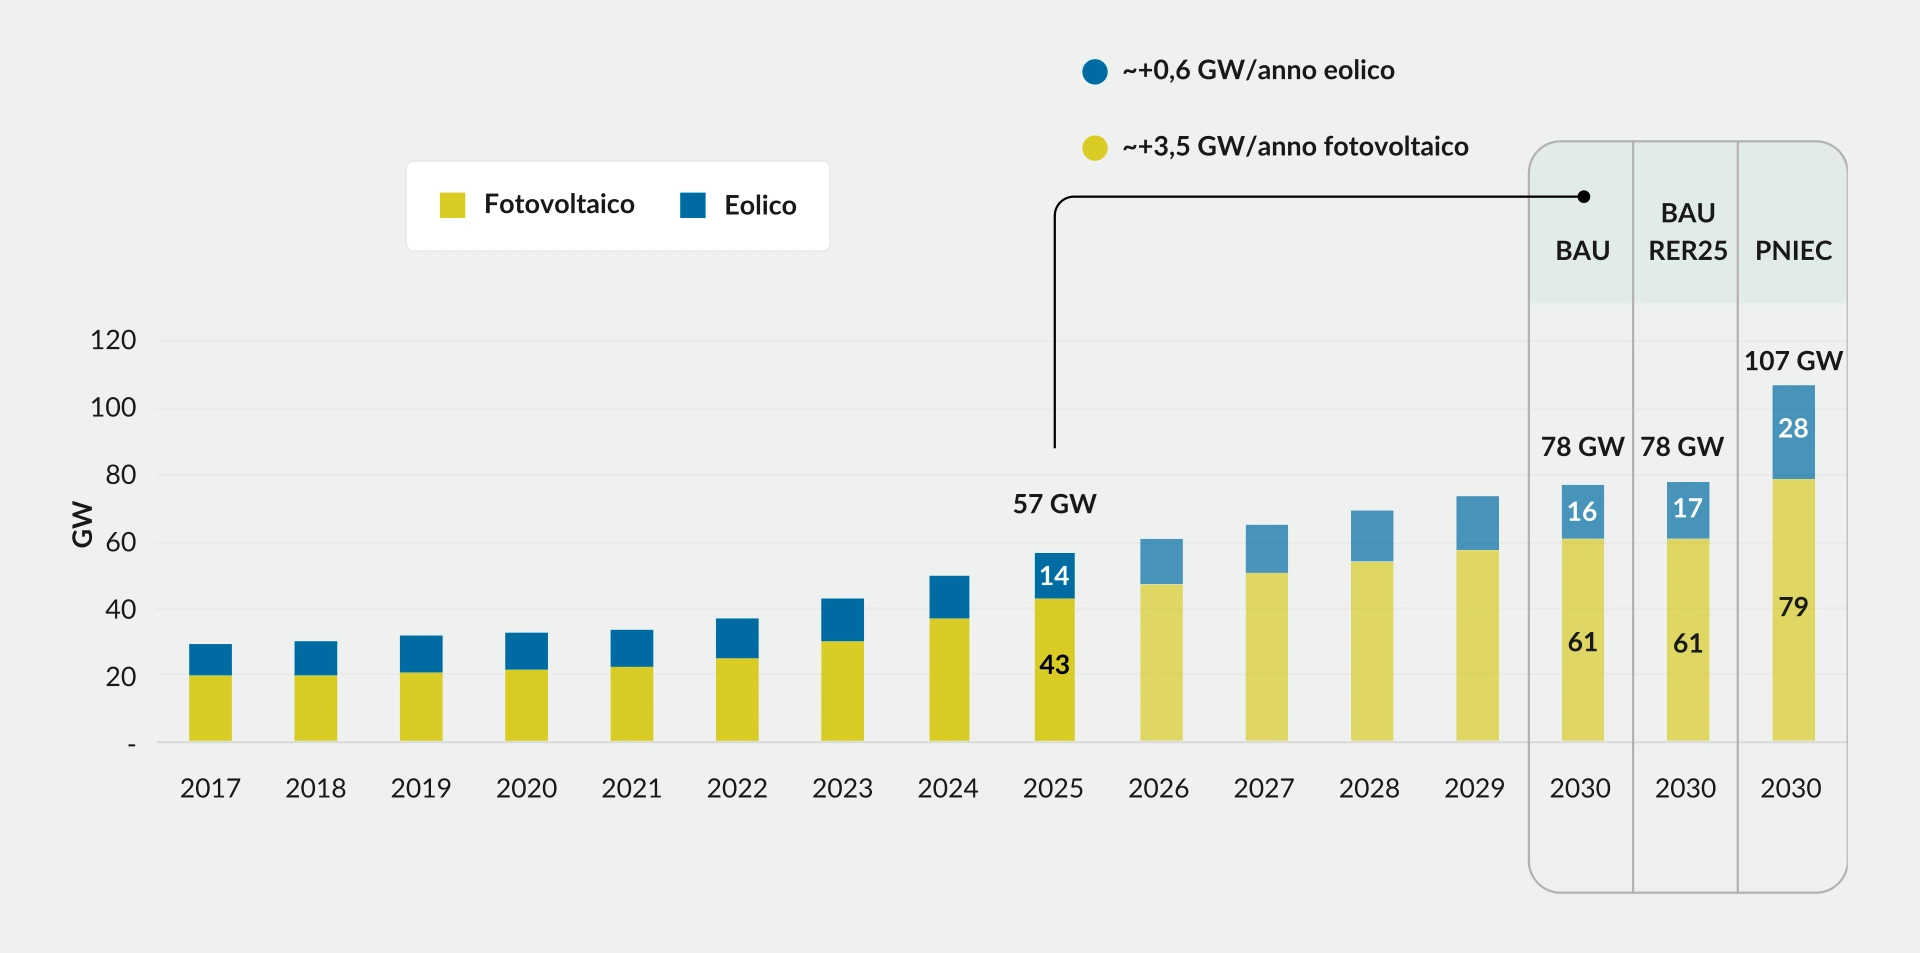
La crisi energetica di questo inizio di 2026 offre però un’occasione di ravvedimento, perché c’è consapevolezza. Gli ingredienti per la cura sono sempre gli stessi da tempo, ma occorre essere a questo punto davvero tempestivi nell’intervento:
–creare un sistema di regole stabile, intervenendo nella messa a punto del FER X “a regime” (correggendo ove necessario i problemi che la versione “transitorio” ha evidenziato) e dando certezza almeno sino al 2035 (che è l’orizzonte di investimento che oggi gli operatori traguardano) di contingenti e meccanismi di determinazione del prezzo di asta;
–velocizzare i procedimenti autorizzativi, immettendo le necessarie risorse per far funzionare le commissioni di valutazione e, per quanto riguarda leconnessioni, avviare nella maniera più rapida ed efficace i passaggi previsti dal nuovo regolamento, in modo da “sfoltire” le domande in essere e garantire agli operatori più solidi e pronti ad investire un sistema coerente con le tempistiche di investimento;
–uscire dall’equivoco in cui è caduto il dibattito sulle aree idoneee ritornare ad una interpretazione genuinamente espansiva, e dove il contributo dei singoli territori dipenda dalle effettive potenzialità e caratteristiche delle “fonti di energia” disponibili in ottica di burden sharing per il comune obiettivo di costruire un sistema energetico resiliente e sostenibile.
“Occorre essere davvero tempestivi– ha spiegatoVittorio Chiesa, Direttore e Fondatore di E&S –bisogna creare un sistema di regole stabile dando certezza almeno sino al 2035 di contingenti e meccanismi di determinazione del prezzo di asta per favorire gli investimenti”.