


Il Rapporto previsionale del CRESME evidenzia che il settore italiano delle costruzioni è trainato dalle opere pubbliche mentre il mercato della riqualificazione privata subisce una contrazione, rendendo necessarie nuove strategie per sostenere l’efficientamento energetico e la modernizzazione del patrimonio edilizio nazionale.
Per far capire quel che sta accadendo nel mercato delle costruzioni, ilXXXVII Rapporto previsionale“Mercato delle Costruzioni 2025. Lo scenario di medio-periodo 2026 – 2028”, delCRESME(Centro ricerche economiche sociologiche e di mercato per l’edilizia) usa due metafore di riferimento:
– la prima è quella delle “montagne russe” per indicare una fase di profonde trasformazioni, caratterizzata da un’alternanzatra picchi di crescita e brusche frenate;
– la seconda la “forza inerziale”, perché il settore dele costruzioni è una macchina pesante che parte lenta e si ferma lenta, a tutta velocità, per fermarsi, impiega tempo a fermarsi: l’onda della domanda è stata così alta che non si è esaurita velocemente, per i tempi dei cantieri, per le diverse fasi dei cicli di lavoro e per la capacità dell’offerta.
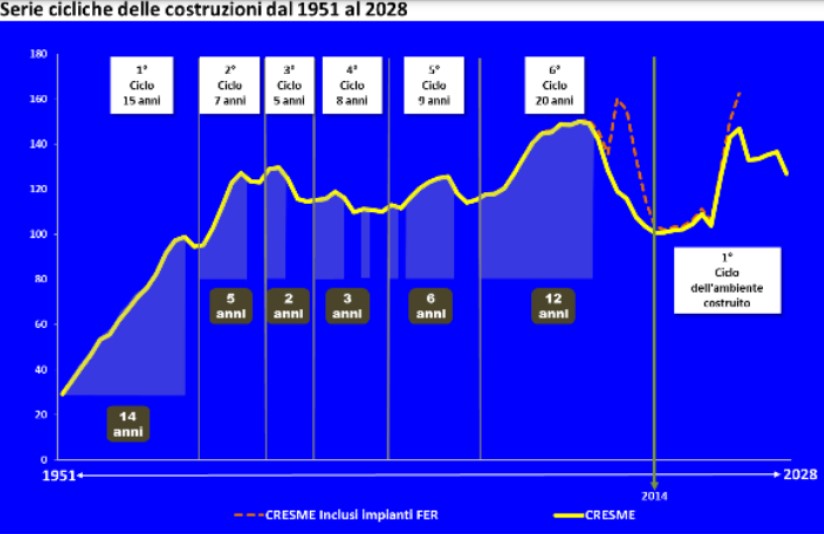
Che le costruzioni stiano vivendo una fase ciclica fuori scala lo dicono i dati, sia quelli delle opere pubbliche sia quelli della riqualificazione privata.
– Dal 2014 al 2020,la media annua degli importi delle gare di opere pubbliche aggiudicate è stata di 15 miliardi di euro; nel 2021 si sale a 50 miliardi in un solo anno, nel 2022 a 59,nel 2023 il mercato delle opere pubbliche è salito a 95, grande 6,3 volte quello della media annua dei nove anni che vanno dal 2012 al 2020.Nei primi sei mesi del 2024 il calo delle aggiudicazioni è del -64%.Certo ora bisogna fare i lavori, e quelli del PNRR, che sono solo una parte di questo mercato, in poco tempo.
– Per quanto riguarda ilmercato della riqualificazione la stagione dei Superbonus è finita,quella dei Bonus è in riduzione, e anche qui le “montagne russe” hanno disegnato il mercato delle costruzioni: dal 2013 al 2020 i vecchi incentivi, del 50%, del 65% ma anche del 75% e 85% aveva attivato un mercato di 28 miliardi di euro all’anno. Poco meno del doppio degli appalti di opere pubbliche. Nel 2021 i lavori incentivati, tutti ilavori incentivati, salgono a 67,1 miliardi; nel 2022 a 94,6, nel 2023 “scendono” a 83,7. Nel 2023 il Superbonus per il risparmio energetico da solo aveva attivato 46 miliardi di euro di lavori, nei primi tre mesi del 2024 ancora 14,5 miliardi, ma poi nell’insieme dei cinque mesi successivi si scende a 728 milioni. A agosto sono 59 milioni. La correzione sul mercato è pesante perché il picco è stato fuori scala.
Che cosa sta succedendo nel mercato della riqualificazione e cosa succederà nei prossimi anni è la domanda da porsi oggi. E cosa succederà per l’efficientamento energetico del patrimonio edilizio è un’altra delle riflessioni che si pone il Rapporto CRESME.
Alcuni dati dicono che il 2024 sta andando meglio delle attese. Per comprendere cosa sta succedendo il CRESME ritiene che si debba tener conto di uno dei principali caratteri del mercato delle costruzioni: “la sua forza inerziale”. L’onda di domanda è stata così alta che non si è esaurita velocemente, per i tempi dei cantieri, per le diverse fasi dei cicli di lavoro e per la capacità dell’offerta. Così appaiono numeri molto diversi:le casse edili ci dicono che l’occupazione nel 2024 è cresciuta del 4%, grazie al boom delle opere pubbliche;mentre la vendita di caldaie e condizionatori si è invece dimezzata. Mercati diversi, tempi diversi.

Possiamo dire che l’attività di riqualificazione è già entrata nella fase della contrazione del mercato, mentre leopere pubbliche sono entratenel vivo dell’attività. Anzi sono entratenella sfida stretta dei tempi realizzativi del PNRR, sperando che fili tutto liscio per il 2026 e 2027. Poi, molto dipenderà da quello che si è riusciti a fare:la modernizzazione del Paese ci sarà?Il salto economico atteso con il PNRR ci sarà?
Anche questi sono temi su cui riflettere con numeri alla mano.
Il primo fattore di cambiamento dal quale partire è chele imprese, grazie alle bolle espansive, hanno in gran parte risanato i bilanci. Un secondo è che lapolitica economica europea è tornata restrittiva. Ma c’è molto altro da considerare.
E il mercato della casa?La questione abitativa in molte città è tornata al centro del dibattito,in Italia si costruiscono poche case, meno che in tutta Europa; le compravendite danno segnali di “rimbalzino”, ma l’offerta di affitto “normale” non c’è; i tassi sono ancora alti ma stanno scendendo,i costi di costruzione restano elevatie c’è da chiedersi se ci saranno, anche qui, ritorni indietro. Certo sta tornando la scontistica nel B2B.
E poi ilmondo delle costruzioni, come tutto, è sottoposto a profondi cambiamenti:
–l’obbligo dal 1° gennaio 2025 dell’uso delBIM nei progetti pubblici;
– la nuova disciplina contenuta nelnuovo Regolamento Europeo sui prodotti da costruzione, che introduce standard più stringenti;
– lanuova Direttiva “Case green”;
-icontratti collaborativi in ambiente BIM;
– l’accelerazione della digitalizzazione.