

Electricity Market Report, l’annuale Rapporto di Energy & Strategy Group del Politecnico di Milano, che offre un quadro aggiornato delle traiettorie evolutive del sistema elettrico alla luce dei nuovi obiettivi di decarbonizzazione, dedica un focus alle Comunità Energetiche Rinnovabili (CER), evidenziando come la loro diffusione su larga scala sia legata alla sostenibilità economica.
– Il mercato elettrico in Italia è davvero pronto ad ospitare nuovi modelli di business?
– Il percorso – lungo e a volte forse fin troppo articolato e caratterizzato da ripensamenti anche importanti sulle regole – che ha introdotto le Comunità Energetiche Rinnovabili e le nuove forme di mercato della flessibilità ha dato effettivamente risultati?
– Quali ragionevoli aspettative possiamo costruire sullo sviluppo di questi mercati?
– In un sistema energetico dove il contributo delle fonti energetiche rinnovabili (FER) ha raggiunto il 51% del totale nazionale, a che punto è la diffusione dei sistemi di storage – soprattutto quelli di grande capacità – che sono indispensabili per “stabilizzare” il rapporto tra domanda ed offerta di energia elettrica?
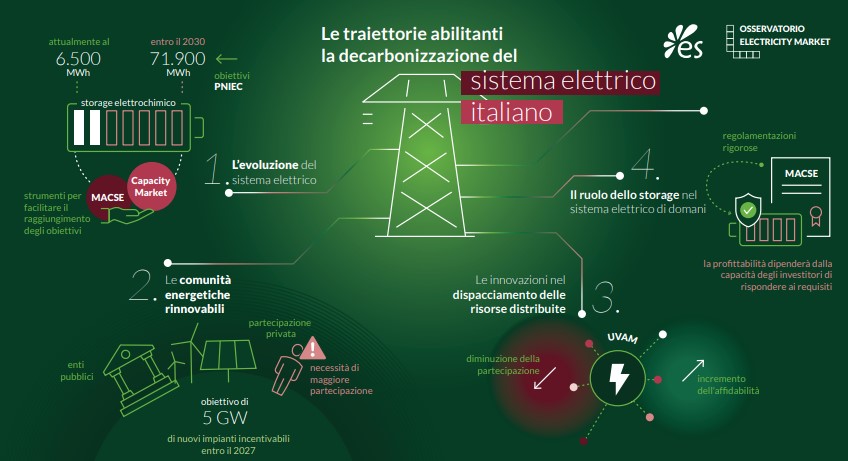
A queste domande prova a dare risposte l’Electricity Market 2024,ilRapportopresentato il 13 novembre 2024 dall’Energy&Strategy Group del Politecnico di Milanonel corso di unConvegnodedicato, trasmesso in streaming, nel quale hanno partecipato e discusso le aziende partner della ricerca, che approfondisce itemi dell’autoconsumo, dellecomunità energetiche rinnovabilie dellaflessibilità globale e locale, offrendo anche un’analisi critica delMACSE (Meccanismo di Approvvigionamento di Capacità di Stoccaggio Elettrico).
Le Comunità Energetiche Rinnovabili (CER)
Sono 168 le iniziative attive, mappate nell’ambito del Rapporto, per la costituzione di configurazioni per l’autoconsumo tracomunità energeticheeautoconsumo collettivo,circa il doppio(+89%rispetto al 2023). Le regioni che risultano più attive sono Piemonte, Lazio, Sicilia e Lombardia nelle quali sono state rilevate 80 iniziative (il 48% del totale). Nonostante l’indubbia crescita dell’interesse per il tema delle comunità energetiche,il loro impatto sul sistema è ancora limitato. Si tratta infatti, nella larga maggioranza dei casi, di realtà che hanno una forma societaria piuttosto semplice (associazioni nel 50% delle iniziative) e che si dota per il proprio funzionamento diimpianti di piccola taglia. La potenza mediana è in leggera crescita da 55 kW nel 2023 a 60 kW nel 2024. Gliimpianti oltre i 200 kW sono però solo circa il 34% del totale, con una presenza rilevante (23.5%) per i piccoli impianti con potenza inferiore a 30 kW.
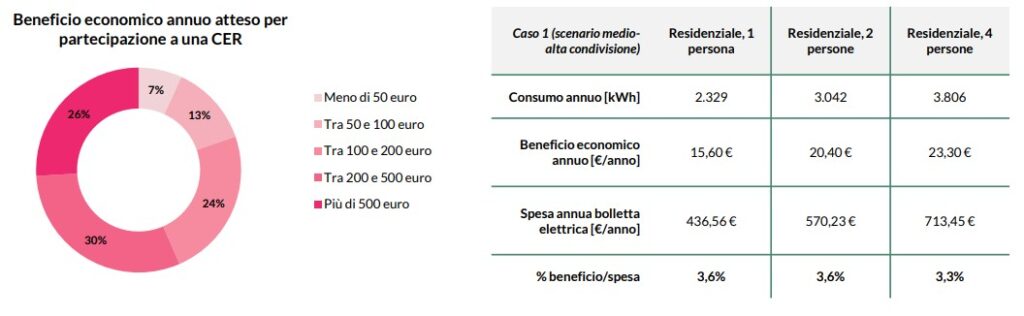
I risultati di un sondaggio effettuato su 1.000 cittadini (il 21% dei quali già partecipava a una CER) rivelano che l’80% del campione si attende ritorni annui superiori a 100 euro l’anno e solo il 7% si aspetta di ricevere un valore inferiore a 50 euro, cifra più vicina alla realtà. C’è discrepanza tra le aspettative dei cittadini e il reale guadagno dalla partecipazione a una CER. Anche confrontando i benefici annui con la spesa annua per la bolletta elettrica, il rapporto risulta pari a circa il 3-4%, una quota non sufficiente a suscitare interesse in larga parte della popolazione.
“La vera sfida per la diffusione su larga scala delle CER è legata alla loro sostenibilità economica– ha dichiaratoVittorio Chiesa, Direttore di Energy&Strategy Group– Le analisi condotte all’interno del rapporto, e basate sulla valutazione delle diverse possibili configurazioni, mostrano come essa sia fortemente connessa alla capacità di condividere energia, con valori che cambiano radicalmente quando si supera il 70% di energia condivisa. È questo quindi un fattore chiave nella fase di progettazione e disegno della CER, che tuttavia richiede anche la capacità di ingaggiare non soltanto il numero, ma anche la tipologia di partecipanti corretta”.
“C’è poi da tenere in considerazione il fatto che i ritorni sono comunque piuttosto limitati, nell’ordine delle migliaia di euro lungo la vita dell’iniziativa ha aggiunto– ha aggiuntoDavide Chiaroni, Vicedirettore di Energy&Strategy e responsabile del rapporto –Sono numeri che quindi vanno letti come aggiuntivi rispetto alla realizzazione di un impianto che avrebbe comunque la possibilità di esistere in modalità stand alone, mentre è più difficile immaginare realizzazioni che nascano solo ed esclusivamente al servizio della comunità, a meno che non prevalgano finalità sociali o di contrasto alla povertà energetica che pongono in secondo piano gli aspetti commerciali”.