

Uno Studio, realizzato da TEHA Group in collaborazione con CONAI e presentato a settembre in occasione del 52° Forum TEHA di Cernobbio, analizza il ruolo strategico del riciclo e propone una serie di interventi per trasformare la sostenibilità in una vera e propria leva di competitività e autonomia strategica per l’Unione Europea.
Nel 2026, l’Europa entra in una fase decisiva per l’economia circolare. Dopo oltre un decennio di progressivo rafforzamento delle politiche europee su raccolta, riciclo e reimmissione dei materiali nell’economia, i prossimi ventiquattro mesi concentreranno una serie di iniziative destinate a incidere direttamente sul mercato delleMaterie Prime Seconde (MPS), materiali ottenuti dal riciclo, dalla rigenerazione o dal recupero di rifiuti e scarti di lavorazione industriale – e sullacompetitività della base industriale europea.
In questo contesto che si inserisce loStudio“Una nuova politica industriale europea per l’Economia Circolare”, realizzato daTEHA Groupin collaborazione conCONAIe presentato a 52° Forum THEA di Cernobbio. con l’obiettivo diformulare un nuovo modello di funzionamento per il mercato della materia
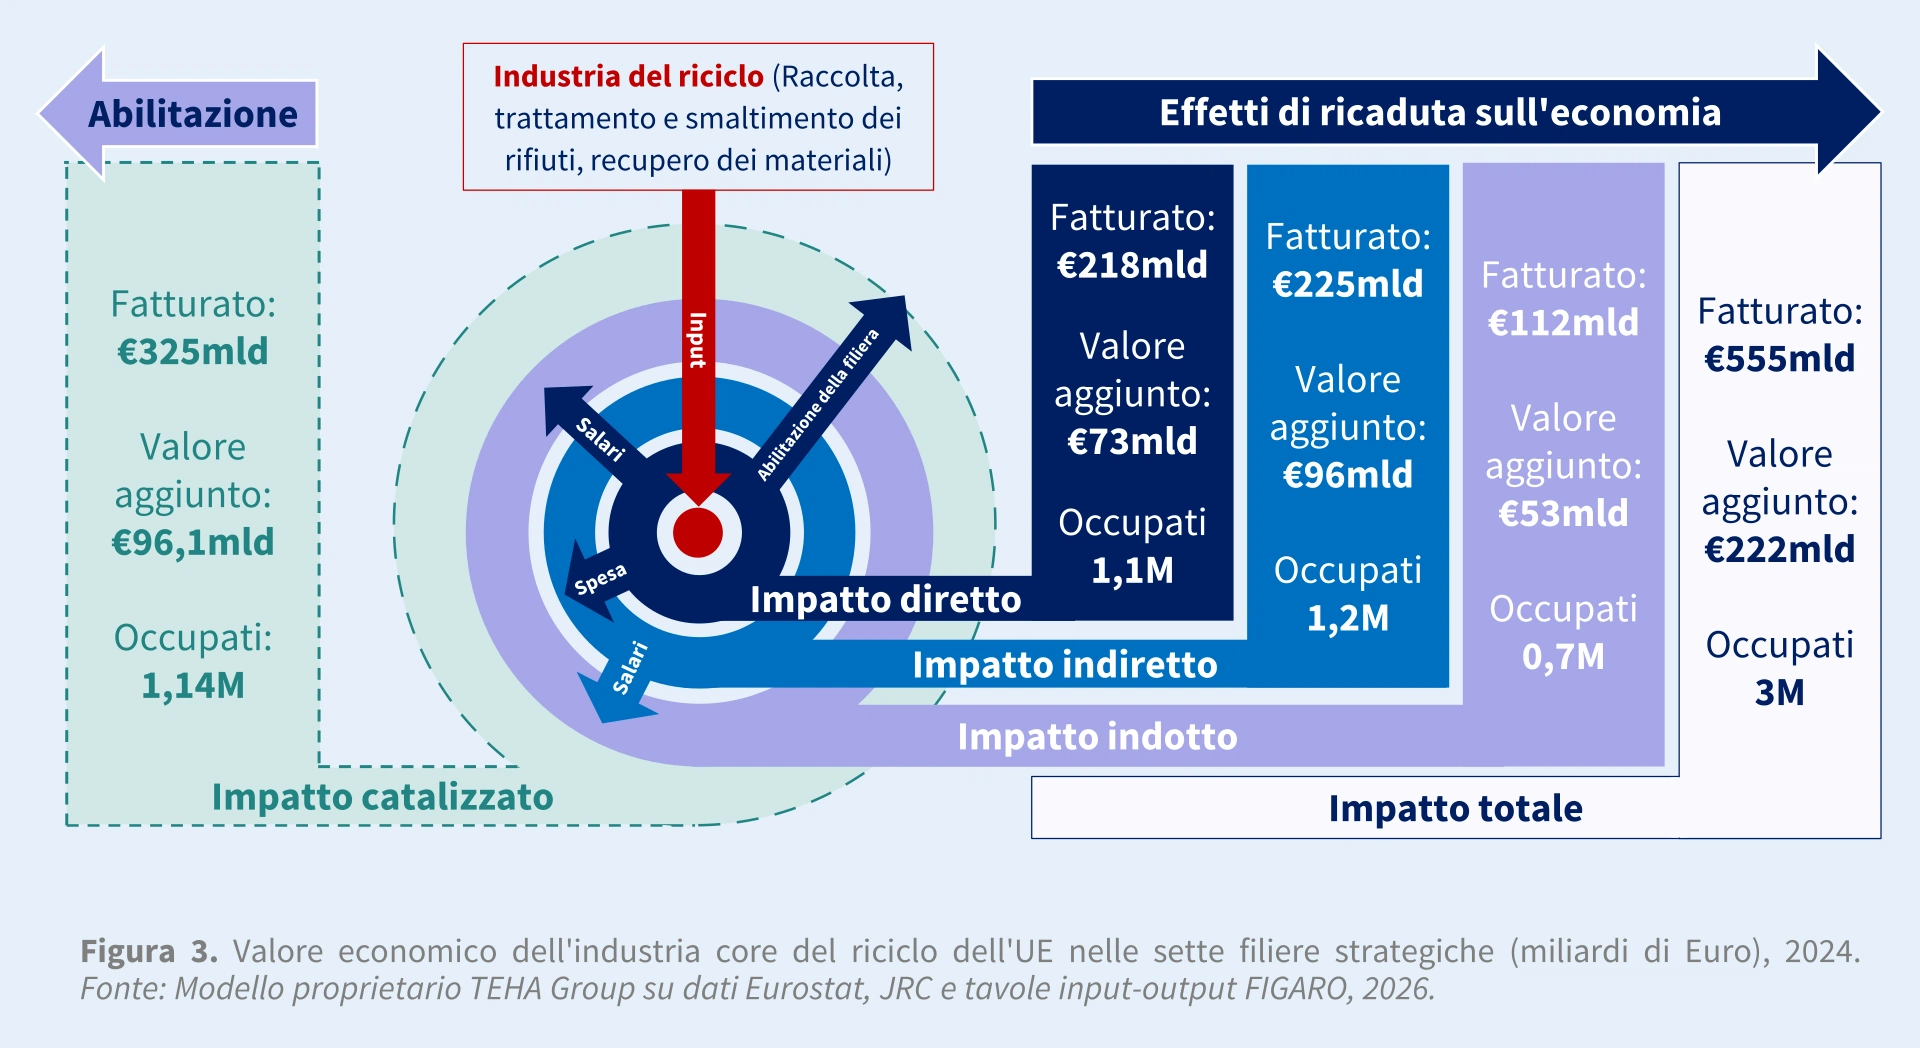
La dimensione economica della filiera europea del riciclo è già oggi significativa. Secondo lo Studio, il settore genera555 miliardi di eurodiimpatto economico annuo,222 miliardi di eurodiValore Aggiuntoe sostieneoltre 3 milioni di occupati. A valle, l’utilizzo di MPS abilitaulteriori 325 miliardi di euro di fatturatonelle principalifiliere manifatturiere analizzate. Il valore generato si estende quindi benoltre il perimetro diretto del riciclo, coinvolgendo le filiere manifatturiere che utilizzano MPS come parte integrante delle proprie catene di approvvigionamento.
Per questa ragione,la circolarità non può essere considerata soltanto un obiettivo ambientale, ma deve diventare una componente strutturale della politica industriale europea, capace di sostenere competitività, sicurezza degli approvvigionamenti e creazione di valore.
Anche l’analisi del sistema europeo diraccolta, selezione e riciclo degli imballaggievidenzia un ritorno positivo per la collettività:ogni euro investitogenera1,66 euro di benefici economici,ambientali e sociali, considerando il valore dei materiali recuperati, i costi di smaltimento evitati, i benefici ambientali e gli effetti economici indotti.
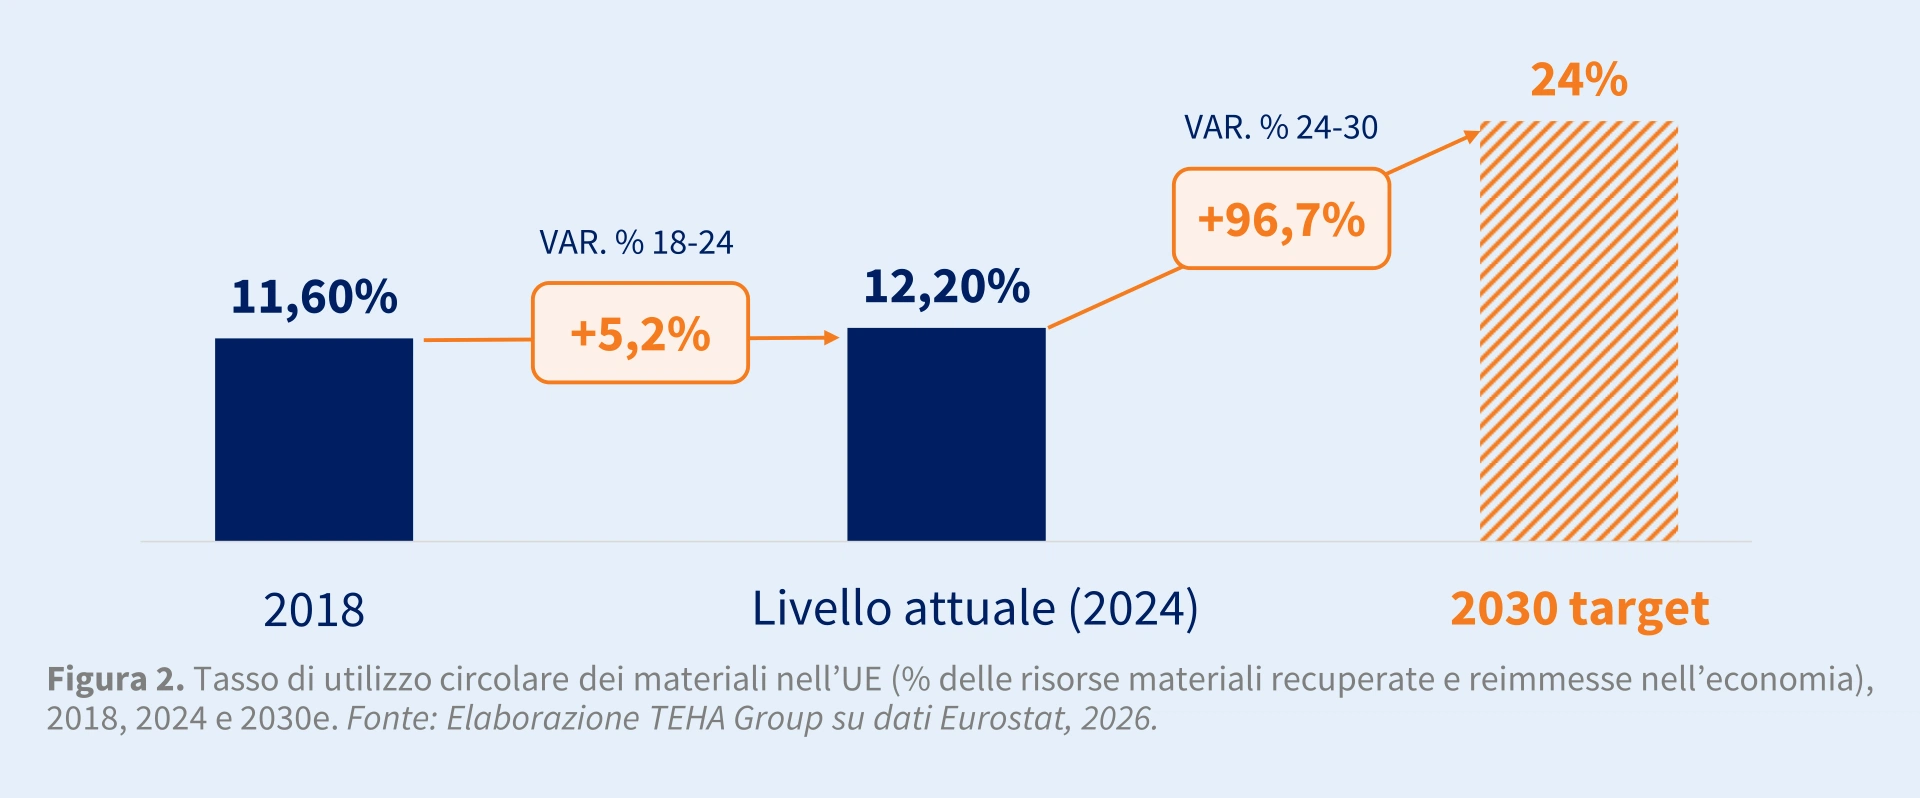
A fronte di questi effetti, il potenziale della circolarità europea rimane però solo parzialmente espresso. L’Europa dispone di uno deiquadri normativi più avanzati al mondo, ma nel 2024 iltasso di utilizzo circolare dei materialisi è fermato al12,2%. Per raggiungere l’obiettivo del 24% al 2030indicato dalla Commissione UE sarebbe necessaria unacrescita del 96,7% in sei anni, a unritmo quasi 19 volte superiore rispetto a quello registrato tra il 2018 e il 2024.
Lo Studio individuatre principali mancate corrispondenzeche frenano lo sviluppo del mercato europeo del riciclo e delle MPS:
–lo scollamento tra obiettivi e realtà industriale;
– il gap tra domanda e offerta, che porta ancora oggi l’industria europea a ricorrere prevalentemente a materie prime vergini o a MPS importate;
–il disallineamento tra import ed export: il 40% delle importazioni europee di MPS proviene da Paesi extra-UE, mentre l’Unione Europea continua a essere esportatrice netta di rifiuti.
Le evidenze raccolte dallo Studio indicano quindi che lasfidaora consiste nelcreare le condizioni industriali perché gli obiettivi europei di riciclo possano essere raggiunti.La produzione e l’utilizzo di MPS dipendono, infatti, infatti dalla capacità dicostruire una domanda stabile,garantire condizioni competitiveagli operatori europei eridurre la frammentazioneche ancora caratterizza il Mercato Unico.
Questa esigenza assume anche una dimensione strategica e geopolitica. In un contesto internazionale caratterizzato da instabilità delle rotte commerciali, volatilità dei costi energetici e vulnerabilità delle catene di approvvigionamento, il rafforzamento della capacità europea di riciclo può contribuire aridurre le dipendenze critichee atratteneremaggiormente in Europamateriali,capacità produttivaevalore.
La roadmap europea “One Europe, One Market” rende i prossimi due anni particolarmente rilevanti. Nei prossimi mesi sono previste4 iniziative complementari: oltre alPublic Procurement Act, adottato dalla Commissione UE il 9 settembre, l‘European Products Act, annunciato per ottobre, ilCircular Economy Act, previsto entro l’autunno, comeCritical Raw Materials Centre, che avrannoimplicazioni diretteper la filiera delle MPS. In questa simultaneità, lo Studio individua unafinestra di opportunitàper superare la frammentazione tra i 27 sistemi nazionali e costruire condizioni di mercato più integrate e coerenti.
A partire dalle evidenze raccolte, TEHA Group e CONAI hanno sviluppato unnuovo modello di funzionamento del mercato europeo delle MPS, articolato sucinque pilastri (più uno). Il modello comprende: disegno del mercato; domanda e offerta; governance e quadro normativo; standard, qualità e fiducia; scala industriale, finanza e investimenti; autonomia strategica e commercio. A questi si aggiunge un sesto livello trasversale difattori abilitanti: energia, dati e innovazione, competenze e accettazione sociale.
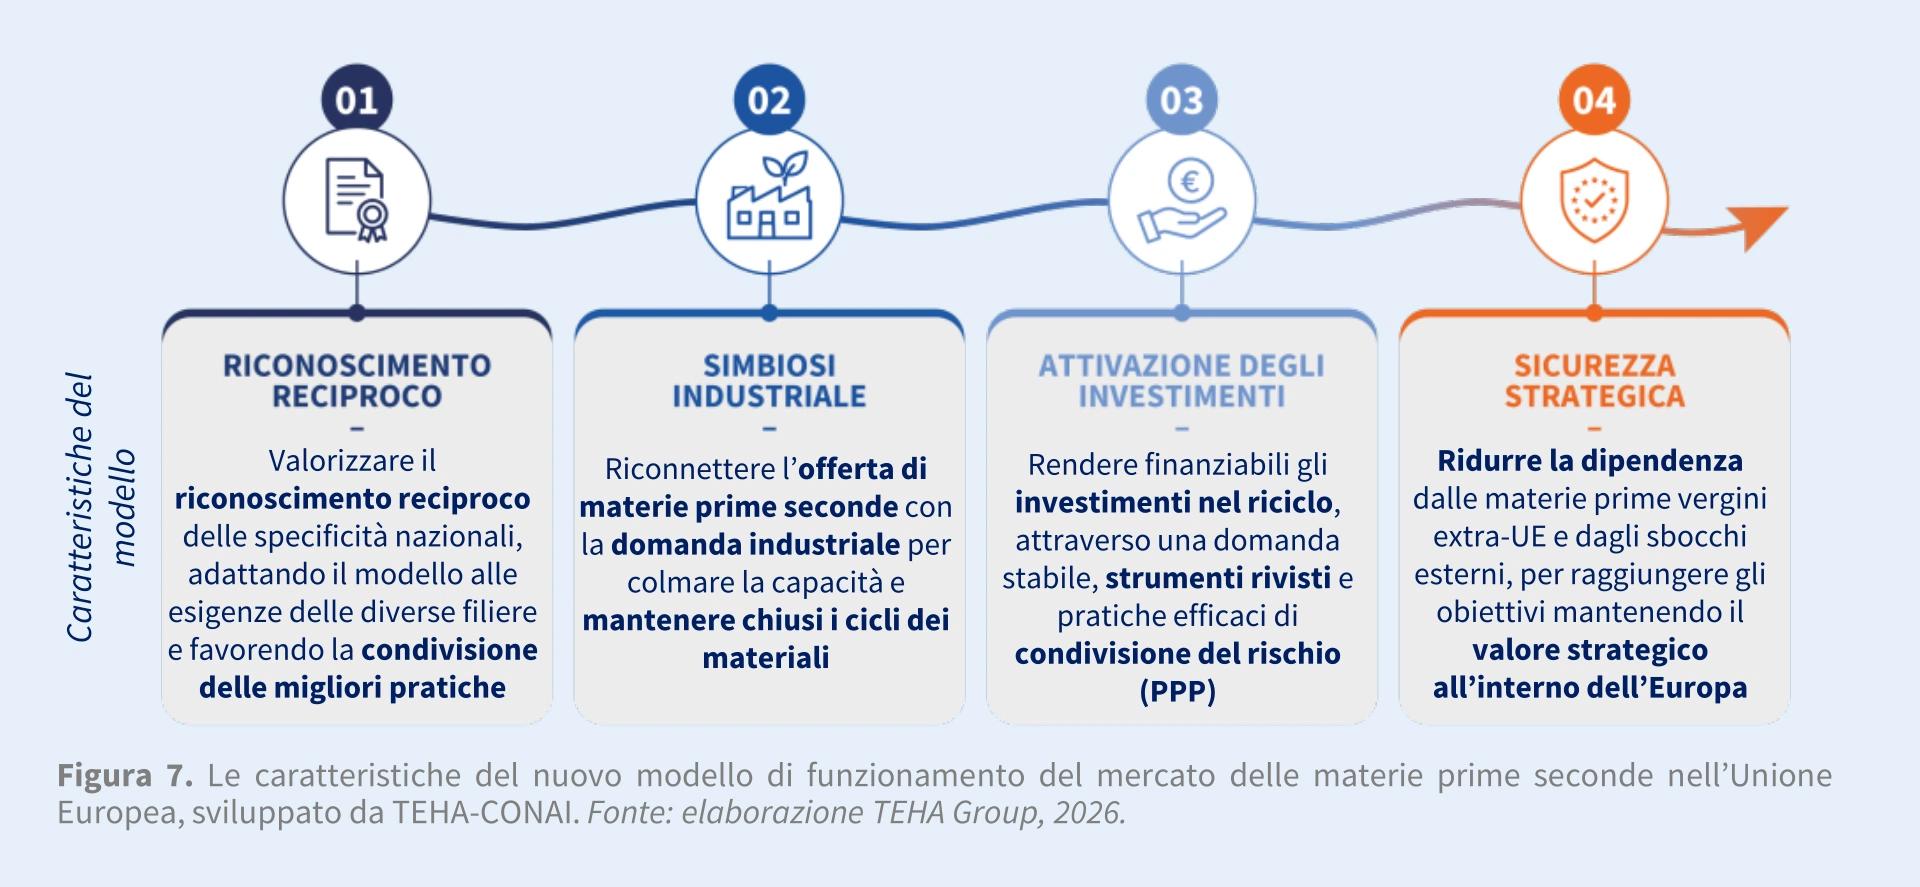
Al centro del modello vi sonoquattro meccanismi:
1.riconoscimento reciproco, per valorizzare le specificità nazionali e diffondere le migliori pratiche;
2.simbiosi industriale, per collegare più efficacemente offerta di MPS e domanda manifatturiera;
3.attivazione degli investimenti, per rendere più solidi e finanziabili i progetti industriali;
4.sicurezza strategica, per ridurre la dipendenza da risorse vergini extra-UE e preservare maggiormente in Europa materiali, capacità produttiva e valore.
Da questa architettura emergonotre priorità di interventoper il regolatore europeo:governance, Mercato Unico e regole comuni;matching tra domanda e offerta e simbiosi industriale;finanza per la crescita e la competitività. L’obiettivo ètrasformare il momentum regolatoriodei prossimi ventiquattro mesi incondizioni di mercato, domanda e investimentocapaci di rafforzare la base produttiva europea e fare della circolarità una componente effettiva della strategia industriale dell’Unione.