

Il Rapporto 2025 “Hydrogen and Alternative Fuels” di E&S Group che ha analizzato i settori e le potenzialità di diffusione dell’idrogeno, biocarburanti e combustibili sintetici e combustibili alternativi in grado di sostituire progressivamente i combustibili fossili, laddove l’elettrificazione risulta essere complicata da un punto di vista tecnico, evidenzia come il biometano abbia un ruolo strategico sia per la compatibilità con le infrastrutture esistenti che per i costi contenuti, anche grazie a meccanismi di sostegno.
Idrogeno, biocarburanti e combustibili sintetici giocano un ruolo fondamentale nel raggiungimento degli obiettivi climatici, sia a livello nazionale che europeo, consentendo di ridurre le emissioni climalteranti e di limitare la dipendenza dalle fonti fossili, spesso esposte a rischi di instabilità geopolitica. Il loro impiego è particolarmente promettente nei settori hard-to-abate, dove l’elettrificazione non è tecnicamente realizzabile, oltre che potenzialmente interessante in comparti in cui la presenza di infrastrutture esistenti e compatibili può favorire un’adozione più rapida.
Per valutarne il potenziale di sviluppo, nell’ambito dell’Osservatorio Hydrogen and Alternative Fuels diEnergy & Strategy Groupdel POLIMI, è stata condotta un’analisi verticale dei settori finali di utilizzo nei quali questi vettori possono giocare un ruolo strategico nei percorsi di decarbonizzazione.
I risultati sono raccolti nelRapporto 2025“Nuovi vettori energetici e combustibili innovativi: la sfida per accaparrarsi un ruolo nella transizione energetica”, presentato il 18 giugno 2025 nel corso di un evento trasmesso instreaminga cui hanno preso parte le aziende partner della ricerca che ha selezionato dei settori per valutarne il potenziale di diffusione. L’indagine ha riguardato in particolare:
–settori con elevate esigenze di densità energetica;
–settori in cui l’idrogeno è un feedstock di processo imprescindibile;
–settori caratterizzati da un’elevata domanda di calore ad alta temperatura;
–settori dove l’integrazione dei combustibili alternativi può valorizzare le infrastrutture esistenti.
Il Rapporto si è concentrato in particolare suicombustibili che la normativa europea identifica come leve prioritarie per la decarbonizzazione del sistema energetico continentale, ovvero vettori a bassa o nulla intensità emissiva.
I combustibili analizzati possono essere suddivisi in3 grandi categorie.
–Idrogeno. Il Rapporto prende in considerazione esclusivamente le forme di idrogeno compatibili con gli obiettivi di decarbonizzazione:Idrogeno rinnovabile, prodotto tramite elettrolisi dell’acqua alimentata da elettricità rinnovabile;Idrogeno low-carbon, prodotto da fonti fossili con abbattimento delle emissioni grazie a tecnologie di cattura della CO2;Bioidrogeno, ottenuto da biomasse attraverso processi che variano in base alla materia prima utilizzata.
–Biocombustibili. il Rapporto si concentra esclusivamente sui biocombustibili avanzati (seconda generazione), ottenuti da materie prime di origine biologica considerate scarti o residui di altri processi produttivi, o da colture innovative (come alghe e microrganismi).
–Combustibili sintetici (e-fuels), ottenuti combinando idrogeno rinnovabile o low-carbon con molecole contenenti carbonio o azoto. Questi carburanti replicano le caratteristiche chimiche dei combustibili fossili.
L’interesse verso questi vettori è in costante crescita, spinto dal quadro normativo internazionale, che impone obiettivi sempre più ambiziosi di riduzione delle emissioni, e dalla necessità degli operatori di identificare soluzioni scalabili, compatibili con gli asset esistenti e tecnologicamente mature, in grado disostituire progressivamente i combustibili fossili, laddove l’elettrificazione risulta essere complicata da un punto di vista tecnico.
Ne emerge che, mentrel’idrogeno ha una rete infrastrutturale ancora in fase di sviluppo e costi che ne limitano l’accesso su larga scala, ilbiometano,sostituto diretto del gas naturale,risulta pienamente compatibile con le infrastrutture esistentiepresentaun differenziale di costo contenuto, anche grazie a meccanismi di sostegno come il DM 2022, nato con l’obiettivo di sostenere gli investimenti nella realizzazione di nuovi impianti di produzione di biometano.
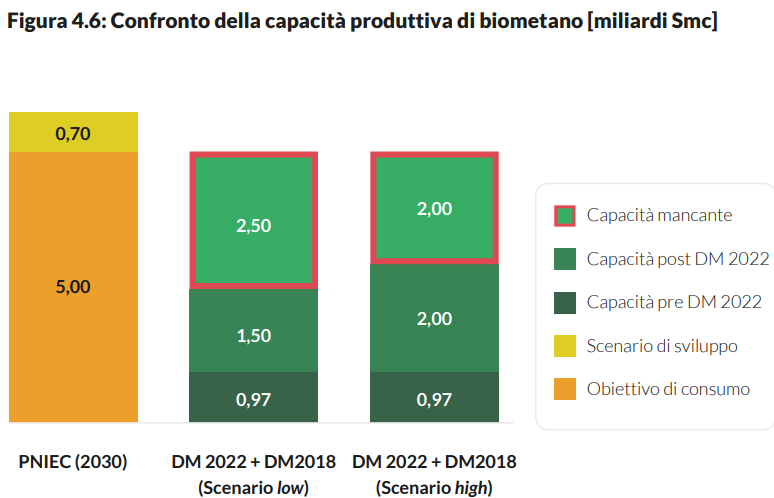
Tuttavia, anche nello scenario più ottimistico si stima che la capacità complessivamente realizzata, includendo quella incentivata dal DM 2018,coprirà al massimo il 60% dell’obiettivo di consumo di biometano previsto per il 2030 dalPNIEC. Misure come quelle previste dal DL Agricoltura, che punta a integrare maggiormente la filiera agricola con le industrie hard-to-abate, nonché la messa a punto di ulteriori schemi incentivanti potrebbero contribuire a un significativo incremento dell’offerta nei prossimi anni.
“Il biometano si conferma come un tassello strategico della transizione energetica, a maggior ragione in un contesto in cui l’Europa e l’Italia puntano con decisione a ridurre la dipendenza energetica da Paesi extra-europei– ha affermatoPaolo Maccarrone, Direttore scientifico del Rapporto –È dunque fondamentale continuare a supportare e valorizzare questo percorso, affinché il settore possa consolidarsi e contribuire in modo sempre più rilevante agli obiettivi di sostenibilità, sicurezza energetica e sviluppo industriale del Paese: il policy maker deve inviare segnali chiari e tempestivi, per ridurre l’incertezza e permettere a tutti gli operatori di procedere a una pianificazione. È necessario fare chiarezza su quanto si voglia ancora investire sul biometano nel medio-lungo termine. Per cercare di avvicinarsi agli obiettivi del PNIEC, servirebbe una nuova misura governativa di sostegno allo sviluppo che raccolga l’eredità del DM 2022. Inoltre, potrebbe essere opportuno individuare soluzioni che stimolino la domanda di biometano da parte dei clienti, in particolare quelli più energivori”.