

L’edizione 2023 dell’Energy Efficiency Report di Energy & Strategy Group del POLIMI, partendo da un’analisi di alcuni indicatori che permettono di valutare il posizionamento raggiunto dall’Italia rispetto ai principali Paesi europei dal punto di vista dell’efficientamento dei consumi, fornisce un quadro dettagliato delle principali linee guida europee e normative nazionali che supportano l’efficienza energetica.
– Costi energetici lievitati fino a 10 volte rispetto al periodo pre-Covid hanno dato un nuovo impulso, nel 2022, all’adozione di soluzioni di efficientamento dei consumi.
– A confronto con il 2021, già in crescita sul 2020, si registra un +19% di investimenti in ambito civile (saliti a 10,6 miliardi di euro, di cui però solo un quarto in soluzioni dibuilding automation) grazie in particolare allecaldaie a condensazione e al fotovoltaico, le cui installazioni sono state favorite dai vari bonus edilizi e che vanno nella virtuosa direzione di produrre energia pulita, ma non di razionalizzarla.
– Nell’industria l’aumento è di quasi il 14% (2,2 miliardi di euro investiti in totale), in linea con il triennio 2016-2019, anche in questo caso perimpianti di cogenerazione e fotovoltaicoe unaquota più modesta, ma in crescita (+22,3%),per soluzioni digitali come sistemi di sensoristica e piattaforme di gestione dei dati, indispensabili per monitorare e ridurre i consumi.
– Sonopoche le realtà, soprattutto fra le PMI,che dispongono delle competenze necessarie non solo per internalizzare l’adozione di tali soluzioni, ma anche per comprenderne appieno i vantaggi.
Sono queste alcune considerazioni che emergono dall’edizione 2023 dell’Energy EfficiencyReport dell’Energy&Strategy Group dellaSchool of ManmagementdelPolitecnico di Milano (POLIMI), presentato nel corso di un evento dedicato il 15 giugno 2023, che si pone l’obiettivo di indagare le tendenze normative, tecnologiche e di mercato che hanno caratterizzato il settore dell’efficienza energetica nell’ultimo anno in Italia, e come tali trend influenzeranno i comportamenti di imprese,famiglie, eplayer dell’efficienza energetica.
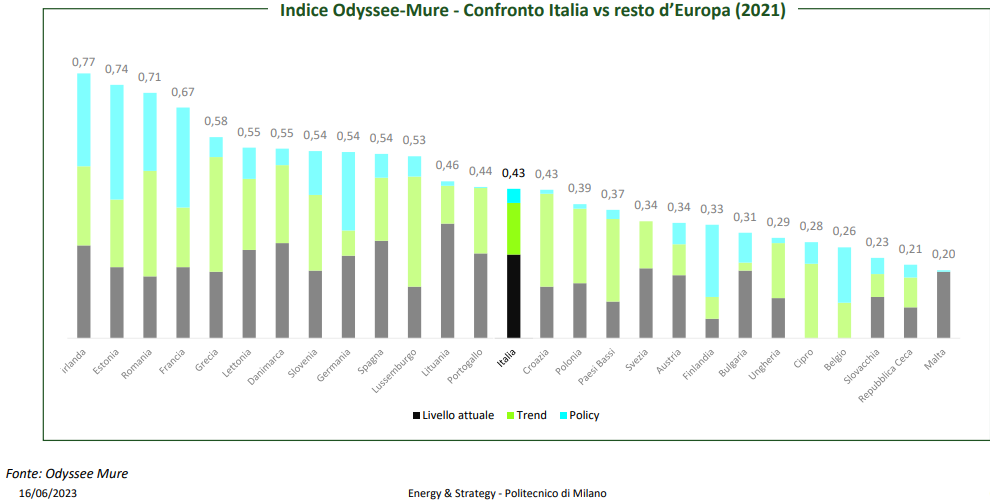
Secondo la banca dati sui consumi energetici del Progetto europeoOdysee Murel’Italia, anche grazie al clima mite (ma scontando il quadro normativo meno efficace), si colloca14° posto nell’UE-27,con un valore medio in termini diEnergy Intensity Index(rapporto consumi/PIL)inferiore di circa l’11% a quello europeo nel 2021; eppure, considerando il periodo 2013-2021,il miglioramento è tre volte più lento, tanto da “farci raggiungere” daGermania,SpagnaeFrancia.
Il medesimo aumento dei costi energeticia cui si deve la ripresa degli investimenti, infatti,ha limitato la capacità di spesa di imprese e famiglie, che hanno preferito orientarsi verso tecnologie di produzione di energia da fonte rinnovabile– a partire dai pannelli fotovoltaici, il cui ritorno sull’investimento è più immediato e che vengono visti come “sostituitivi” di interventi di efficientamento.
L’industriaa sua volta è intervenuta pesantemente anche nelprocesso produttivo, introducendo lacogenerazionee ilrecupero dei cascami termici, rispetto asoluzioni digitali e intelligentiche rappresentano la vera chiave di volta per monitorare i consumi e ridurli, con il risultato che in questa direzionel’Italia sta procedendo a un ritmo di 3 volte inferiore alla media europea.
“È di certo necessaria un’accelerazione sia per centrare gli attuali obiettivi di riduzione dei consumi al 2030 contenuti nel PNIEC, tra l’altro in adeguamento, sia per rientrare nei target di efficientamento più ambiziosi che l’Ue si sta dando– ha commentatoFederico Frattini, Vicedirettore dell’E&S–Per l’Italia, la partita si gioca sull’efficientamento del patrimonio immobiliare. Ad oggi gli investimenti hanno riguardato prevalentemente gli impianti fotovoltaici che le famiglie e le imprese hanno scelto come soluzione più rapida e concreta per il contenimento di costi energetici lievitati a dismisura. Invece è necessario un approccio multi-tecnologico fatto di elettrificazione, fonti green e soluzioni digitali per la gestione intelligente dell’energia, altrimenti non razionalizzeremo i consumi e non centreremo gli obiettivi europei sempre più stringenti, soprattutto in ambito residenziale. Fondamentale il ruolo delle PMI che vanno messe in grado di apprezzare i vantaggi del digitale”.
Secondo quanto emerge dal Rapporto, nei prossimi 5 annile soluzioni digitali avanzate passeranno dall’attuale 11% al 27% del totale degli investimenti delleimprese, e in ambitoresidenziale dall’8% al 16%.
“Per favorire questa trasformazione– ha aggiunto Frattini –vanno mantenuti gli incentivi che, però, devono essere in qualche caso corretti, razionalizzati (ce ne sono troppi e in conflitto) e resi stabili, come auspicano gli operatori del settore”.
Sebbene la maggior parte dellefamigliesia sensibile al tema della riduzione dei consumi, secondo unasurveycondotta da E&S su2.500 cittadinisolo il 38% di esse, negli ultimi 5 anni, ha installato soluzioni di efficienza energetica come caldaie a condensazioneeilluminazione LED(scelti rispettivamente dal 40% e dal 54% di chi ha investito),pompe di caloreotecnologie per la produzione di energia da fonti rinnovabili, con unaspesa media di circa 10.000 euro. I principali ostacoli all’adozione di queste innovazioni tecnologiche sono da ricercare nelladifficoltà di accesso al capitalee nellelungaggini burocratiche.
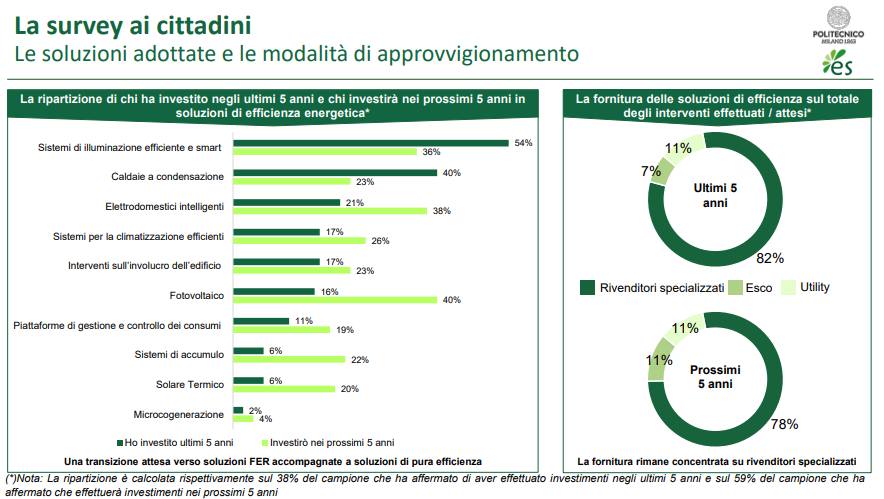
La percentuale, tuttavia, è destinata a salire al59% nei prossimi 5 anni, trainata dalla necessità di ridurre i consumi. In particolare, gliimpianti fotovoltaici usciranno più che raddoppiatie isistemi di accumuloe disolare termicopiù chetriplicati, a scapito dei sistemi diilluminazione efficiente (-18%)e dellecaldaie a condensazione (-17%).
Crescerà l’importanza dellepompe di calore, che presentano una serie di vantaggi (elevata efficienza, semplicità, adattabilità) e che in prospettiva possono giocare un ruolo importante per raggiungere gli obiettivi didecarbonizzazione nell’edilizia attraverso l’elettrificazione dei consumi energetici per la climatizzazione, in particolare nel settore residenziale.
Lo stesso trend si riscontra nelsettore industrialedove, secondo gli energy manager delle250 imprese manifatturiere intervistateda E&S,barriere economiche(tempi eccessivi di ritorno) eburocratiche(incertezza del quadro normativo) costituiscono i principali elementi chefrenano gli investimenti, soprattutto nell’ambito delle soluzioni hardware. Nel 2022, in ambito industriale, la scena è stata dominata dainterventi sul processo produttivoe sull’illuminazione efficiente(LED) che insieme hanno superato il 50% del totale, mentre nel 2023, anno che si prevede di forte crescita degli investimenti in efficienza energetica,l’84% delle aziende dichiara che installerà nei propri siti produttivi un impianto fotovoltaico. L’efficientamento del processo produttivo (scelto dal 56% dei rispondenti) e dei sistemi di illuminazione (31%) manterranno comunque una notevole importanza.
Si deve dunqueandare verso un’offerta commerciale che integri tecnologie rinnovabili e di efficienza, in un’ottica di sostenibilità a 360 gradi: questa è la direzione presa dai player della filiera maggiormente strutturati qualiUtilityedESCo, come emerge da un’ulteriore survey condotta su oltre60 ESCo attive in Italia. Inoltre, sarà sempre più necessario per i clienti industriali e civiliridurre al minimo i rischi operativi e finanziari, in coerenza con il crescente interesse verso una pluralità di approcci e tipologie contrattuali “as a service”, o in base all’effettivo risparmio energetico conseguito, differenti dal tradizionale “chiavi in mano”.