

In vista della prossima riunione del Comitato intergovernativo di negoziazione (INC-5.3) di Ginevra (7 febbraio 2026), dopo l’infruttuoso secondo round, due briefing mettono in evidenza le motivazioni per le difficoltà di trovare intese sul testo del Trattato vincolante sull’inquinamento della plastica, nonostante l’Accordo raggiunto dai Paesi quasi 4 anni fa.
La settima sessione dell’Assemblea delle Nazioni Unite per l’Ambiente (UNEA7) si è conclusa, evidenziando come la geopolitica continui a minare il multilateralismo, con Ministri dell’ambiente e Leader mondiali che hanno adottato meno della metà delle risoluzioni presentate per “promuovere soluzioni sostenibili per un pianeta resiliente”, e non sono stati assunti impegni sull’iter di approvazione delTrattato globalevincolante sull’inquinamento della plastica, in vista della prossima riunione delComitato intergovernativo di negoziazione (INC-5.3)di Ginevra(7 febbraio 2026), dopo l’infruttuoso secondo round, perl’opposizione dei Paesi petroliferi(Arabia Saudita, Russia e Stati Uniti, in particolare), ma anche del settore privato(industrie della chimica e petrolchimica),che hanno continuato a insistere affinché ci si concentrasse sul riciclaggio e sulla gestione dei rifiuti plastici anziché affrontare il tema della produzione della plastica.
Peraltro, prima dell’inizio della Sessione di febbraio 2026 si dovrà eleggere il nuovo Presidente e Ufficio Ufficio di Presidenza dell’INC, dal momento che l’ambasciatore ecuadoregnoLuis Vayas Valdivieso, si è dimesso dal suo incarico.
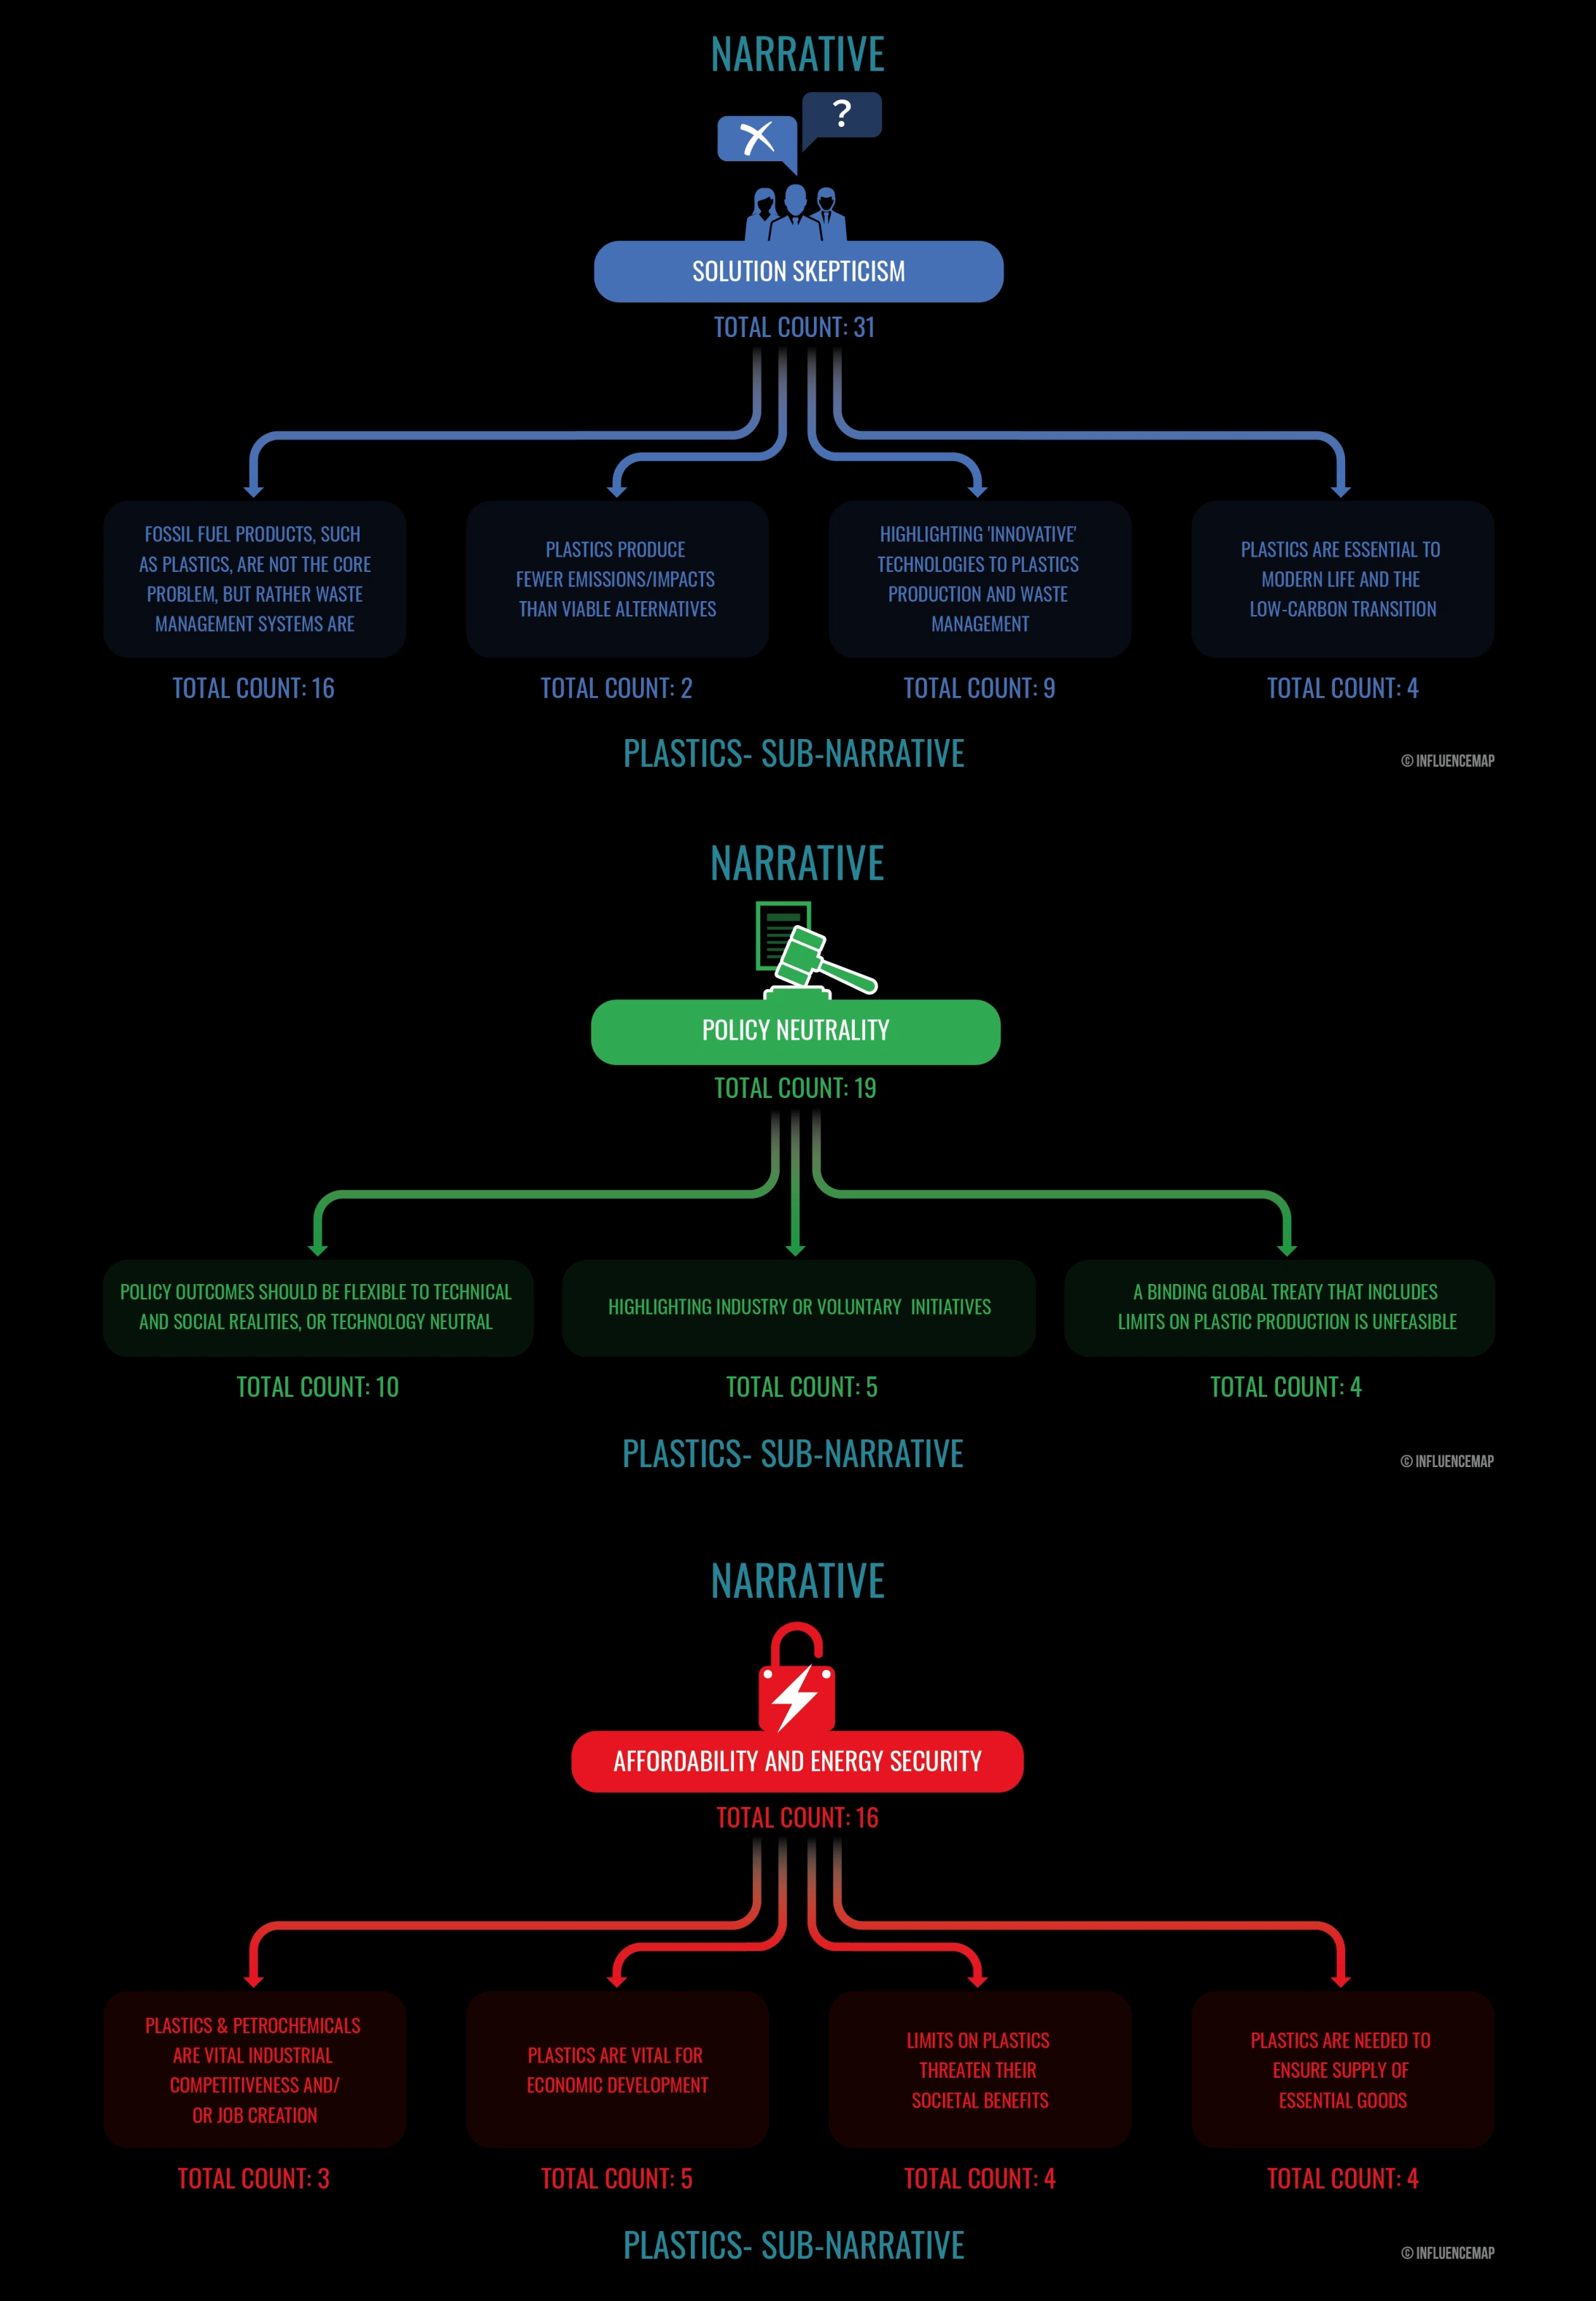
“Nel complesso, le argomentazioni utilizzate dalle entità che non sostengono l’iniziativa sono coerenti con le strategie storicamente utilizzate dall’industria dei combustibili fossili per rallentare la transizione verso l’abbandono dei combustibili fossili– come sottolineaInfluenceMap, think tank britannico che produce analisi basate sui dati su come le aziende e la finanza stanno influenzando la crisi climatica, nel suoBriefingdi approfondimento sul coinvolgimento delle imprese, pubblicato questo mese –La loro presenza nel dibattito sul Trattato sulla Plastica riflette una serie di tattiche dilatorie, tra cui lo spostamento di responsabilità dalla produzione, l’enfasi sulle soluzioni tecnologiche e la presentazione di norme vincolanti globali sulla produzione come impraticabili o dannose. Sebbene queste posizioni possano apparire costruttive, tendono a distogliere l’attenzione dalla misura più efficace sul tavolo, in questo caso la riduzione della produzione e del consumo di plastica. Il continuo utilizzo di queste narrative in ulteriori negoziati o processi decisionali rischia di ritardare ulteriormente l’attuazione di un Trattato Globale sulla Plastica ambizioso e giuridicamente vincolante”.
Un altroBriefing“Single-Use Plastics (SUP): Impact of a 70% Reduction Findings, Market Dynamics, and Methodology”, pubblicato l’11 dicembre 2025 dall’Institute for Energy Economics and Financial Analysis (IEEFA), specializzato sulle questioni relative ai mercati, alle tendenze e alle politiche dell’energia, con l’obiettivo di accelerare la transizione verso un’economia energetica diversificata, sostenibile e vantaggiosa, ha chiarito ulteriormente lemotivazioni per cui un Trattato vincolante sull’inquinamento della plastica trovi così forti opposizioni:
–una riduzione del 70% della plastica monouso (SUP) ridurrebbe la domanda di plastica di circa 138 miliardi di dollari all’anno, su un mercato globale stimato in 197 miliardi di dollari;
–una riduzione del 70% della SUP eviterebbe circa il consumo di 3,85 milioni di barili di petrolio al giorno, quasi la stessa quantità di petrolio prodotta dalla EXXON al giorno;
– in tale questo scenario,l’utile operativo di Dow[NdR: l’indicatore finanziario (EBIT) che misura la redditività di un’azienda derivante dalla sua principale attività (il core business), escludendo cioè i proventi e gli oneri finanziari, straordinari e le imposte]potrebbe diminuire del 30% o più prima delle misure di mitigazione, sulla base di una relazione lineare tra ricavi ed EBIT e di una leva operativa negativa prevista.
In sintesi,un significativo taglio del consumo globale di plastica monouso ridurrebbe sostanzialmente la domanda di plastica, rimodellando i modelli di consumo e tagliando i profitti dei principali produttori di petrolio.
A livello globale, sottolinea lo IEEFA, l’industria petrolchimica sta affrontando difficoltà, poiché la debolezza economica e la bassa domanda si traducono in instabilità finanziaria. Il rapporto esamina le conseguenze per il settore di una riduzione della plastica monouso, e i risultati sono chiari:una riduzione del 70% della produzione di SUP comporterebbe una perdita di 138 miliardi di dollari, evitando la produzione di circa 3,85 milioni di barili di petrolio al giorno.
“Piuttosto che affidarsi alla plastica monouso come parte del loro modello di business, i leader del settore dovrebbero prepararsi alla transizione dalla produzione di SUP– ha affermatoTodd Leahy, Direttore regionale nordamericano dello IEEFA e autore del rapporto –Se venisse imposto un limite alla produzione di SUP o se il mercato continuasse a contrarsi, l’industria petrolchimica continuerebbe il suo declino finanziario“.
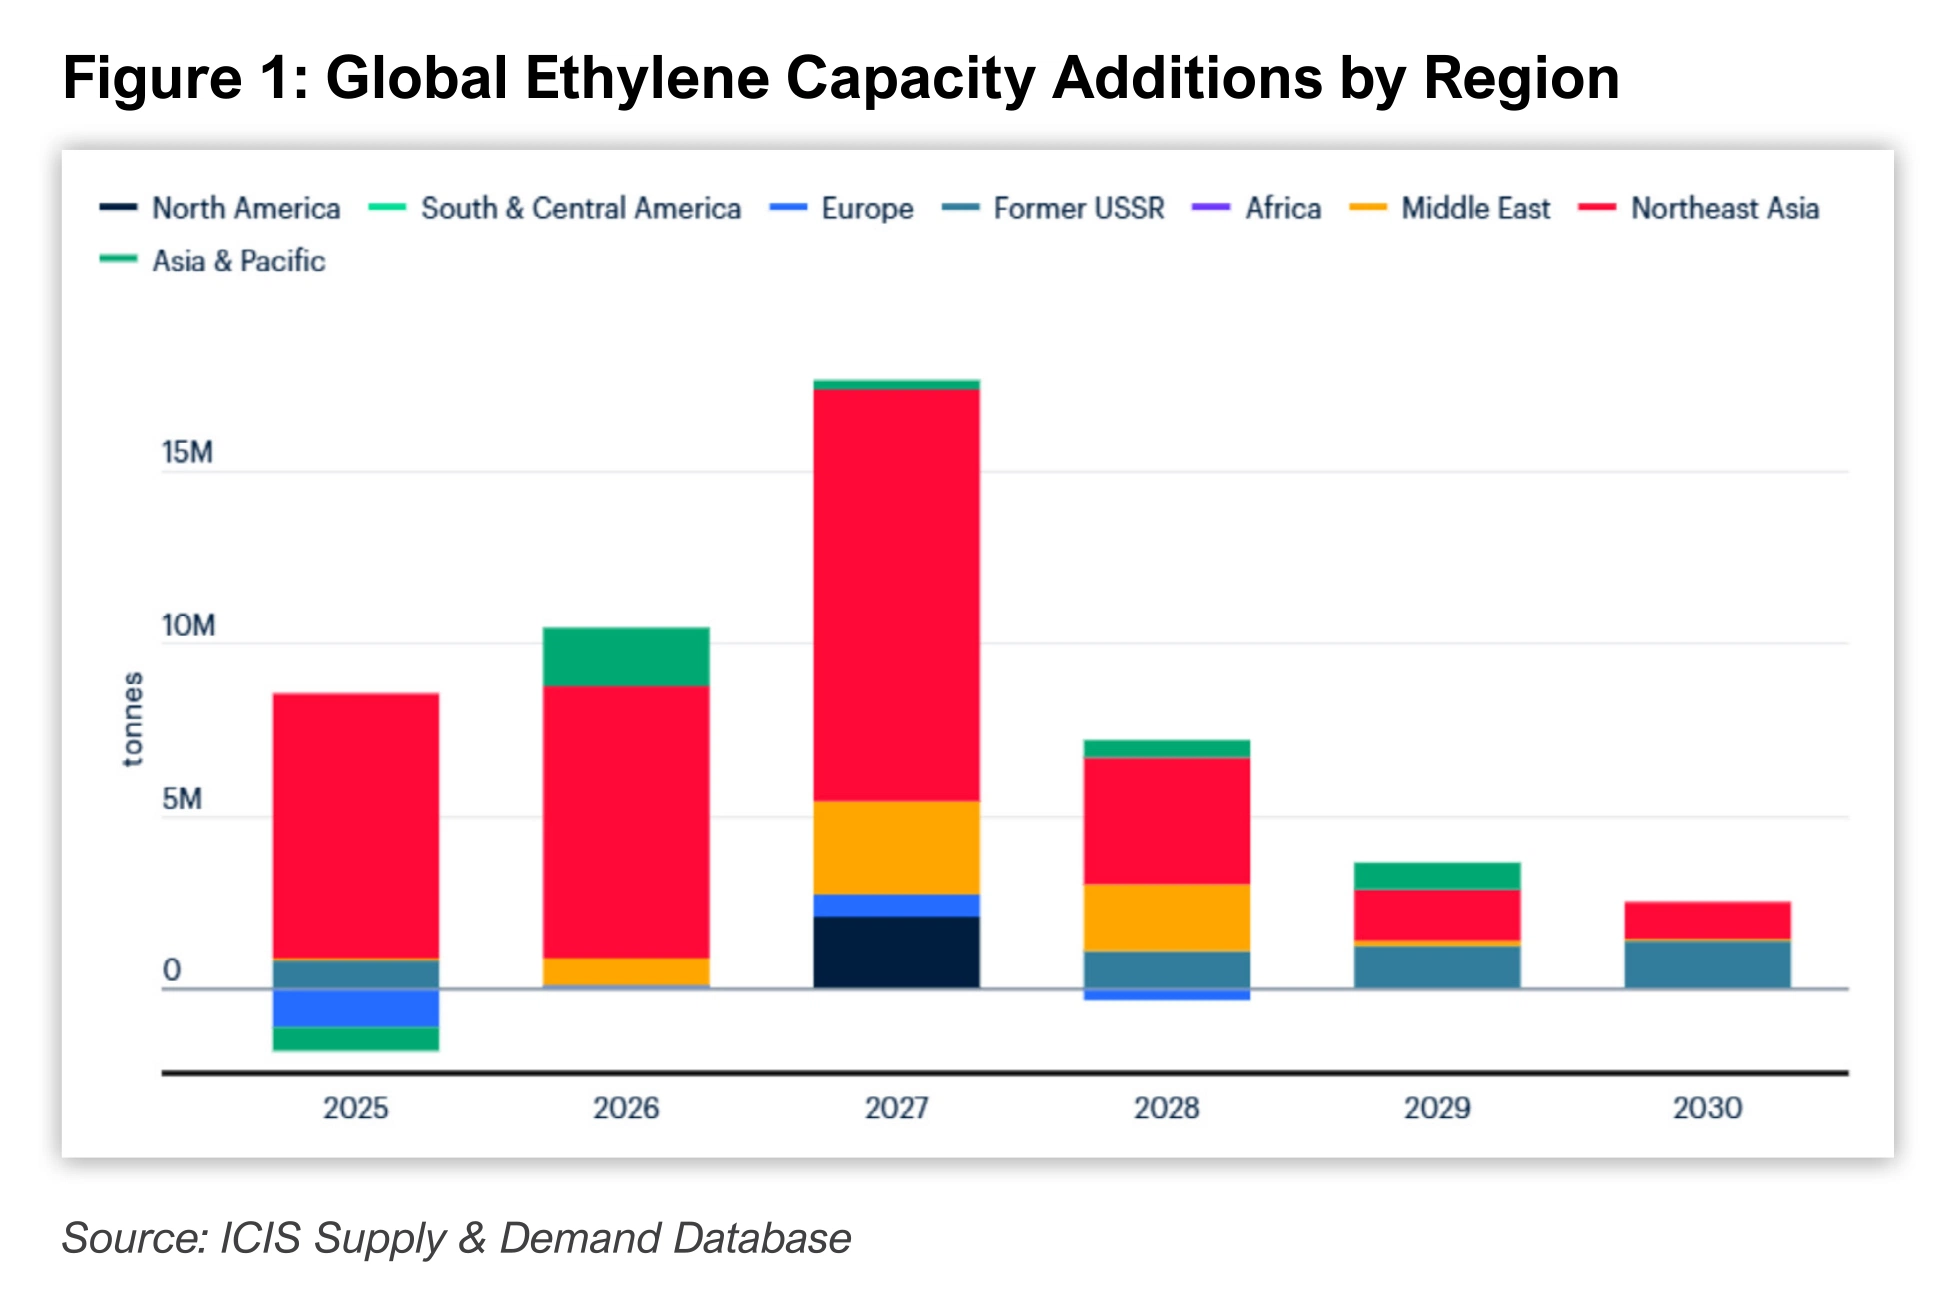
L’industria delle materie plastiche ha registrato una crescita costante, con un mercato globale valutato a circa 640 miliardi di dollari nel 2024. Tuttavia,la crescita è avvenuta di pari passo con un eccesso cronico di offerta, in particolare per le materie plastiche di base. In un contesto di eccesso di offerta, i tassi operativi diminuiscono, i margini si comprimono e i fattori globali riducono la domanda. L’economia dei singoli progetti diventa sensibile a piccoli cambiamenti globali, aumentando il rischio finanziario.
I risultati del rapporto, conclude il briefing,sottolineano una transizione importante per l’industria petrolchimica, ipotizzando una riduzione del 70%, rivelando un impatto sostanziale sui ricavi del settore e una significativa riduzione della domanda di petrolio che evidenzia la fragilità del settore.
–