

Il nuovo Rapporto sull’innovazione energetica dell’Agenzia Internazionale dell’Energia (IEA) evidenzia che è ora guidata prioritariamente dalla sicurezza energetica e dalla competitività industriale, superando l’azione per il clima come motore principale. Tuttavia i finanziamenti rallentano dopo anni di crescita, anche per la concorrenza dell’AI, mentre le batterie dominano i brevetti a livello globale.
L’innovazione energetica di successo può avere effetti economici e sociali di vasta portata, con un impatto sulla competitività industriale, sul commercio, sulla salute ambientale, sugli investimenti infrastrutturali e sulla sicurezza.
Secondo ilRapporto “The State of Energy Innovation 2026” che l’Agenzia Internazionale dell’Energia (IEA) ha presentato nel corso di unaSessione in streamingdel3° Forum sull’Innovazione Energetica(Parigi, 18 febbraio 2026), il cui obiettivo è quello di raccogliere temi chiave per azioni prioritarie a breve termine,il panorama mondiale dell’innovazione energetica sta entrando in una nuova fase, caratterizzata da sicurezza energetica, competitività industriale e resilienza delle infrastrutture.
Il Rapporto, alla sua II edizione rileva che le tecnologie energetiche rappresentano ormai mercati globali multimiliardari, conil settore energetico che sta diventando sempre più un motore di innovazioneche spazia da batterie, trasformatori, turbine, motori e scambiatori di calore. Circaun brevetto su 10 a livello mondiale riguarda l’energia, più di quello relativo a prodotti chimici, farmaceutici o trasporti, a sottolineare il ruolo centrale del settore per la sicurezza nazionale, la strategia industriale e la performance economica.
Nel corso del 2025 sono state individuateoltre 150 importanti innovazioni nel corso dell’anno, che spaziano dalla climatizzazione allo stato solido, alle celle solari a perovskite, all’energia da fusione, alle batterie agli ioni di sodio e ai sistemi geotermici di nuova generazione. Questi progressi hanno contribuito a 50 miglioramenti nei livelli di maturità tecnologica tra le tecnologie energetiche emergenti monitorate dall’IEA.
Allo stesso tempo, il contesto politico sta cambiando. In un sondaggio condotto tra esperti e professionisti,la sicurezza energetica è emersa come il principale motore dell’innovazione nel 2025, prima dell’accessibilità economica e della riduzione delle emissioni. Nuove iniziative come laMissione Genesis,iniziativa nazionale statunitense volta a rivoluzionare la ricerca scientifica attraverso l’uso dell’Intelligenza Artificiale (IA) e del supercomputing, e ilFondo per la Competitività dell’UEper contrastare il deterioramento della competitività europea rispetto alle economie avanzate, riflettono la crescente enfasi sulrafforzamento delle capacità tecnologiche nazionali e sulla sicurezza delle catene diapprovvigionamento critiche.
“L’innovazione energetica è diventata una priorità strategica per i governi di tutto il mondo– ha affermato il Direttore esecutivo dell’IEA,Fatih Birol –Con la sicurezza energetica e la competitività industriale in cima all’agenda, i paesi che sostengono gli investimenti in ricerca, dimostrazione e rapida implementazione saranno nella posizione migliore per guidare la prossima generazione di tecnologie energetiche“.
Il rapporto sottolinea l’impatto duraturo del sostegno pubblico all’innovazione energetica. Esempi recenti dimostrano che i primi finanziamenti governativi hanno gettato le basi peril gas naturale liquefatto galleggiante, lebatterie agli ioni di litioe lageotermia di nuova generazione.
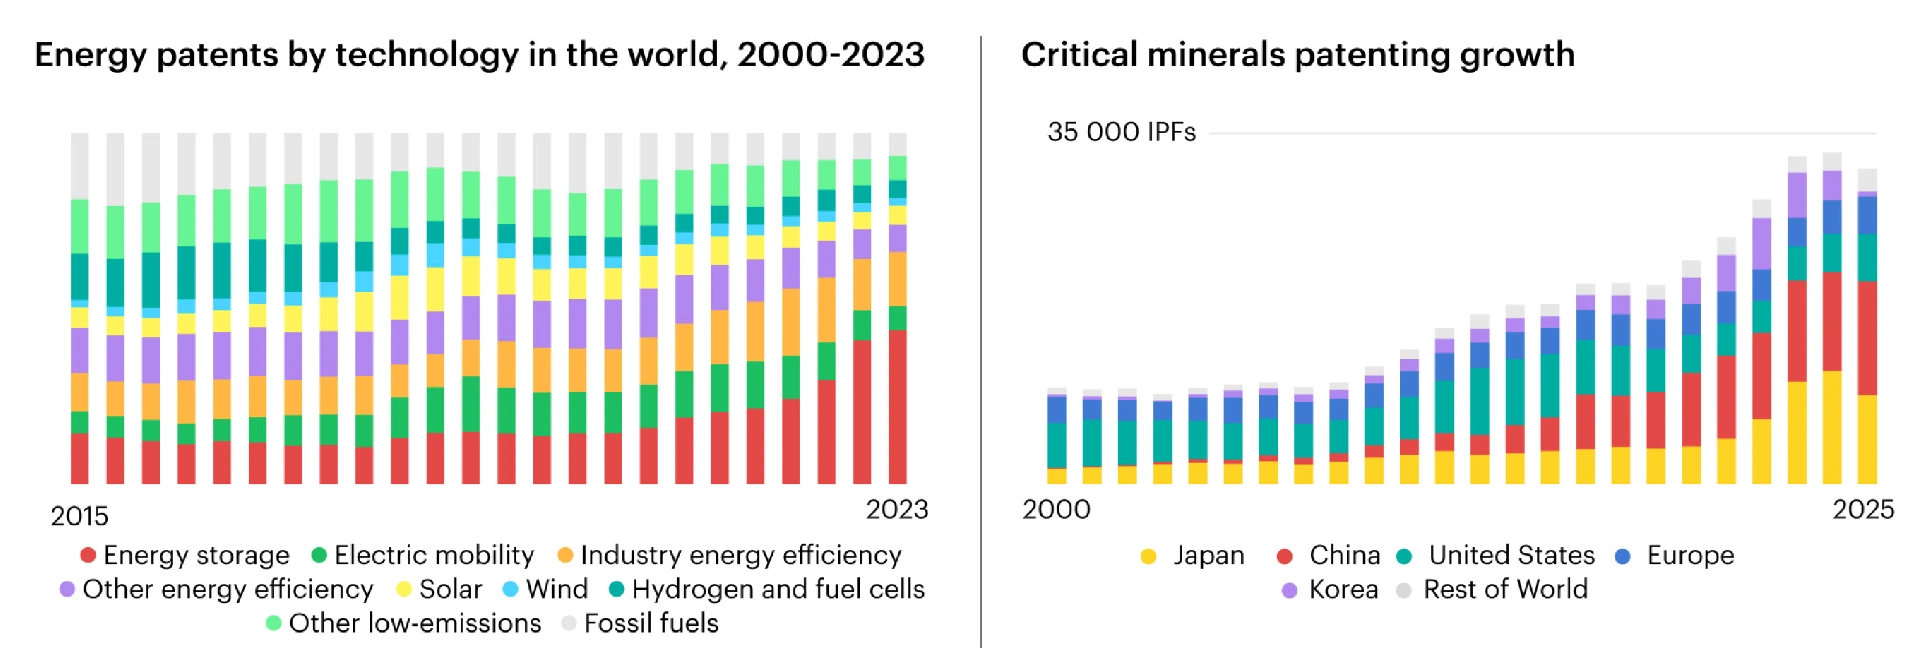
L’accumulo di energiaè diventato untema centrale nell’innovazione globale, evidenziandone il ruolo crescente nella sicurezza nazionale e nei sistemi energetici, con l’ingresso del mondonell’era dell’elettricità. Nel 2023, lebatterie rappresentavano il 40% di tutti i brevetti energetici– una quota senza precedenti per un singolo settore tecnologico – e si prevede che la percentuale aumenterà ulteriormente sulla base dei dati preliminari per il 2024 e il 2025.Cina,CoreaeGiapponerimangono le principali fonti di brevetti per batterie agli ioni di litio, con laquota cinese in forte crescita nell’ultimo decennio. Nell’innovazione solare, la brevettazione si è spostata verso lecelle solari a perovskite, che ora rappresentano oltre il 70% dei brevetti per celle solari per materiale.
Valutazioni approfondite di programmi pubblici di ricerca e sviluppo di lunga durata indicano che i benefici economici possono superare di gran lunga i maggiori costi- in alcuni casi di centinaia di volte – essere diverse volte – e in alcuni casi centinaia di volte – attraversorisparmi di carburante,prezzi più bassi delle attrezzatureeindustrie nazionali più forti.
Tuttavia, le tendenze dei finanziamenti sono ora in fase di transizione. Laspesa pubblica in ricerca e sviluppo nel settore energetico nel 2025 è stata stimata a 55 miliardi di dollari a livello globale, in calo del 2% rispetto all’anno precedente, mentre lacrescita della ricerca e sviluppo aziendale è scesa all’1% nel 2024, più lenta che in qualsiasi anno dal 2015, ad eccezione del 2020, quando l’attività è stata interrotta dalla pandemia di Covid-19.Gli investimenti di capitale di rischio nelle start-up di tecnologie energetiche sono diminuiti per il terzo anno consecutivo, attestandosi a 27 miliardi di dollari nel 2025.
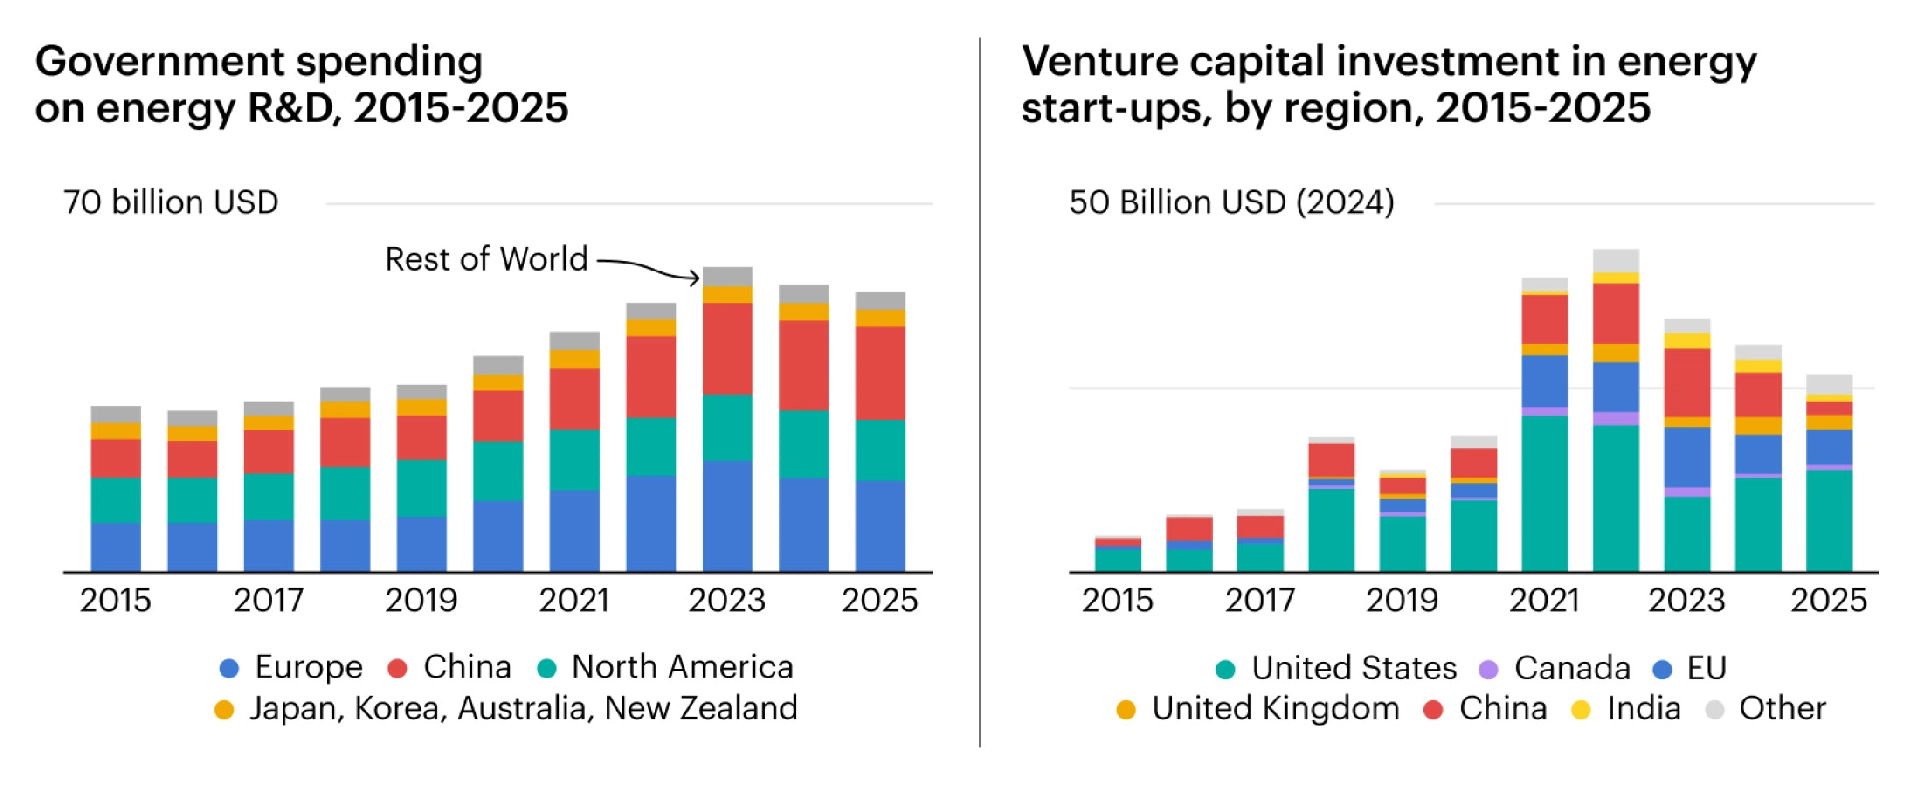
Il rapporto rileva chetassi di interesse più elevati, l’incertezza macroeconomicae laforte concorrenza delle imprese di intelligenza artificialehanno pesato sui flussi di capitale nel settore energetico. La quota di finanziamenti globali di capitale di rischio destinati all’IA è salita a quasi il 30% nel 2025, mentre quella nel settore energetico è diminuita.
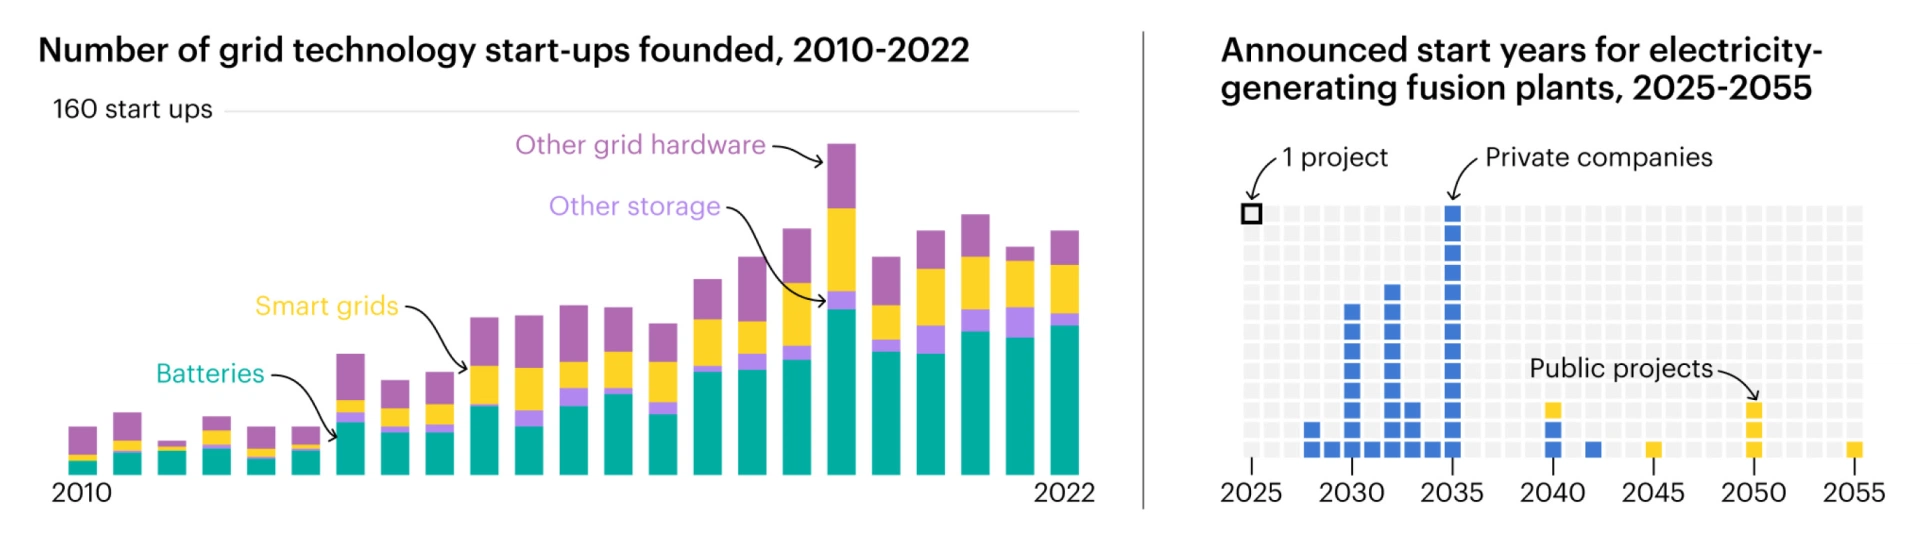
Tuttavia, stanno emergendo nuove aree di crescita. I finanziamenti per lafusione e la fissione nucleare, iminerali essenziali, lageotermia, larimozione dell’anidride carbonicae l’industria a basse emissioni sonoaumentati notevolmente dal 2021, compensando gran parte delcalo degli investimenti nella mobilità elettrica. Il rapporto rileva inoltre che gli approcci regionali all’innovazione energetica stanno diventando sempre più distinti. LaCina continua ad espandere la sua presenza nella ricerca e sviluppo aziendale e nella brevettazione, in particolare nei settori dell’accumulo di energiae dell’efficienza industriale, con un forte aumento delle domande di brevetto internazionali negli ultimi anni.
Con circa lo 0,08% del PIL,l’intensità di R&S pubblica in Europa nel settore energetico si sta avvicinando ai massimi storici degli anni ’80e ora supera quella di altre importanti economie avanzate. Inoltre, il suo ecosistema di start-up è diventato più dinamico, nonostante il rallentamento dei brevetti in alcune delle principali economie. GliStati Uniti rimangono leader mondiali nell’attività di venture capital, rappresentando quasi la metà del venture capital energetico nel 2025, e mantengono punti di forza in un’ampia gamma di tecnologie. IlGiappone, nel frattempo, rimanealtamente specializzato nelle batterie, mentreprogredisce nel solare a perovskite, neicombustibili a idrogenoe nella fusione.
In un contesto di mutevoli priorità politiche e di condizioni finanziarie più restrittive, il rapporto sottolinea che un sostegno pubblico duraturo e mirato rimane fondamentale. Allineare le strategie di innovazione energetica con obiettivi più ampi di competitività e resilienza sarà essenziale, in particolare laddove le tecnologie possono rafforzare le catene di approvvigionamento nazionali o ridurre le dipendenze strategiche. Garantirel’accesso ai finanziamenti in tutte le fasi di sviluppo, soprattutto ora che il capitale privato diventa più selettivo, e rafforzare le partnership tra ricerca, industria e finanza saranno fondamentali per mantenere lo slancio.