

Secondo un Rapporto del Center for the Study of Democracy (CSD) che analizza le sfide in continua evoluzione in materia di sicurezza energetica e climatica in Europa, nonostante la riduzione dei rischi dall’importazione di petroli e gas russi, permangono minacce che si concentrano su accessibilità economica, affidabilità e nuove dipendenze nelle catene di approvvigionamento delle tecnologie pulite. L’indice di rischio per la sicurezza energetica e climatica (ECSRI) mostra un divario crescente tra i leader della transizione e i ritardatari, e l’Italia è nel gruppo ad alto rischio per elevata dipendenza dal gas e dall’elevato costo dell’energia.
Sebbene l’UE abbia ridotto la sua dipendenza dai combustibili fossili russi, la sicurezza energetica e climatica dell’Europa rimane fragile, con rischi che si concentrano su accessibilità economica, affidabilità e nuove dipendenze nelle catene di approvvigionamento delle tecnologie pulite.
L’avvertimento è delCenter for the Study of Democracy(CSD), un Istituto di politica pubblica indipendente con sede in Europa che si fonda sui valori della democrazia e dell’economia di mercato e che promuove il processo di riforma attraverso l’impatto sulla politica e sulla società civile, che ha pubblicato ilRapporto“Energy and Climate Security in Europe. From Crisis Response to Structural Transformation”.
Il forte deterioramento dell’Indice di rischio per la sicurezza energetica e climatica(ECSRI)dell’UE nel 2021 e nel 2022 è stato il risultato dell’estrema dipendenza da un unico fornitore,nonché del conseguente aumento dei prezzi dell’energia causato dalla decisione della Russia di interrompere le forniture di gas alla maggior parte dei paesi dell’UE. Lalentezza della transizione energetica ha esacerbato la crisi della sicurezza dell’approvvigionamento. Gli interventi massicci dei governi nazionali e la graduale eliminazione delle importazioni russe di petrolio, gas e carbone hannoridotto significativamente questi rischi nel 2023, ma permangono sfide in tutte e quattro le dimensioni dell’Indice (rischi geopolitici, diaccessibilità economica, diaffidabilitàe disostenibilità).
In tutto il continente, i rischi di accessibilità economica sono aumentati.I prezzi dell’elettricità e del gas rimangono notevolmente superiori ai parametri di riferimento globali. Nonostante l’aggiunta di più energie rinnovabili al sistema, le regole di determinazione del prezzo marginale ancorano i prezzi dell’elettricità alla volatilità dei mercati del gas.Per le famiglie dell’Europa meridionale e orientale, le bollette energetiche superano ora i livelli pre-crisi del 40-70%. Per l’industria,le conseguenze sono più esistenziali: chiusure di impianti, delocalizzazione e una nuova ondata di perdita di posti di lavoro.Tra il 2021 e il 2024, oltre un milione di posti di lavoro industriali sono scomparsi dall’Europa, non a causa della politica climatica in sé, ma a causa della sua incompleta attuazione in un contesto di mercato energetico non competitivo.
Anche l’affidabilità del sistema sta dividendo l’Europa in due. I paesi più ricchi con reti digitalizzate e integrate nell’Europa nord-occidentale stanno rafforzando la resilienza dell’offerta attraverso la gestione della domanda e la diversificazione della capacità. Ma in gran parte dell’Europa centrale e orientale, reti obsolete, teleriscaldamento inefficiente e colli di bottiglia negli investimenti stanno rendendo i paesi vulnerabili. Qui, il timore non è solo l’accessibilità economica, ma il collasso: delle infrastrutture, della fiducia pubblica, della capacità istituzionale.
Per quanto riguarda lasostenibilità, il quadro è più contrastante.Le emissioni di gas serra sono diminuite dell’8% nel 2023: un calo impressionante. Ma questo non è stato il prodotto di un cambiamento tecnologico a lungo termine.È stato il prodotto della distruzione della domanda. L’attività industriale ha rallentato, le fabbriche hanno chiuso, il consumo di energia è crollato. I guadagni in termini di sostenibilità costruiti sul declino economico sono fragili e politicamente insostenibili.
La crisi energetica europea non è finita, ma si sta evolvendo. Il continente potrebbe aver ridotto la sua esposizione al gas russo, ma non ha ancora risolto il dilemma più profondo: come decarbonizzare in modo da migliorare, anziché erodere, la competitività economica. Questa sfida non è più teorica. È ora la prova decisiva della capacità dell’Europa di mantenere l’autonomia strategica in un’epoca di frammentazione globale.
I Paesi che dominano le tecnologie dell’energia pulita influenzeranno il commercio globale,le catene del valoreela diplomazia. Se l’Europa non sarà in grado di produrre queste tecnologie in modo competitivo, o su larga scala,non sarà in grado di svolgere un ruolo guida nella lotta al cambiamento climatico o di proteggersi economicamente.
L’indice ECSRI consente a decisori politici ed esperti diriflettere su un ampio spettro di rischi associati all’elevata dipendenza dai combustibili fossili, nonché sul potenziale di mitigazione del rischio delle politiche di decarbonizzazione. Inoltre, la dimensione dell’affidabilità cattura i rischi associati alla struttura del sistema energetico e alla sua capacità di assorbire potenziali shock. L’ESCRI può migliorare la comprensione e la trasparenza delle più importanti vulnerabilità in materia di sicurezza energetica e climatica affrontate dagli Stati membri dell’UE, sulla base di una valutazione politica basata sui dati. Contribuisce a monitorare i progressi dell’Europa verso la diversificazione dell’approvvigionamento energetico, la liberalizzazione dei mercati energetici, la decarbonizzazione dei settori economici chiave, nonché il miglioramento dell’accessibilità economica dell’energia e dell’affidabilità del sistema energetico. Monitora inoltre l’impatto delle politiche climatiche sui principali indicatori ambientali e di sostenibilità. L’indice si basa principalmente su dati pubblici e regolarmente aggiornati provenienti da Eurostat, ENTSO-E ed ENTSOG e copre gli anni dal 2008 al 2023.
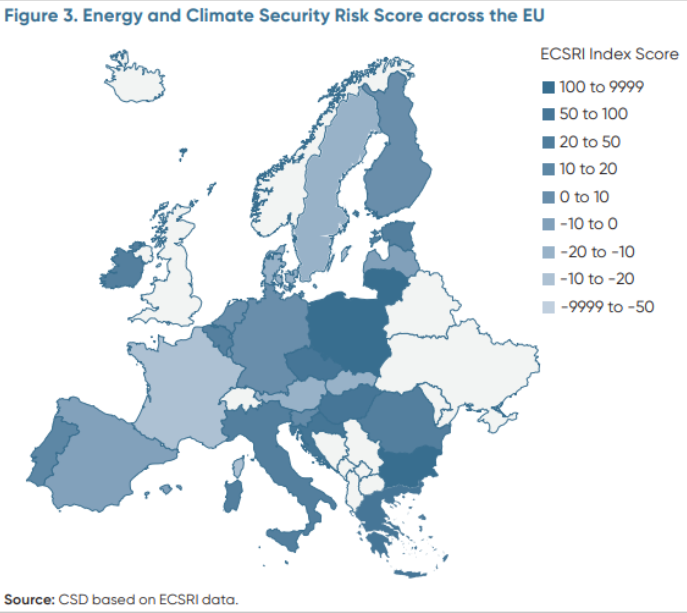
Sonoparticolarmente esposte a rischio energetico e climatico molto alto,Polonia, Bulgaria, Grecia, Repubblica Ceca e Lituania, che si trovano ad affrontare una serie complessa di sfide energetiche, tra cuiun’elevata intensità energetica e di carbonio. Ciò non solo crea significativi problemi di sostenibilità, ma alimenta anche una crisi di accessibilità economica edespone i paesi a rischi geopolitici. La complessa interazione di questi rischi deriva dagli effetti a catena deglielevati costi dell’energia e della CO2, determinati da fattori quali l’impennata del prezzo delle quote di emissione e la scarsità di gas naturale. Tra il 2020 e il 2023,il prezzo medio del carbonio nell’UE è aumentato di oltre 40 euro a tonnellata, principalmente a causa di una forte riduzione del numero di quote assegnate gratuitamente e di un aumento dei prezzi del gas naturale, che ha portato a un maggiore utilizzo del carbone per la produzione di energia elettrica e, di conseguenza, a una maggiore domanda di quote di emissione.
Sonoad alto rischioUngheria, Croazia, Italia, Belgio, Romania, Estonia. Sebbene questi Paesi presentino vulnerabilità strutturali simili nel loro profilo di rischio per la sicurezza energetica e climatica, i fattori determinanti sono più diversificati. Ungheria,Italiae Belgio affrontanoelevati rischi geopolitici, mentre Romania ed Estonia presentano rischi di sostenibilità più elevati, in particolare in relazione all’elevato consumo di materiali e alla produzione di rifiuti.Tutti questi Paesi hanno dovuto affrontare anche una grave crisi di accessibilità economica nel 2023.
Ilgas naturalerappresenta unaquota molto elevata del consumo energetico totale in Ungheria e Italiarispetto ad altri Stati membri dell’UE, il che è il risultato di una strategia errata che ha ampliato l’uso del gas naturale nei settori energetico, industriale e domestico, affidandosi prevalentemente al gas russo. L’Italiaharidotto questa dipendenza al 5% nel 2023. Tuttavia, anziché sostituirla con forniture provenienti da Norvegia o Stati Uniti,ha aumentato le importazioni da altri paesi autoritari come Algeria e Azerbaigian. Il rischio moderatamente elevato del Belgio deriva dall’elevato volume di importazioni di materie prime e apparecchiature per le energie rinnovabili nel 2023, ma anche dall’aumento delle importazioni di GNL russo. Contrariamente all’obiettivo dell’UE di eliminare gradualmente le importazioni di gas naturale russo, il Belgio ha effettivamente aumentato i suoi acquisti di GNL russo dal 2022.
Irlanda, Portogallo, Slovenia, Germania, Finlandia, Paesi Bassi, Lussemburgo.Questo gruppo di paesi èmeno esposto ai rischi geopolitici e di accessibilità economica. Ciò è in parte dovuto all’azione decisa intrapresa dai rispettivi decisori politici nazionali dall’inizio della guerra russa in Ucraina per eliminare gradualmente quasi completamente le importazioni di petrolio e gas russi. La minore vulnerabilità è anche legataalla bassa dipendenza complessiva delle loro economie dai combustibili fossili, che riduce la spesa energetica e la dipendenza dalle importazioni.
Tuttavia,i paesi geograficamente più isolati di questo gruppo spesso affrontano rischi di affidabilità maggiori, poiché spesso non dispongono di sufficienti infrastrutture di rete e stoccaggio nazionali di elettricità e gase si affidano invece ai sistemi elettrici e del gas dei paesi vicini attraverso interconnettori per soddisfare la propria domanda. Poiché questi paesi sono principalmente Stati membri dell’UE, ciò non rappresenta una minaccia geopolitica. Tuttavia, dimostral’importanza delle infrastrutture transfrontaliere e di una condivisione efficiente delle risorse per il livello di sicurezza energetica dell’UE. La Germania fa parte di questo gruppo non per i suoi rischi di affidabilità, ma per l’elevata quota di centrali elettriche a carbone nel suo mix di produzione di energia e i conseguenti elevati costi del carbonio per l’economia. Ciò è in qualche modo paradossale, considerando che la Germania è tra gli Stati membri a minore intensità energetica ed emissioni.
Lettonia, Spagna, Slovacchia, Svezia, Danimarca, Austria, Francia. Il profilo di sicurezza energetica e climatica dei paesi di questo gruppo dimostra il forte legame tra il miglioramento degli indicatori di sostenibilità e la riduzione del rischio di accessibilità economica. Elevate quote dienergie rinnovabili nella produzione di energia elettrica e basse intensità energetiche ed emissivesi traducono direttamente inminori costi di CO2, prezzi dell’elettricità e spese energetiche. Inoltre, portano auna riduzione dell’esposizione al rischio geopolitico associato alle importazioni di combustibili fossili. Il processo di transizione energetica guidato dalle politiche implica un mix energetico più diversificato e, quindi, unapprovvigionamento più affidabile basato su tecnologie energetiche meno volatili.
Ibassi rischi di affidabilitàsono anche un fattore chiave nel basso punteggio complessivo di rischio per la sicurezza energetica e climatica di Lettonia, Slovacchia e, in misura minore, Austria. Questi paesi sono ben integrati nelle reti elettriche e del gas europee e hanno accesso ad ampie capacità di stoccaggio del gas. I risultati dell’indice evidenziano anche unadebolezza comunetra gli Stati membri più ricchi di questo gruppo: le loroprestazioni relativamente scarse negli indicatori di utilizzo dei materiali, come il tasso di utilizzo circolare dei materiali e l’impronta dei materiali. Mentre si è registrata una tendenza al ribasso in questi parametri per gli Stati membri più ricchi dell’UE, i paesi meno sviluppati dell’UE vedono aumentare la loro impronta dei materiali con l’espansione delle loro economie.