

Il nuovo Carbon Market Outlook di Energy & Strategy Group e CO2 Advisor, in collaborazione con Boston Consulting Group, presentato il 22 ottobre 2025, offre una panoramica sul mercato del carbonio, con un’attenzione particolare al Mercato degli ETS, ai Carbon Credits e al Quadro normativo-regolatorio, evidenzia come il sistema sia entrato in una fase complessa con permessi in calo, nuovi settori e prezzi in aumento che mettono alla prova aziende e competitività,
Il Sistema di scambio delle emissioni (ETS) rimane uno degli strumenti chiave per ridurre i gas serra in modo efficiente e sostenibile. L’Italia ha adottato sin d’avvio nel 2005 il rilascio e lo scambio di permessi di emissione, incentivando le imprese a tagliare la CO2 nel modo economicamente più vantaggioso, tal che le emissioni sono calate del 49%. Ma il sistema è entrato in una fase complessa: progressiva riduzione dei premessi, passati dai 216 milioni iniziali agli 83 milioni del 2024, non bastano più a coprire le emissioni verificate, costringendo molte aziende a comprarne di aggiuntivi o a investire in tecnologie più pulite.
Per offrire una panoramica sull’evoluzione del mercato del carbonio, con un’attenzione particolare alMercato degli ETS, aiCarbon Credits ealQuadro normativo-regolatorio, è stato presentato il 22 ottobre 2025Carbon Market Outlook 2025, il nuovo Osservatorio nato questo anno diEnergy & Strategy Groupdel POLIMI, in collaborazione con CO2 Advisor eBCG.
“La continua evoluzione del mercato, l’ampliamento normativo e l’ingresso di nuovi settori, come quello marittimo dal 2024, stanno cambiando profondamente il panorama del carbon pricing e delle politiche climatiche in Italia– ha spiegatoDavide Chiaroni, Vicedirettore di E&S e responsabile della ricerca –Negli anni, le emissioni di CO2 in Italia sono considerevolmente diminuite: quelle in ambito ETS sono passate da 226 milioni di tonnellate nel 2005 a circa 115 milioni nel 2024 (-49%). Ora però il sistema affronta sfide legate alla gestione di un numero crescente di partecipanti e alla continua pressione per una maggiore riduzione delle emissioni”.
Dal 2005 a oggi, le emissioni verificate nel sistema ETS in Italia sono diminuite significativamente, così come i permessi totali disponibili (quote gratuite e aste), che sono passati da oltre 216 milioni a circa 83 milioni.
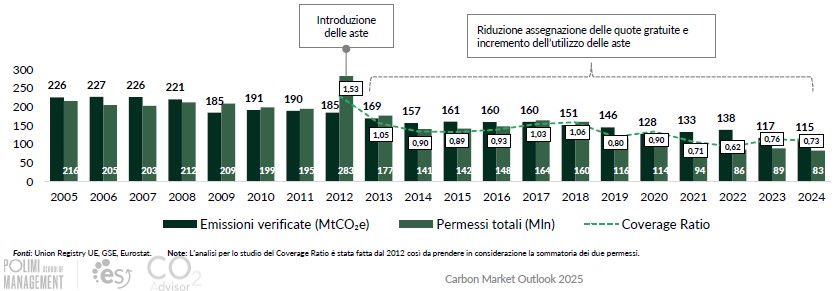
Nei primi anni il Coverage Ratio (rapporto tra permessi totali e emissioni totali) era pari o superiore a 1, quindi i permessi totali coprivano integralmente, o quasi, le emissioni verificate, tra il 2019 e il 2024 questo rapporto è sceso tra 0,6 e 0,9. Tale aspetto ha evidenziato una crescente pressione sul mercato per reperire quote aggiuntive o adottare misure di riduzione delle emissioni.
Dal 2024, l’ingresso del settore marittimo nell’ETS ha ampliato il numero di impianti monitorati, aumentando l’efficacia complessiva del sistema. Parallelamente, è cresciuta l’attenzione agli aspetti sociali della transizione ecologica: la creazione del Social Climate Fund https://www.regionieambiente.it/fondo-sociale-clima/ ne è un esempio concreto, destinando una parte dei ricavi delle aste ETS al sostegno delle famiglie e delle imprese più esposte agli effetti della decarbonizzazione.
Parallelamente, i crediti di CO2 tornano a svolgere un ruolo strategico. Derivano da progetti di riduzione o rimozione delle emissioni – dalla riforestazione alle tecnologie low carbon – esi affermano come alternativa o integrazione ai permessi ETS. L’integrazione dei meccanismi di carbon pricing a livello globale, unita a strumenti come il Carbon Border Adjustment Mechanism(CBAM), la misura dell’UE che impone una tassa sulle importazioni di beni ad alta intensità di carbonio provenienti da paesi extra-UE, per equiparare i costi delle emissioni di carbonio a quelli sostenuti all’interno dell’Unione, sta rafforzando la domanda di crediti, anche in mercati esterni come California e Australia.
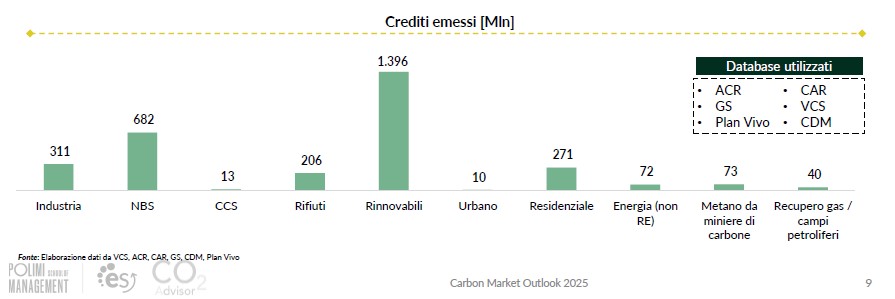
Lagenerazione di crediti nel periodo 2008–2024 è stata trainata daiprogetti rinnovabili e nature-based, evidenziando una transizione strutturale verso soluzioni più sostenibili rispetto alle iniziative industriali o fossili. Il settore industriale mostra un contributo rilevante ma più contenuto. Altri settori, come residenziale, rifiuti ed energia non rinnovabile, presentano volumi inferiori ma comunque significativi. I contributi minori derivano da CCS, metano da miniere di carbone, e recupero gas da campi petroliferi.
“Il ritorno dei crediti di CO2 in Italia e in Europapuò portare benefici in termini di flessibilità, ma serve monitorare i rischi economici e sociali: l’aumento dei prezzi potrebbe pesare sulle imprese e alterare la competitività di alcuni settori– ha avvertito Chiaroni –Occorre evitare squilibri e speculazioni che compromettano gli obiettivi climatici”.
I ricavi generati dalle quote ETS dell’UE sono una fonte crescente di reddito per gli Stati Membri, essendo aumentate in modo significativo dal 2017 insieme ai prezzi del carbonio. Nel 2024, i ricavi totali generati dalle aste nell’ambito del sistema ETS ammontavano a 38,8 miliardi di euro, di cui 24,6 miliardi agli Stati membri (il 10,5% è andato all’Italia) e la restante parte è stata distribuita tra Fondi UE, i Paesi EFTA e l’Irlanda del Nord.
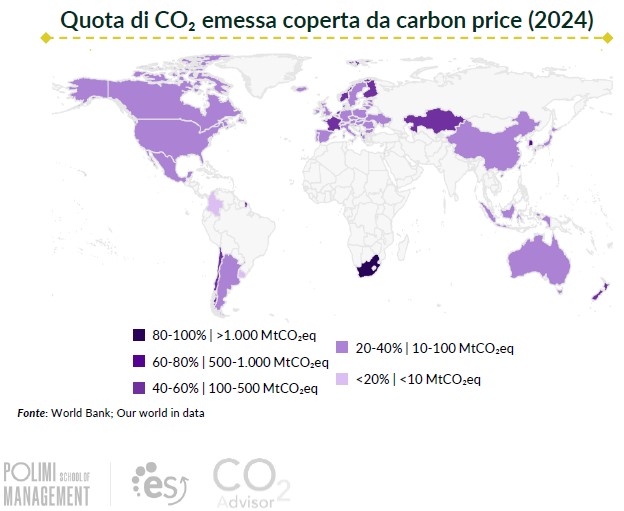
Prospettive future e sviluppi al 2050
– Un nuovo sistema di scambio di emissioni. L’Inclusione di nuovi settori come residenziale e trasporto stradale con ETS2, comporteràun aumento delle emissioni da monitorare e della domanda di permessi di emissione. Mentre l’integrazione di settori ad alta intensità energetica, come quello agricolo, potrebbe avvenire in futuro.
–Rafforzamento della normativa. Il sistema sarà ulteriormente rafforzato dalla Riserva Stabilizzatrice del Mercato (MSR) e dal CBAM,incentivando le industrie globali a una riduzione delle proprie emissioni.
–Prezzi delle quote. L’aumento del prezzo delle quote per ridurre emissioni, stimoleràinvestimenti in tecnologie più efficienti e meno emissive.
–Il ritorno dei crediti di CO2 nelle politiche UE?L’UE sta valutando la reintroduzione dei crediti di CO2 per raggiungere il target –90% emissioni al 2040, con l’obiettivo di ridurre i costi della transizione e tutelare la competitività industriale. Di qui la necessità dicrediti di alta qualità, tracciabili e trasparenti, anche a seguito delle discussioni che si svolgeranno alla COP30 (Bélem, 10-21 novembre 2025).