

Una relazione speciale della Corte dei conti europea (ECA) rileva che la strategia antifrode della Commissione UE è esaustiva ma carente di ambizione nel contrasto agli illeciti finanziari, evidenziando la necessità di rafforzare i meccanismi di prevenzione, la raccolta dati e i processi di recupero fondi.
La strategia antifrode della Commissione UE copre gli elementi principali necessari a proteggere il bilancio dell’UE, ma i relativi piani d’azione spesso non sono sufficientemente ambiziosi. La valutazione dell’efficacia della strategia si concentra principalmente sullo stato di attuazione, piuttosto che sui risultati conseguiti o sull’impatto effettivo.
È quanto emerge dallaRelazione speciale“La strategia antifrode della Commissione esaustiva, ma manca di ambizione”, diffusa il 18 giugno 2026, che ha valutato se la strategia antifrode della Commissione sia adeguatamente concepita per gestire i rischi di frode e supportare un’attuazione coerente.
La lotta contro le frodi è essenziale per garantire che i fondi dell’UE raggiungano lo scopo previsto e non vengano dispersi a causa di illeciti. La Strategia antifrode della Commissione UE, adottata nel 2019 e successivamente aggiornata con un Piano d’azione nel 2023, definisce le modalità con cui la Commissione intende prevenire, individuare e contrastare le frodi che coinvolgono i fondi dell’UE. In altre parole, rappresenta il principale quadro politico della Commissione per contrastare le frodi legate sia alla spesa che alle entrate dell’UE.
Dal 2021 al 2027, la Commissione e gli Stati membri dell’UE gestiscono congiuntamente unbilancio comunitario annuale fino a 200 miliardi di euro. Sia la Commissione che le autorità nazionali sono responsabili non solo di garantire che questi fondi pubblici siano spesi correttamente, ma anche di combattere le frodi e altre attività illegali.
A causa del crescente peso del bilancio dell’UE, le misure antifrode sono diventate ancora più importanti, poichéi metodi fraudolenti si evolvono di pari passo con le nuove tendenze criminali.L’intelligenza artificiale rende i sistemi fraudolenti più economici da sviluppare,più facili da scalare e più difficili da individuare, mentre l’attività economica transfrontaliera all’interno dell’UE aumenta la complessità della lotta contro le pratiche illegali. In questo contesto, la Commissione necessita di un solido quadro antifrode e di controlli affidabili per prevenire le frodi, individuare i casi sospetti e correggere i problemi quando si presentano.
Sebbene la strategia segua in linea di massima i principi riconosciuti di gestione del rischio di frode e copra l’intero ciclo antifrode, l’ECA ha riscontratodelle debolezze nella valutazione del rischio, nella pianificazione delle azioni, nel monitoraggio e nella rendicontazione. In particolare, le valutazioni del rischio non utilizzano sistematicamente tutte le fonti di informazione pertinenti né tengono sufficientemente conto dei rischi emergenti, le azioni spesso non sono sufficientemente ambiziose o mancano di risultati misurabili e di tempistiche chiare, eil monitoraggio si concentra più sull’attuazione che sui risultati o sull’impatto. Pertanto, formuliamo raccomandazioni per rafforzare la supervisione, le valutazioni del rischio, i piani d’azione e la rendicontazione.
“Una strategia antifrode sulla carta non basta– ha affermatoIldikó Gáll-Pelcz, membro dellì’ECA responsabile della verifica –Per proteggere efficacemente i fondi europei, la Commissione europea deve adottare un approccio più ambizioso e concentrarsi maggiormente sui risultati“.
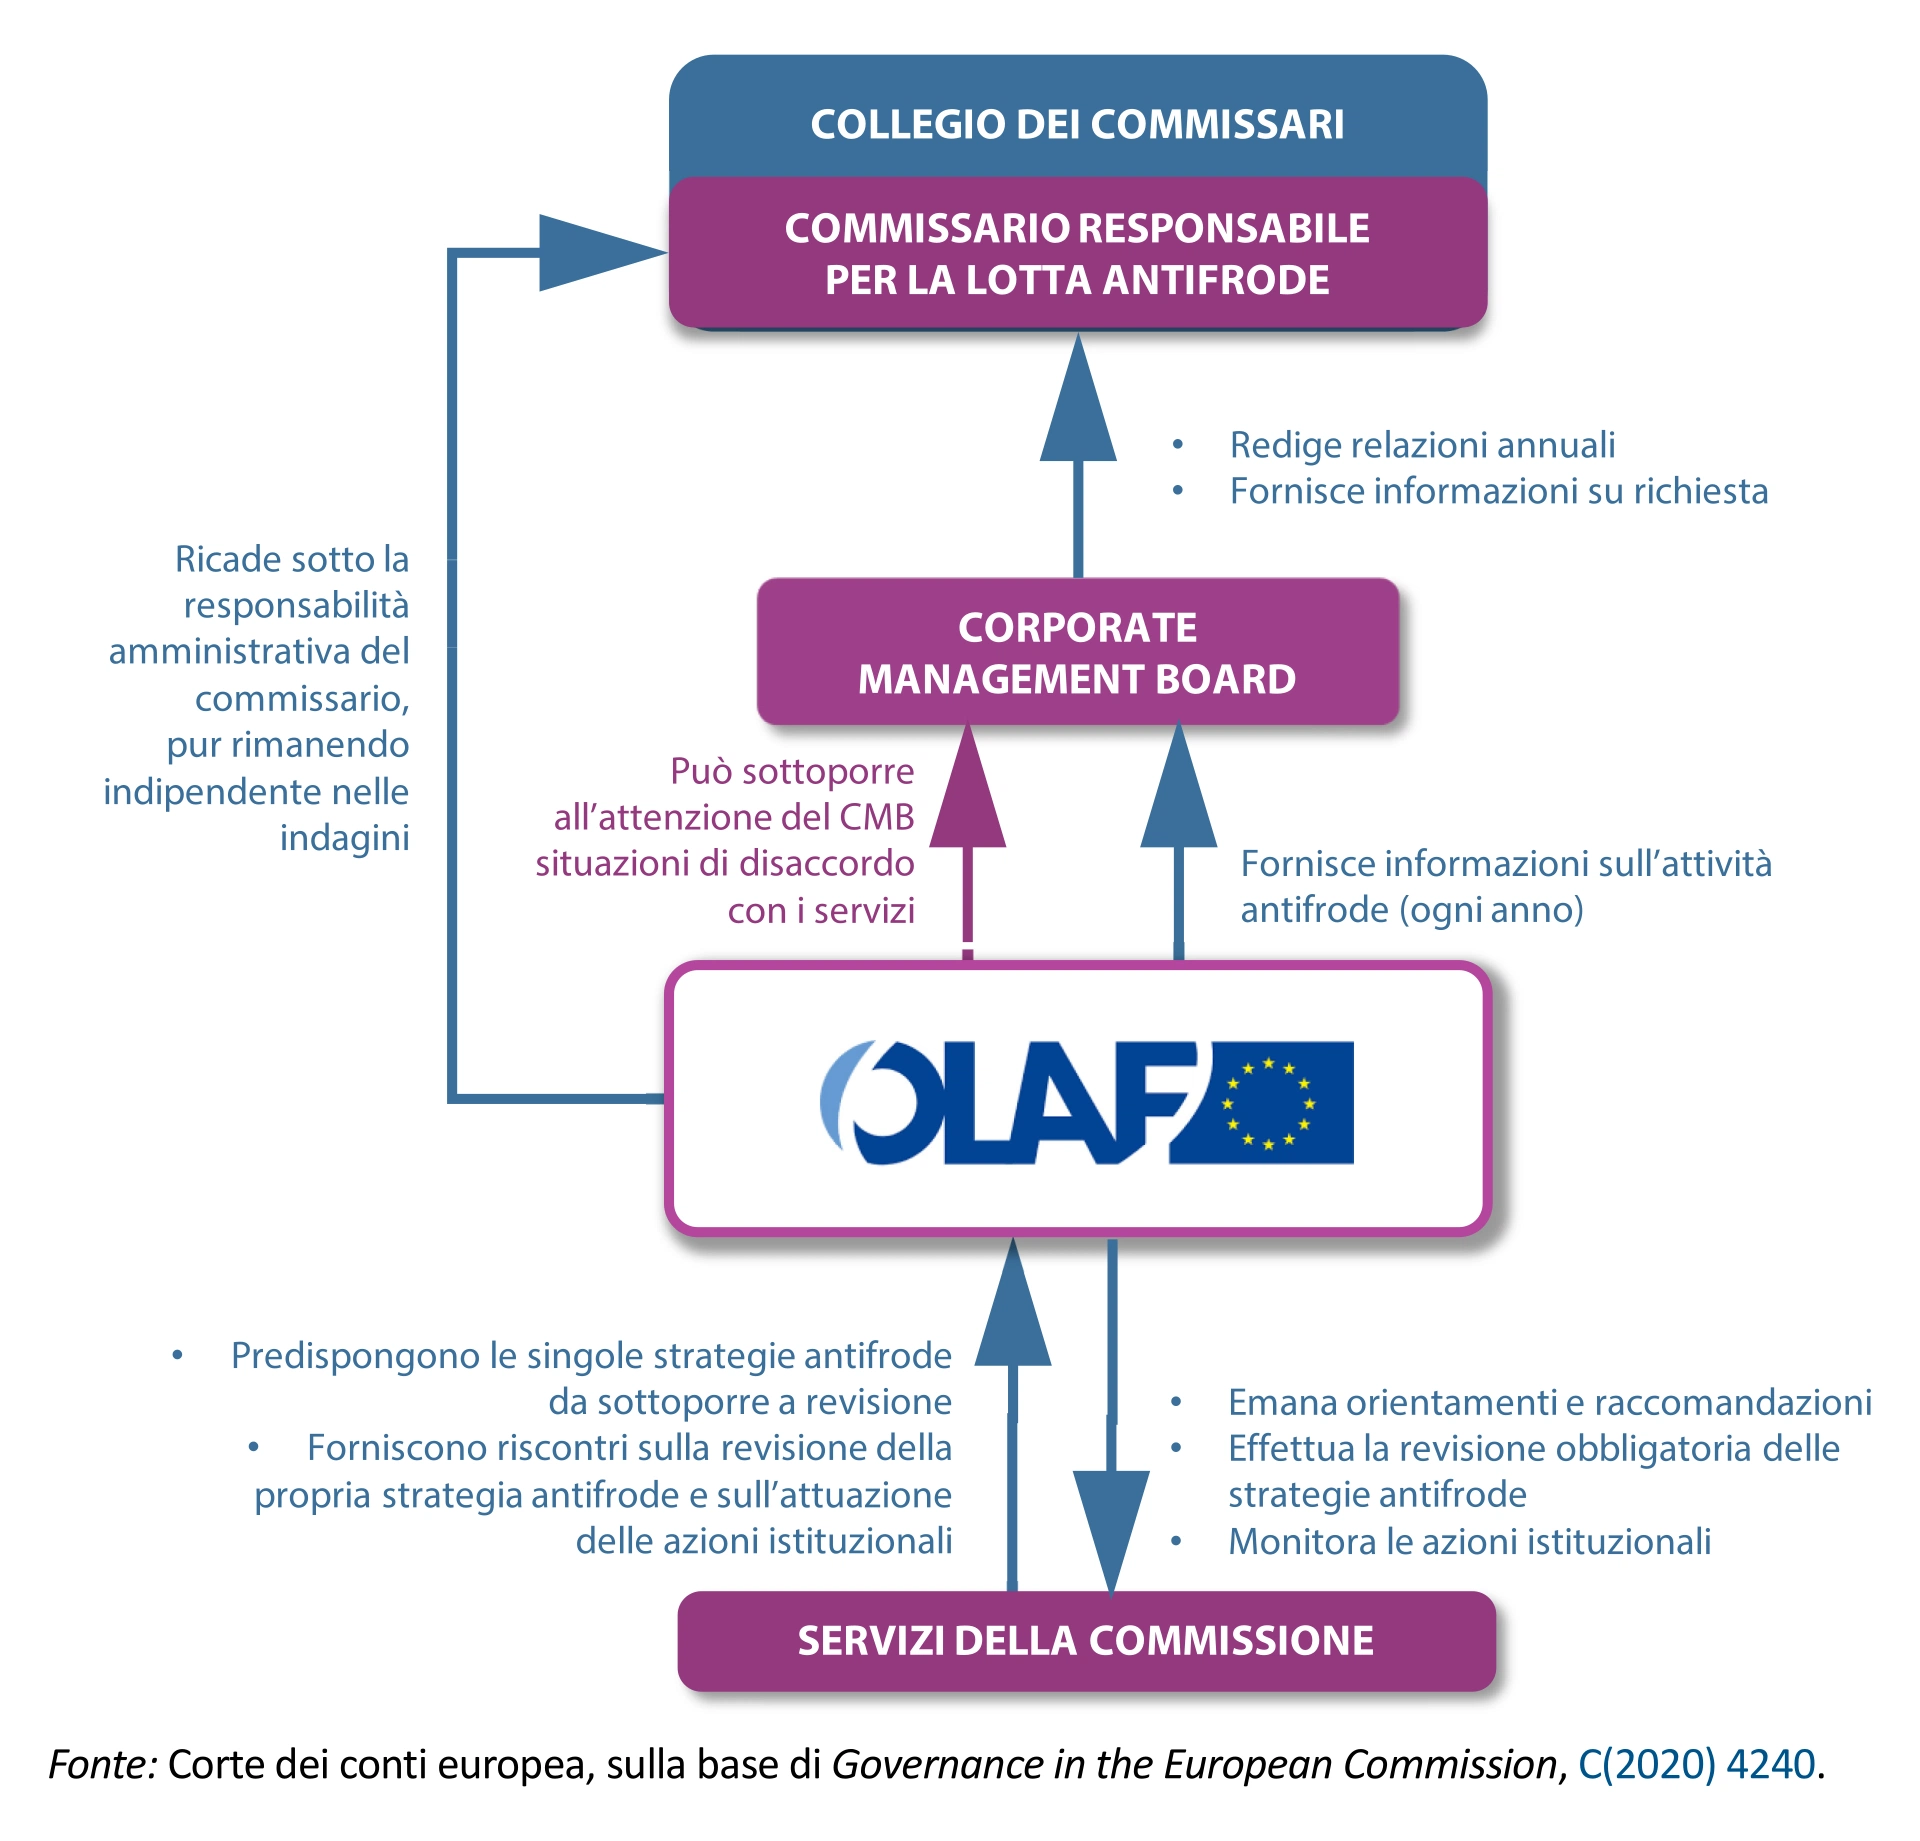
I revisori hanno riscontrato che i ruoli all’interno del quadro antifrode della Commissione sono generalmente definiti in modo chiaro. Tuttavia, hanno osservato chela funzione di vigilanza sulle imprese dovrebbe ricevere maggiori informazioni per rafforzare il proprio ruolo.
I revisori hanno inoltre riscontrato che, sebbene la strategia antifrode della Commissione segua i principi fondamentali della gestione del rischio di frode, permangono delle lacune nella valutazione del rischio.Le fonti di informazione pertinenti, comprese le consulenze esterne, non sono state sempre utilizzate in modo sistematico e i vari dipartimenti della Commissione non hanno sempre aggiornato tempestivamente le proprie strategie antifrode. Ciò rende più difficile per la Commissione mantenere una visione d’insieme aggiornata dei rischi di frode.
I Piani d’azione aziendali e dipartimentali della Commissione coprono l’intera gamma di iniziative per combattere le frodi, con una forte attenzione alla prevenzione e all’individuazione. Tuttavia, il collegamento tra obiettivi e azioni non è sempre evidente, molte azioni non prevedono tempistiche chiare o tappe intermedie e illivello generale di ambizione risulta insufficiente. Ciò rende più difficile il monitoraggio e solleva dubbi sull’adeguatezza delle misure pianificate per il raggiungimento degli obiettivi.
I revisori hanno inoltre rilevatocarenze nel monitoraggio e nella rendicontazione. La Commissione utilizza indicatori di qualità variabile, il che rende difficile misurare in modo coerente i progressi e i risultati. Nel complesso, la rendicontazione si concentra maggiormente sulle azioni completate piuttosto che sul raggiungimento degli obiettivi o sull’impatto delle misure adottate.
Le Raccomandazioni dell’ECA alla Commissione UE
1.Rafforzare nelle strategie antifrode la supervisione istituzionale e l’obbligo di render conto del proprio operato. La Commissione dovrebbe fare in modo che l’OLAF riferisca all’organo di gestione interno in merito a eventuali raccomandazioni formulate cui non è stato dato seguito, nonché a eventuali questioni irrisolte, comprese le motivazioni fornite dai servizi.
2.Rafforzare le valutazioni del rischio di frode. La Commissione dovrebbe:
– far sì che le valutazioni specifiche del rischio di frode a livello dei singoli servizi siano adeguatamente aggiornate, in particolare con le tendenze emergenti nel campo della frode, in modo da fornire contributi tempestivi e coerenti per la valutazione del rischio di frode a livello istituzionale;
– nell’effettuare le valutazioni del rischio di frode a livello sia di istituzione che di singoli servizi ricorrere sistematicamente a fonti esterne pertinenti, quali la ricerca accademica, le organizzazioni internazionali di contrasto e di intelligence criminale e le analisi quantitative.
3.Rafforzare i piani d’azione della strategia antifrode. La Commissione dovrebbe rafforzare i piani d’azione antifrode a livello dell’istituzione e dei singoli servizi:
– creando un chiaro nesso tra ciascuna azione e l’obiettivo pertinente;
– facendo sì che le azioni istituzionali si riflettano nelle pertinenti strategie antifrode dei singoli servizi;
– specificando per ciascuna azione effetti misurabili e scadenze;
– fissando tappe intermedie per le azioni pluriennali e permanenti;
– aumentando l’ambizione dei piani d’azione antifrode grazie a una focalizzazione sulle azioni che affrontano in modo globale i rischi di frode individuati.
4.Migliorare il monitoraggio e la rendicontazione nell’intera Commissione. La Commissione dovrebbe:
– individuare un nucleo di indicatori di effetto comuni per le azioni a livello sia di istituzione che di servizi, al fine di consentire un monitoraggio coerente e l’aggregazione dei risultati a livello istituzionale;
– con cadenza annuale, valutare e riferire in merito ai progressi compiuti verso il conseguimento degli obiettivi della strategia antifrode, anche individuando gli ambiti da migliorare.