

Il primo rapporto dell’Osservatorio Biometano e Biocarburanti di E&S Group del POLIMI analizza le potenzialità di queste fonti per la transizione ecologica nei settori industriali “hard-to-abate” nei trasporti pesanti, evidenziando opportunità di mercato e colli di bottiglia normativi che ne impediscono lo sviluppo e la necessità di misure di sostegno stabili.
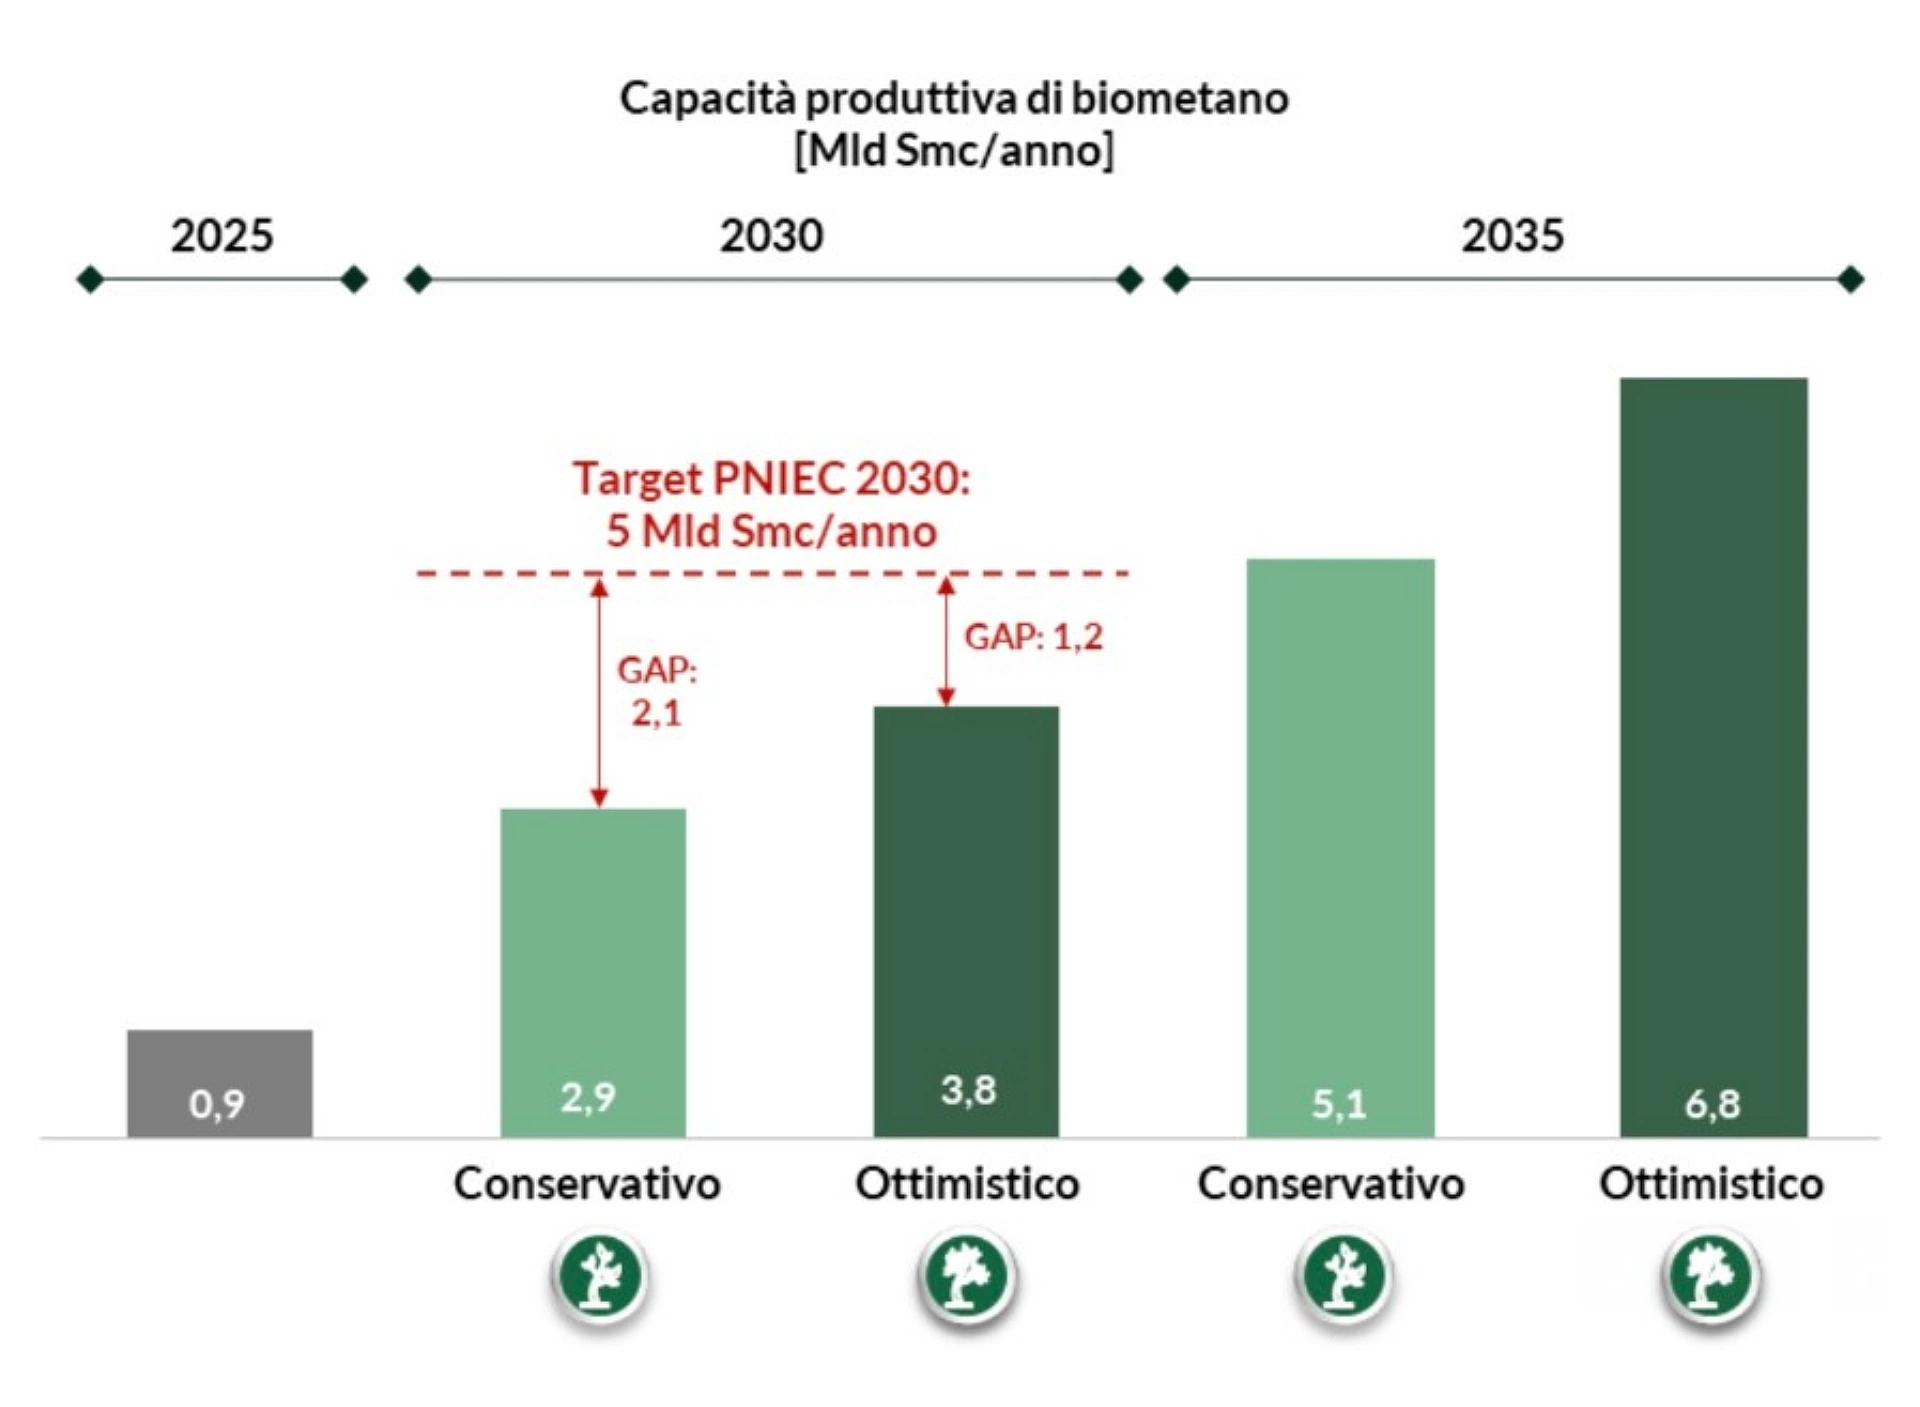
La produzione di biometano in Italia al 2030 è prevista in crescita significativa, sia in uno scenario conservativo basato sulle attuali condizioni (2,9 Miliardi di m3 annui, + 15%) che in uno scenario ottimistico di sviluppo accelerato (3,8 Miliardi m3 annui, +25%). Tuttavia rispetto agli obiettivi del Piano nazionale integrato energia e clima (PNIEC) il gap resterà compreso tra 2,1 miliardi di m3 l’anno e 1,2 miliardi di m3. Anche per i biocombustibili liquidi, trainati dall’HVO(Hydrotreated Vegetable Oil) destinato progressivamente a sostituire il biodiesel tradizionale, la produzione al 2030 si attesterebbe tra 2,2 milioni di tonnellate l’anno nello scenario conservativo e 2,7 milioni in quello ottimistico. Al 2035 la forbice salirebbe tra 3,1 e 4 milioni di tonnellate.
È quanto emerge dalprimo“Biomethane & Biofuels Report 2026”che l’Osservatorio dell’Energy & Strategy della POLIMI School of Management, ha presentato e discussoil 25 giugno 2026 nel corso del Convegno trasmesso instreaming“Biometano e biocarburanti: due leve per la decarbonizzazione”, con un’analisi dedicata a:
–biometano: quadro normativo, trend di mercato europeo e italiano, scenari di sviluppo;
–biocarburanti: schemi di incentivazione internazionali, mercato attuale e prospettico, con rilevanza crescente dell’HVO (Hydrotreated Vegetable Oil).
IlBiometano, in particolare,rappresenta una delle poche fonti rinnovabili programmabili in grado di utilizzare le infrastrutture esistenti del gas e di contribuire alla decarbonizzazione dei settori più difficili da elettrificare, dall’industria ai trasporti pesanti. Proprio per questo è considerato una risorsa strategica per rafforzare sicurezza energetica, competitività industriale e riduzione delle emissioni.
Il Biometano è passato dalla produzione diappena 91 milioni di m3 nel 2018 a oltre un miliardo previsto nel 2025, mentre gliimpianti sono cresciuti da 22 a oltre 1.000, tra quelli in esercizio, autorizzati e in fase di sviluppo. Una dinamica che conferma come ilbiometano sia ormai entrato in una fase di sviluppo industriale, pur restando ancora distante dai livelli richiesti per centrare gli obiettivi nazionali.
“Le risorse del PNRR e i meccanismi incentivanti degli ultimi anni hanno portato a un’accelerazione degli investimenti nel biometano, sia per la riconversione degli impianti agricoli a biogas sia per la realizzazione di nuovi progetti– ha affermatoPaolo Maccarrone, Direttore scientifico del report –I recenti interventi normativi hanno inoltre introdotto maggiore flessibilità operativa”.
Il rapporto avverte però che l’attuale fase di crescita potrebbe rallentare una volta completati gli impianti già autorizzati nell’ambito del decreto ministeriale del 2022.
“Serve una visione strategica di lungo periodo da parte del policy maker che riduca l’incertezza, favorisca gli investimenti e supporti uno sviluppo organico del mercato– ha sottolineato Maccarrone che ha aggiunto come gli incentivi continuino a restare necessari perché il biometano sconta un divario di costo rispetto al gas fossile, mentre è indispensabile intervenire sui fattori che frenano la competitività della filiera: “Elevata complessità autorizzativa, scarsa bancabilità dei progetti, estrema frammentazione della produzione e limitata integrazione della filiera”.
Un altro aspetto problematico evidenziato dal report riguarda la struttura stessa del mercato italiano del biometano., la cuiproduzione è infatti distribuita tra centinaia di impianti di piccole dimensioni, spesso gestiti da soggetti indipendenti.L’assenza di operatori in grado di aggregare l’offerta e coordinare la filiera limita la possibilità di sviluppare economie di scala e di stipulare contratti di lungo periodo. Una debolezza che diventa ancora più rilevante alla luce dei crescenti obblighi europei in materia di sostenibilità, tracciabilità e certificazione delle biomasse.
Accanto al biometano, il report dedica ampio spazio aibiocombustibili liquidi, considerati una delle principali soluzioni per ridurre le emissioni nei trasporti. Negli ultimi vent’anni la loro produzione mondiale è cresciuta di sette volte, raggiungendo nel 2024 le 157 milioni di tonnellate. Tuttavia, questo volume resta marginale se confrontato con il consumo di combustibili fossili per i trasporti, che nello stesso anno ha superato i 2,5 miliardi di tonnellate.
Gli scenari al 2030 indicano per l’Italia unconsumo di biocombustibili liquidi compreso tra 2,2 milioni di tonnellate l’anno nello scenario conservativo e 2,7 milioni in quello ottimistico. Al 2035 la forbice salirebbe tra 3,1 e 4 milioni di tonnellate.
“I biocombustibili liquidi rappresentano uno strumento di decarbonizzazione molto promettente per i trasporti– ha spiegato Maccarrone –essendo compatibili con i motori già presenti sul mercato”.
Anche in questo caso, tuttavia, la competitività resta “strutturalmente dipendente dalla disponibilità di incentivi e dal contesto regolatorio”.
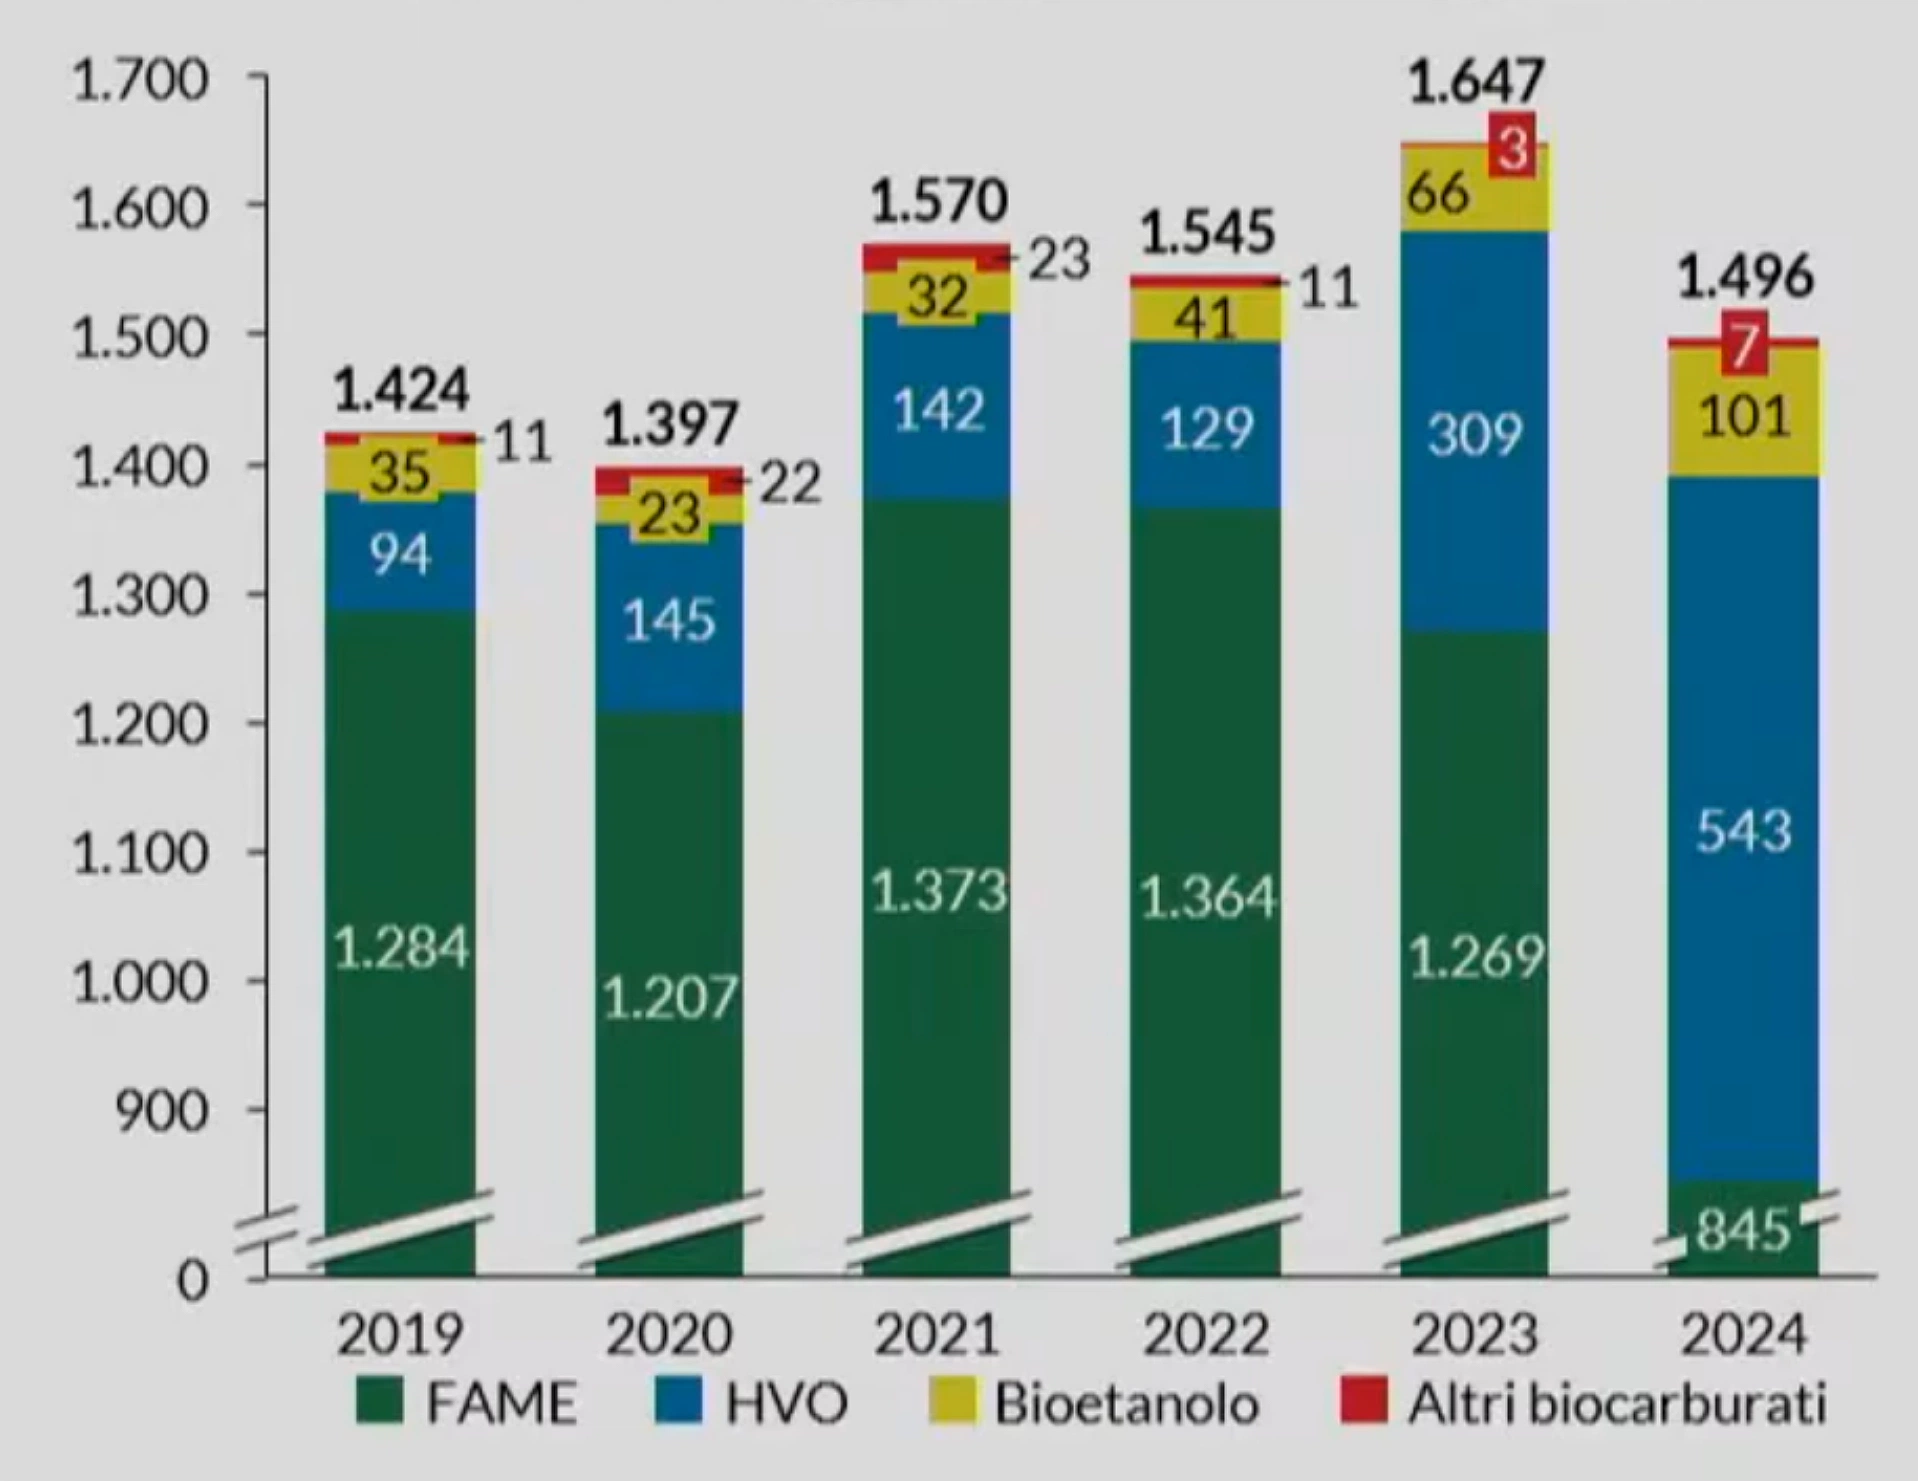
Negli ultimi anni il consumo nazionale si è mantenuto relativamente stabile, mentre all’interno del mix energetico si osserva una crescita significativa dell’HVO(Hydrotreated Vegetable Oil), destinato progressivamente a sostituire ilbiodiesel tradizionale FAMEche nello scenario base rappresenterebbe il75% del totale al 2030 e l’85% al 2035. L’HVO presenta infatti il vantaggio di poteressere utilizzato direttamente nei motori a combustione interna senza modifiche tecniche, caratteristica che ne favorisce la diffusione sia nel trasporto stradale sia nei settori più difficili da decarbonizzare.
A rafforzare le prospettive dell’HVO contribuiscono anche lesinergie produttive con il SAF(Sustainable Aviation Fuel) destinato ad acquisire maggiore rilevanza nel medio-lungo periodo per effettodegli obblighi europei sul trasporto aereo. Tuttavia, secondo il report, la sua produzione pone il problema della sicurezza degli approvvigionamenti, dal momento chegran parte delle materie prime arriva dall’estero, con il 53% proveniente da Indonesia e Malesia. Per questo, “supportare lo sviluppo di filiere nazionali è una priorità, in chiave di sicurezza energetica”, ha sottolineato Maccarrone.
Il confronto europeo mostra comunque ampi margini di crescita. L’Italia è oggi tra i principali mercati continentali, ma dispone ancora di un potenziale significativo grazie alla disponibilità di biomasse agricole e zootecniche e a una rete gas già capillare.
La sfida dei prossimi anni, conclude lo studio, saràtrasformare questo vantaggio in una capacità produttiva stabile, capace di sostenere la transizione energetica, ridurre la dipendenza dalle importazioni di gas naturale e rafforzare la competitività del sistema industriale.