

Il Rapporto “Rinnovabili e competitività: scenari, impatti e priorità per l’Italia”, realizzato da TEHA Group per il Gruppo di lavoro Energia della Camera di Commercio di Spagna in Italia, ha analizzato il possibile nesso tra politiche climatiche e competitività, delineando uno scenario chiaro sull’evoluzione energetica italiana e sui benefici legati al raggiungimento dei target del Piano Nazionale Integrato per l’Energia e il Clima (PNIEC).
– Impatto sul PIL italiano del sistema Paese al 2030: 42 miliardi di euro.
–Stima dell’occupazione sul territorio: 60.000 nuovi posti di lavoro.
–Benefici totali ogni anno tra minori costi energetici ed emissioni: 17 miliardi di euro.
Sono alcune delle conclusioni delRapporto “Rinnovabili e competitività: scenari, impatti e priorità per l’Italia”, realizzato da TEHA Groupper ilGruppo di lavoro Energia della Camera di Commercio di Spagna in Italia (CAMACOES), che riunisce oltre 50 aziende attive nel settore energetico, e presentata dal Senior Partner e Board Member,Lorenzo Tavazzi, nel corso dellaI Edizione Simposyum Energia(Roma, 11 giugno 2026).
“In un periodo cruciale per il futuro energetico dell’Italia, il nostro Gruppo è fermamente impegnato a favorire il dialogo tra imprese, istituzioni e stakeholder sulle sfide poste dalla transizione energetica– ha dichiaratoValerio Faccenda, Vicepresidente della Camera di Commercio di Spagna in Italia e Coordinatore del Gruppo di Lavoro Energia della Camera –Abbiamo commissionato questo studio perché volevamo contribuire al dibattito condati e analisi indipendenti, mettendo in evidenza le opportunità che questo percorso può offrire al Paese non solo dal punto di vista ambientale, ma anche sotto il profilo economico, industriale e occupazionale”.
Per anni in Europa la transizione energetica è stata letta soprattutto come agenda climatica e ambientale; oggi, in un contesto di crescente pressione competitiva, diventa necessario ricostruire il nesso tra politiche climatiche e competitività industriale. È questa la direzione della nuova agenda europea, che nel 2025 ha segnato un cambio di paradigma e vede l’energia anche come politica industriale capace di ridurre i costi, rafforzare la sicurezza degli approvvigionamenti e sostenere la crescita. In un decennio in cui l’UE ha ampliato il divario di PIL rispetto a USA (-21,3%) e Cina (-18,0%),le FER non sono quindi solo una scelta ambientale, ma un asset strategico per la competitività europea e italiana.
Se la transizione energetica deve tornare a essere una politica di competitività, le FER sono una leva chiave: riducono i costi, rafforzano la sicurezza energetica e accelerano la decarbonizzazione. In Italia, dove nel 2024 si importa ancora il 73,9% del fabbisogno energetico e il gas forma il prezzo dell’elettricità per il 63% delle ore, le FER hanno già mostrato il loro valore: le ore con prezzo inferiore a 30 euro/MWh nel mercato elettrico all’ingrosso sono più che triplicate dal 2023 al 2025. Inoltre, queste stanno contribuendo a ridurre la dipendenza energetica dall’83% al 74% tra il 2010 e il 2024 e l’intensità carbonica della generazione elettrica del 68% rispetto al 1990.
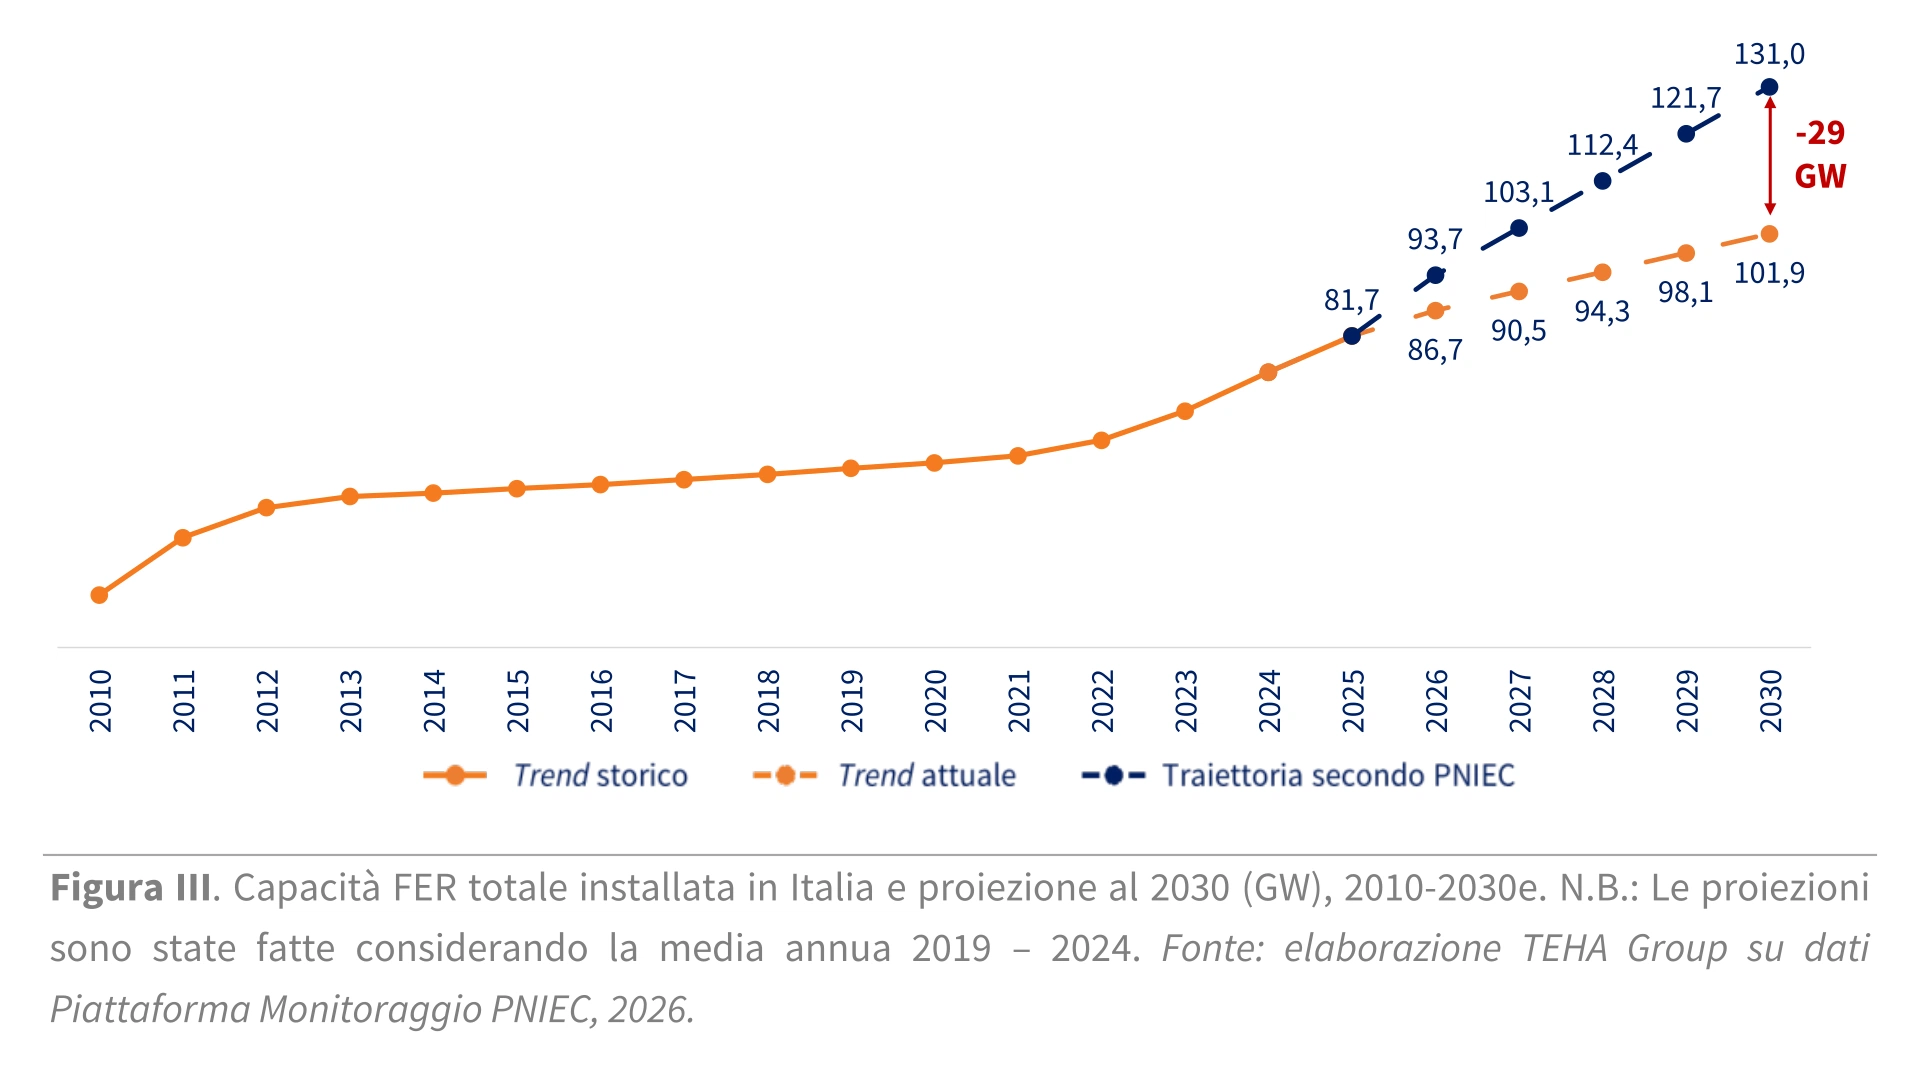
Negli ultimi anni l’Italia ha accelerato il ritmo di installazione delle FER, passando da una media annua di +1,7 GW nel periodo 2019-2022 a +7,2 GW nel 2025, ma il ritmo attuale non è ancora sufficiente. Nel 2030 il Paese si fermerebbe a 101,9 GW di capacità FER installata, 29 GW sotto il target PNIEC di 131 GW. Accelerare sulle FER non è quindi solo un obiettivo energetico, ma una priorità industriale e di competitività.
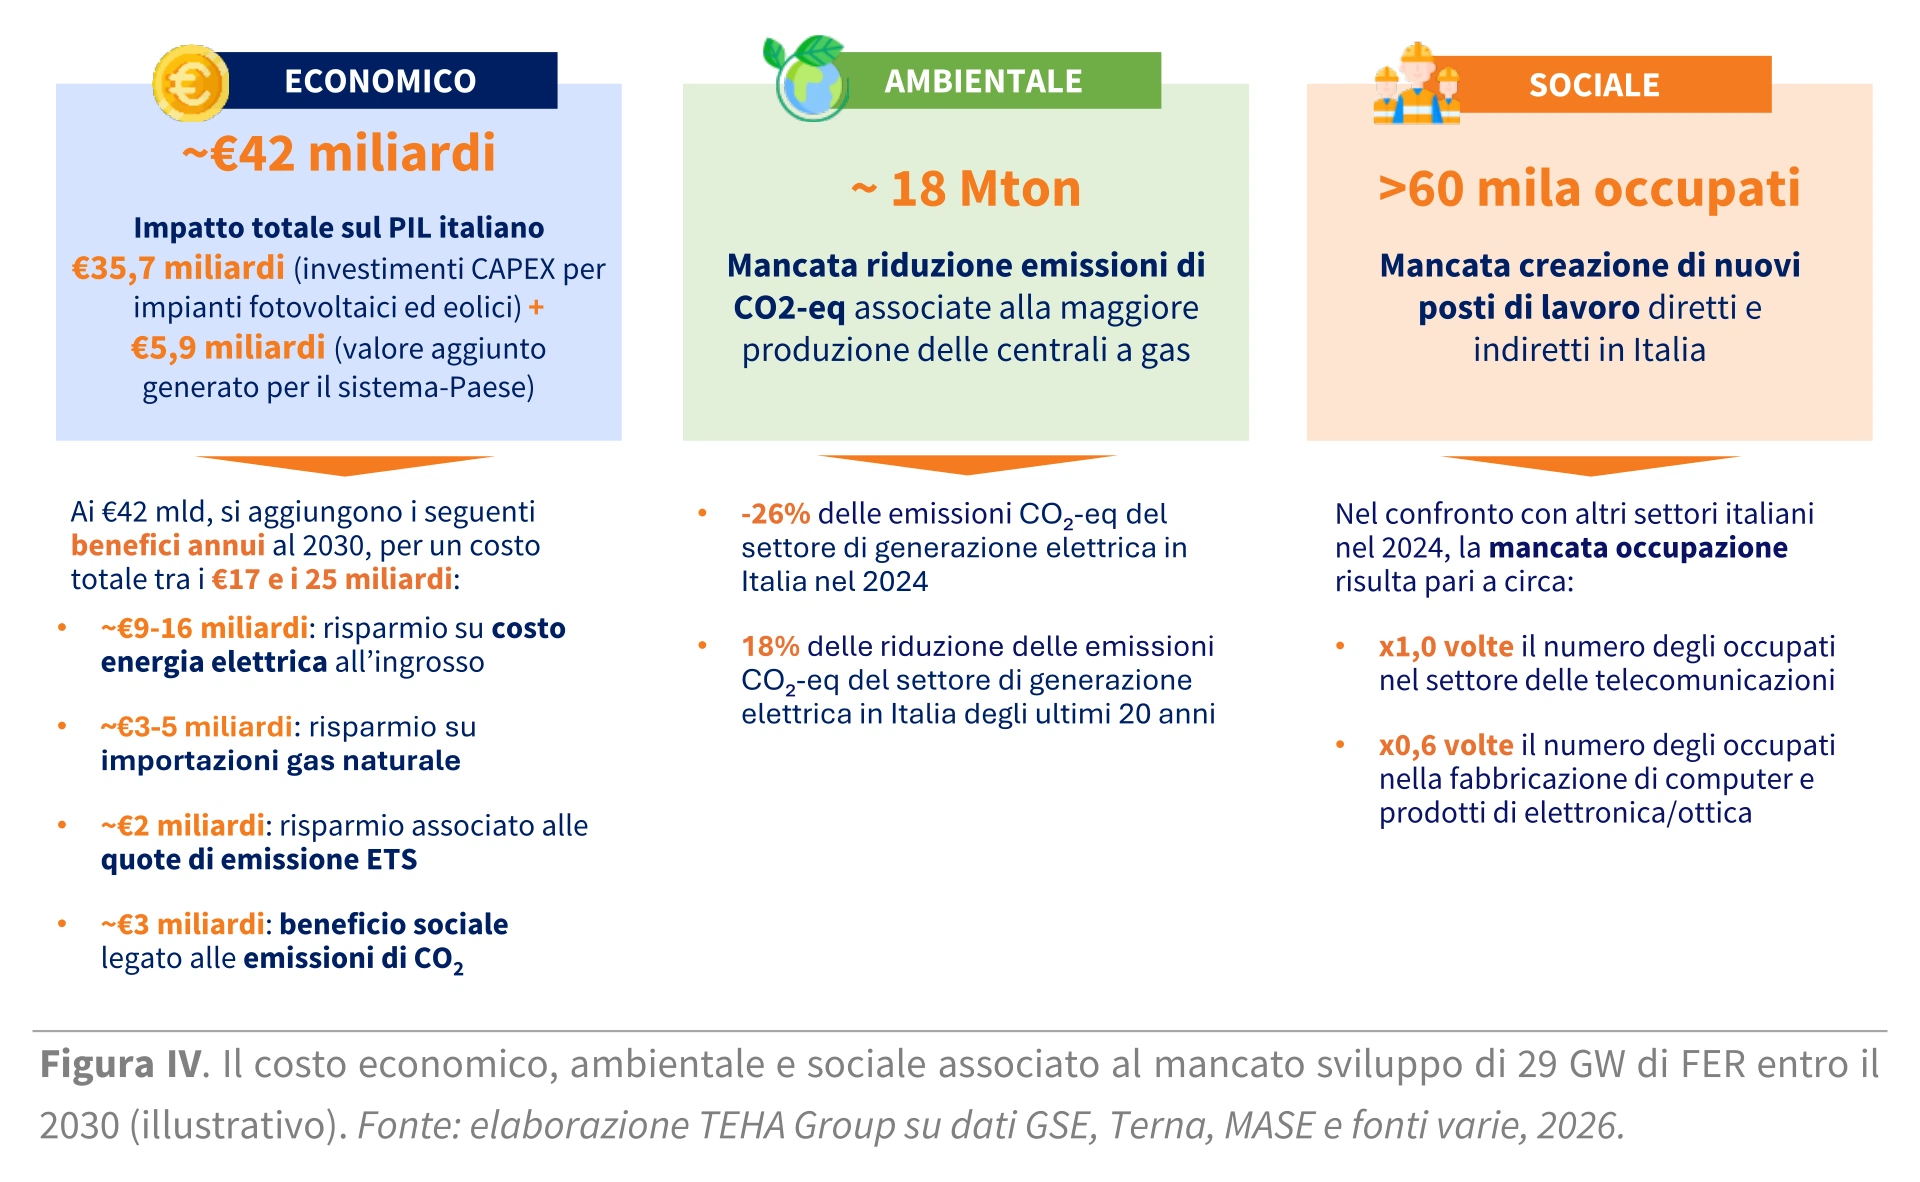
Non cogliere l’opportunità di sviluppare 29 GW di FER al 2030 rappresenta un costo diretto per la competitività italiana. Raggiungere il target significherebbe attivare quasi 42 miliardi di Euro di PIL, generare fino a 17 miliardi di Euro l’anno di benefici tra minori costi energetici ed emissioni, ridurre di 2,1 miliardi di Euro la bolletta dell’industria e creare circa 61 mila posti di lavoro. Non accelerare sulle FER significa quindi rinunciare a crescita, occupazione e vantaggio competitivo industriale.
Colmare il gap FERrichiede di rimuovere i colli di bottiglia che oggi frenano competitività e investimenti: autorizzazioni, reti e accumuli, certezza regolatoria e mercato, accettazione territoriale. I tempi autorizzativi superano già i limiti UE di 32 mesi per l’eolico e 12 mesi per il fotovoltaico, mentre senza un rafforzamento di rete e flessibilità le ore di congestione potrebbero aumentare del 77% al 2030. Allo stesso tempo, gli investimenti restano frenati da un mercato a termine ancora poco maturo: in Italia i PPA sono in crescita, con 1.300 MW stipulati nel 2024, ma non sono ancora uno strumento centrale.
Sul piano ambientale, il raggiungimento dei target consentirebbe di evitare circa 18 milioni di tonnellate di CO₂ equivalente, pari a circa il 26% delle emissioni generate dal settore elettrico italiano nel 2024.
Per colmare il gap esistente e accelerare lo sviluppo delle rinnovabili, lo Studio individua quattro principali aree di intervento:
–semplificazione e certezza dei processi autorizzativi;
–potenziamento delle reti e dei sistemi di accumulo;
–sviluppo di strumenti di mercato come i Power Purchase Agreement (PPA);
–rafforzamento dell’accettazione sociale e territoriale dei progetti.
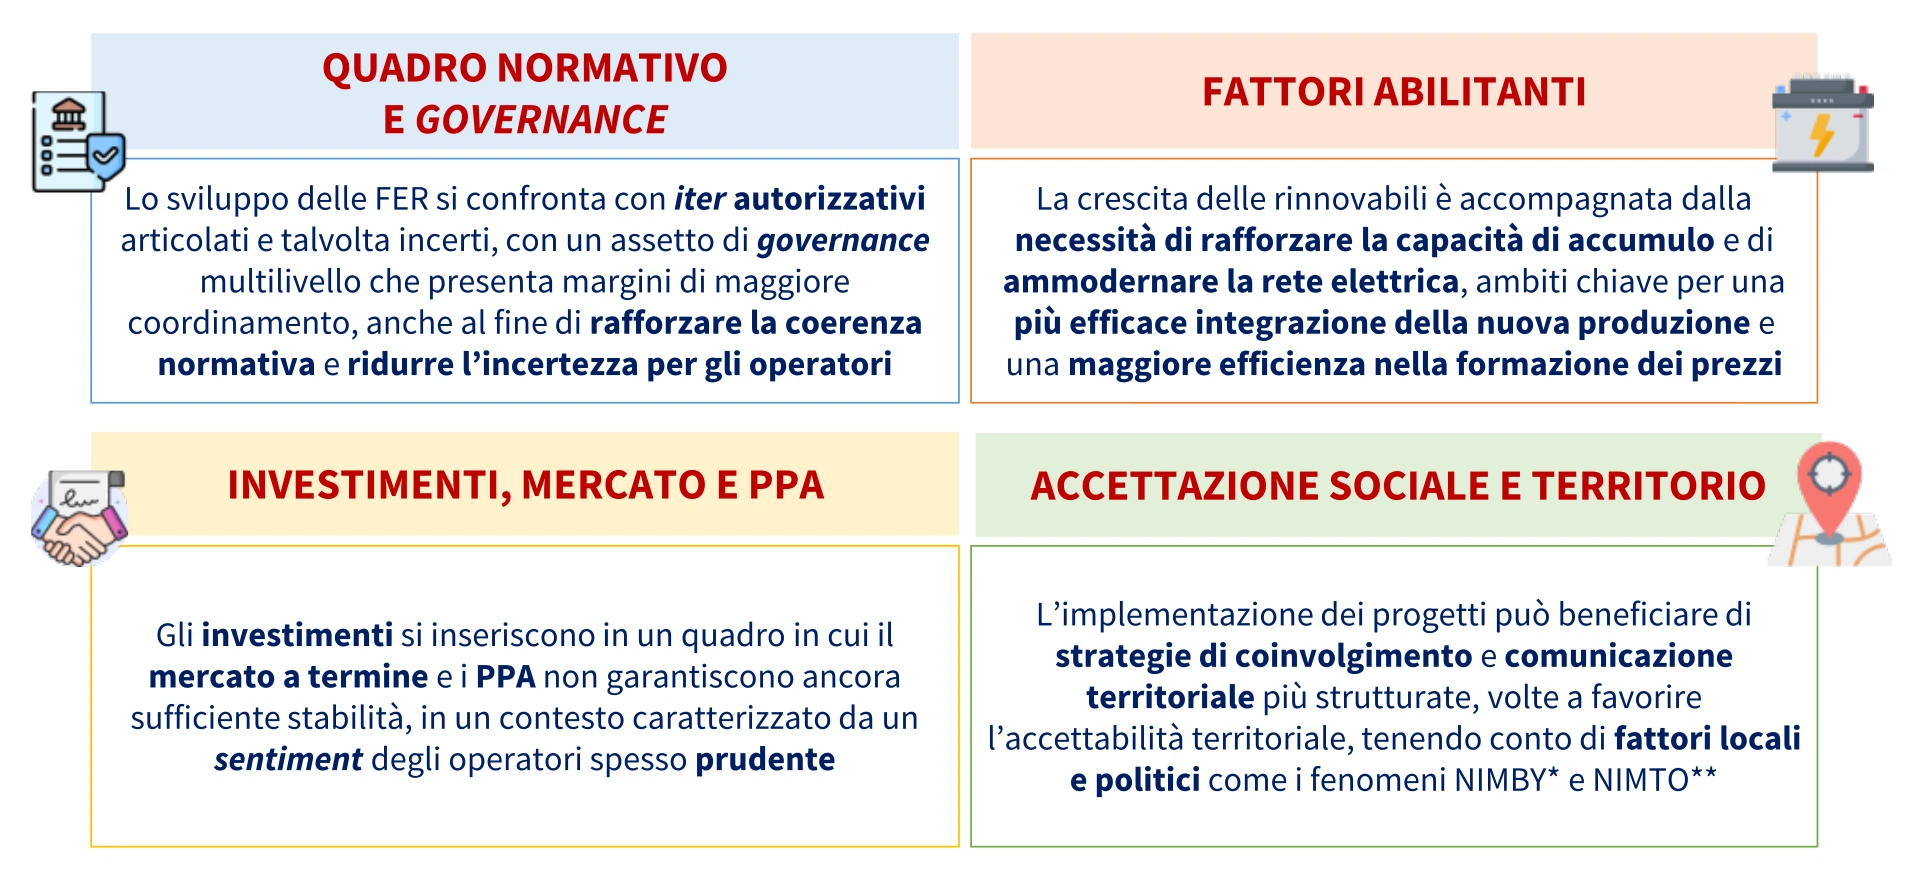
Due le priorità di policyindividuate dallo studio per sostenere l’implementazione delle FER in Italia :
– il regime straordinario fast-track FER, finalizzato a trasformare il permitting da semplificazione formale a capacità effettiva di esecuzione, riducendo la frammentazione territoriale e rendendo maggiormente prevedibili tempi, esiti e responsabilità lungo l’intero ciclo autorizzativo;
– ilrafforzamento della rete elettrica e delle connessioni, attraverso il passaggio da una rete che rincorre lo sviluppo delle FER a una rete in grado di anticiparlo. Il completamento della riforma delle connessioni dovrebbe essere
Queste misure non servono solo a facilitare lo sviluppo delle FER, ma a evitare che il ritardo accumulato diventi un costo strutturale per il Paese. Abilitare le FER significa infatti rendere più credibile il percorso verso i target PNIEC e, insieme, rafforzare competitività industriale, sicurezza energetica, attrattività degli investimenti e crescita. Non intervenire su questi due fronti significa invece trasformare il ritardo delle FER in un freno strutturale alla competitività del Paese.
“L’Italia continua a pagare l’energia molto più dei principali competitor europei: a maggio 2026 il prezzo medio dell’elettricità è stato di 119 euro/MWh, 67 euro/MWh in più della Francia, 65 euro/MWh in più della Spagna, 22 euro/MWh in più della Germania– ha affermaAurelio Regina, Vicepresidente di Confindustria per l’Energia –Le rinnovabili consentono già oggi di produrre energia a costi sensibilmente inferiori rispetto ai prezzi di mercato e rappresentano uno strumento fondamentale per ridurre le bollette di imprese e famiglie, rafforzare la sicurezza energetica nazionale e diminuire la dipendenza dalle importazioni. I progetti e gli investimenti non mancano: oltre 4.000 impianti sono attualmente in attesa di autorizzazione. Il vero nodo è trasformare rapidamente queste iniziative in impianti operativi, superando ritardi e complessità burocratiche che rallentano la crescita del Paese. In questo percorso verso un mix energetico più equilibrato, il contributo dei territori sarà decisivo: la transizione energetica è una sfida nazionale che richiede responsabilità condivisa, collaborazione istituzionale e il pieno impegno di tutte le amministrazioni”